
Für Unternehmer, Familien und Organisationen, die eine Stiftung errichten, als Nachfolgeinstrument nutzen oder eine bestehende Stiftung führen. Zweck definieren, Satzung gestalten, Vermögen sichern. Von der Errichtung bis zur Beendigung.
Rechtslage klären, Optionen mit Vor- und Nachteilen, nächster Schritt. Rückmeldung in 24 Stunden.
gemeinsam mit der Westprüfung-Gruppe
Mitglied im HLB-Netzwerk (international aufgestellt)
4 Rechtsanwältinnen und Rechtsanwälte, ein Wirtschaftsprüfer und ein Steuerberater
Im Erstgespräch klären wir, was Sie mit der Stiftung erreichen wollen und ob eine Stiftung dafür die richtige Form ist. Eine einmal anerkannte Stiftung lässt sich nur schwer wieder ändern.
Unsere Sozietät unterstützt Mandanten in allen Fragen rund um die Stiftung als Nachfolgeinstrument, von den Herausforderungen bei der Errichtung über das Tagesgeschäft bis zur Beendigung. Wir bündeln dafür Stiftungs-, Erb- und Steuerrecht im eigenen Haus: Alessa Niedziella als Rechtsanwältin, Erik Spielmann als Fachanwalt für Steuerrecht, Sven Abel als Steuerberater und Axel Becker als Wirtschaftsprüfer und Steuerberater.
So lassen sich Stiftungszweck, Vermögensübertragung und Besteuerung in einem Schritt planen. Für internationales Vermögen steht das HLB-Netzwerk zur Verfügung.
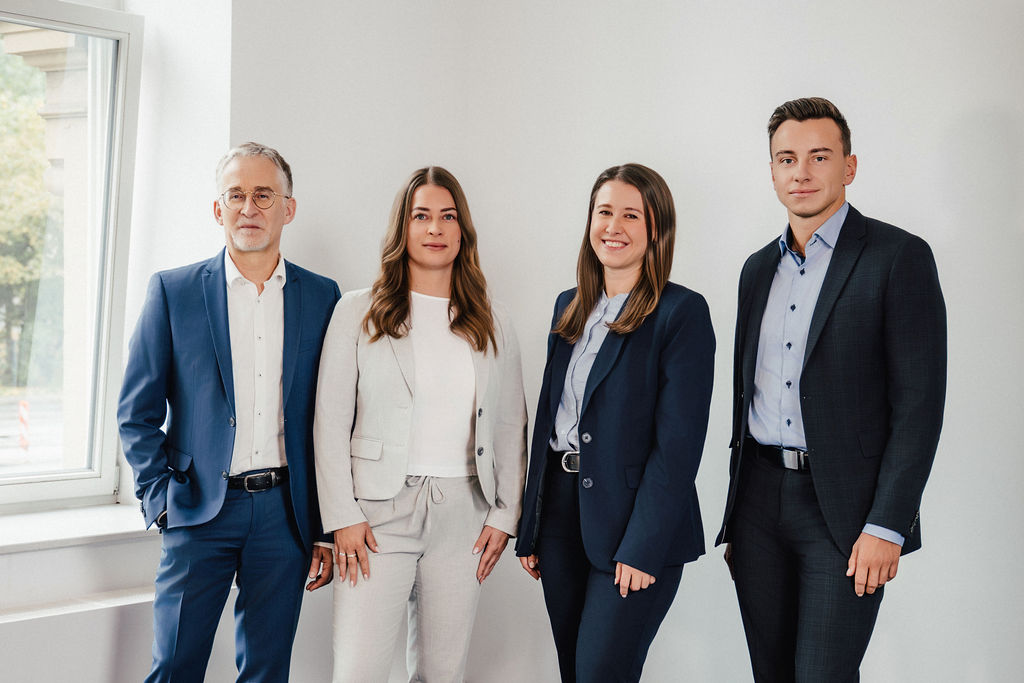
Rechtsanwältin und Rechtsanwalt
gemeinsam mit Steuerberatung und Wirtschaftsprüfung im Haus
Mit einer Stiftung wird Vermögen auf Dauer einem bestimmten Zweck gewidmet. Anders als Verein oder GmbH hat sie keine Mitglieder oder Gesellschafter, sie gehört sich gewissermaßen selbst. Genau das macht sie stabil, aber auch unflexibel.
Typische Motive sind die Sicherung eines Unternehmens über Generationen, die Versorgung der Familie oder ein gemeinnütziges Engagement. Seit der Stiftungsrechtsreform gilt das Stiftungszivilrecht bundeseinheitlich im BGB. Wir prüfen, welche Stiftungsform zu Ihren Zielen passt.
Die Beratung begleitet die Stiftung über ihren gesamten Lebenszyklus.
Zweck & Form
Wahl der Stiftungsform, Abgleich mit Nachfolge- und Vermögensplanung, steuerliche Modellrechnung.
Satzung & Anerkennung
Stiftungsgeschäft, Satzung und Abstimmung mit Stiftungsbehörde und Finanzamt.
Gremien & Vermögen
Beratung von Vorstand und Kuratorium, Vermögensverwaltung und Mittelverwendung.
Anpassung
Satzungsänderungen, Zusammenlegung und Auflösung im Rahmen der gesetzlichen Vorgaben.
Wird die Stiftung als Nachfolgeinstrument eingesetzt, stimmen wir sie mit der Unternehmensnachfolge und der Nachlassplanung ab.
Die beiden häufigsten Formen unterscheiden sich vor allem steuerlich deutlich.
Verfolgt steuerbegünstigte Zwecke und ist von Körperschaft-, Gewerbe- sowie Erbschaft- und Schenkungsteuer weitgehend befreit. Zuwendungen können als Spende abziehbar sein. Die Satzung muss den Vorgaben der Abgabenordnung entsprechen.
Dient den Interessen einer Familie, etwa der Versorgung von Angehörigen oder dem Erhalt eines Unternehmens. Sie ist nicht steuerbegünstigt und unterliegt in Abständen von 30 Jahren der Erbersatzsteuer.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Ein Unternehmer aus Mittelhessen ohne Kinder wollte sicherstellen, dass sein Unternehmen nach seinem Tod fortgeführt und nicht zerschlagen wird. Ein Teil der Erträge sollte gemeinnützigen Zwecken in der Region zugutekommen.
Was der Mandant befürchtete
Der Unternehmer befürchtete, dass das Unternehmen bei Erben verkauft wird und eine hohe Erbschaftsteuer die Liquidität belastet.
Vorgehen
Wir entwickelten mit den Steuerberatern ein Modell aus einer gemeinnützigen Stiftung und einer Holdingstruktur. Satzung, Stiftungsgeschäft und Gesellschaftsverträge wurden aufeinander abgestimmt und mit Stiftungsbehörde und Finanzamt vorbesprochen.
Ergebnis mit Wirkung
Die Stiftung wurde anerkannt, die Unternehmensführung ist über Gremien und Geschäftsführung gesichert. Die Erträge fließen planbar in regionale Projekte.
Was dieser Fall zeigt
Eine Stiftung kann Nachfolge und Gemeinwohl verbinden, wenn Recht und Steuer von Anfang an gemeinsam geplant werden.
Typische Konstellationen aus der anwaltlichen Beratungspraxis, aufgebaut anhand bekannter Muster aus dem Gemeinnützigkeitsrecht. Konkrete Folgen hängen vom Einzelfall ab.
Eine unselbstständige Stiftung, deren Vermögen ein Treuhänder verwaltet. Sie ist schnell errichtet, braucht keine behördliche Anerkennung und eignet sich für kleinere Vermögen.
Das Vermögen darf über einen festgelegten Zeitraum von mindestens zehn Jahren für den Zweck verbraucht werden. Sinnvoll, wenn ein Projekt zeitlich begrenzt ist.
Hält Beteiligungen an einem Unternehmen und sichert dessen Fortbestand. Hier verbinden sich Stiftungs-, Gesellschafts- und Steuerrecht besonders eng.
Stiftungsrecht, Erbrecht, Steuerrecht und Wirtschaftsprüfung greifen bei der Stiftung ineinander. Wir bündeln diese Perspektiven im selben Haus, sodass Errichtung, Vermögensübertragung und Besteuerung in einem Schritt geplant werden.
Recht, Steuerberatung und Wirtschaftsprüfung arbeiten zusammen, ohne Informationsverlust.
Die Stiftung wird in Testament und Unternehmensnachfolge eingebunden.
Vorstand und Gremien erhalten Unterstützung im Tagesgeschäft.
mit klarer Einordnung und nächstem Schritt.
Verwandte Themen: Weitere Rechtsgebiete (Übersicht) · Gemeinnützigkeitsrecht · Unternehmensnachfolge · Holding gründen
Das Gesetz nennt keinen Mindestbetrag. Die Stiftungsbehörde verlangt aber, dass das Vermögen die dauernde und nachhaltige Erfüllung des Zwecks sichert. In der Praxis wird für eine rechtsfähige Stiftung häufig ein sechsstelliger Betrag erwartet, eine Treuhandstiftung ist auch mit weniger möglich.
Nur eingeschränkt. Seit der Stiftungsrechtsreform regelt das BGB, unter welchen Voraussetzungen Zweck und Satzung geändert werden dürfen. Je klarer die Satzung spätere Anpassungen vorsieht, desto flexibler bleibt die Stiftung.
Die Übertragung von Vermögen auf die Stiftung unterliegt der Erbschaft- oder Schenkungsteuer. Zusätzlich fällt alle 30 Jahre die Erbersatzsteuer an. Laufende Erträge werden wie bei einer Körperschaft besteuert, Ausschüttungen an Begünstigte unterliegen der Einkommensteuer.
Rechtsfähige Stiftungen unterliegen der Aufsicht der Stiftungsbehörde des Landes. Gemeinnützige Stiftungen werden zusätzlich vom Finanzamt geprüft. Intern kann ein Kuratorium den Vorstand überwachen.
Einzelheiten zu den Kosten besprechen Sie vorab mit Ihrer Ansprechpartnerin oder Ihrem Ansprechpartner. Der Stundensatz liegt grundsätzlich bei 230 bis 350 €; je nach Mandat sind auch Pauschalen oder eine Abrechnung nach RVG möglich. Alle Leistungen zzgl. USt. Für die Errichtung einer Stiftung erstellen wir auf Wunsch ein Angebot.
Sie denken über eine Stiftung nach oder haben eine Frage zu einer bestehenden Stiftung? Wir geben Ihnen innerhalb von 24 Stunden Rückmeldung.
Honorarrahmen danach: 230 bis 350 € pro Stunde.
* Alle Honorare verstehen sich zzgl. der gesetzlichen Umsatzsteuer.