
Von der Strukturierung bis zum Closing. Share- oder Asset-Deal, Due Diligence, Vertrag, Signing — rechtlich und steuerlich aus einer Hand, ohne Abstimmungsverluste zwischen drei Beratern.
Erste Einschätzung der Transaktionsoptionen · Rückmeldung innerhalb von 24 Stunden.
gemeinsam mit der Westprüfung-Gruppe
Mitglied im HLB-Netzwerk (international aufgestellt)
4 Rechtsanwältinnen und Rechtsanwälte, ein Wirtschaftsprüfer und ein Steuerberater
Im Erstgespräch klären wir die Ausgangslage, zeigen die Transaktionsoptionen auf und sagen Ihnen, welcher Aufwand für Due Diligence und Vertragsgestaltung realistisch ist – bevor Sie über das weitere Vorgehen entscheiden.
Rückmeldung innerhalb von 24 Stunden
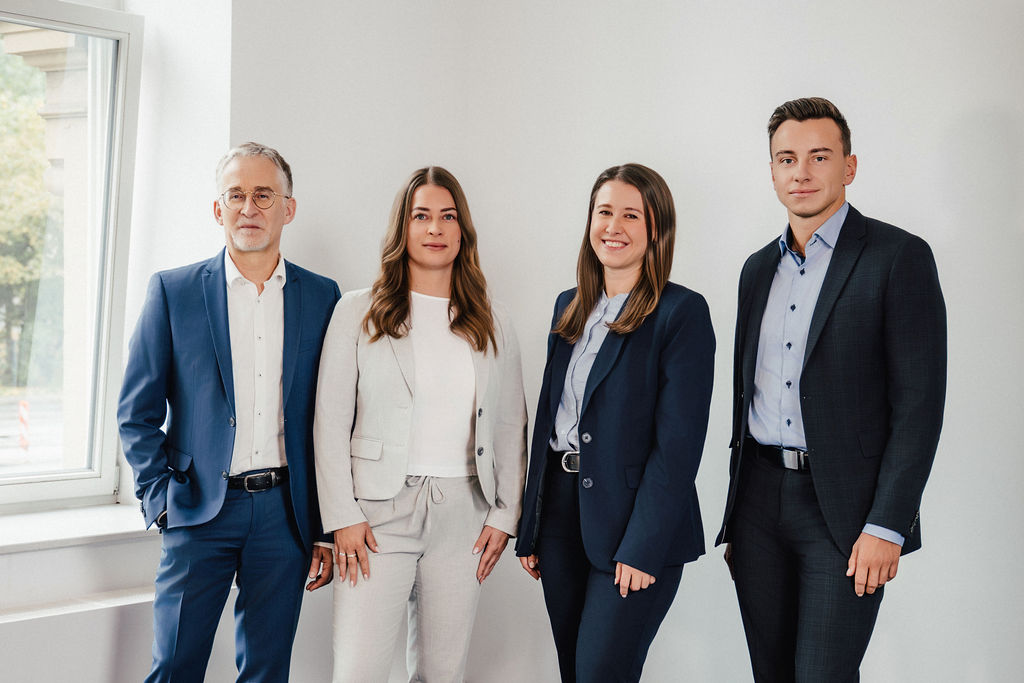
Wir begleiten Unternehmenstransaktionen im Mittelstand von der ersten Strukturierungsfrage bis zum Closing. Recht, Steuer und Wirtschaftsprüfung arbeiten im Haus zusammen – nicht als drei separate Berater, die sich gegenseitig abstimmen müssen. Über alle Phasen haben Sie feste Ansprechpartner aus unserem Team: Torsten Höcker (Fachkraft für Datenschutz, DEKRA-zertifiziert), Alessa Niedziella, Erik Spielmann und Natalja Walter.
Rückmeldung auf Ihre Anfrage erhalten Sie innerhalb von 24 Stunden.
Rechtsanwältinnen und Rechtsanwälte
darunter ein Fachanwalt für Steuerrecht
M&A-Transaktionen im Mittelstand scheitern häufig nicht an der Bewertung, sondern an Details, die zu spät auffallen. Wir schließen diese Lücken, bevor sie zum Problem werden.
Ein Unternehmenskauf oder -verkauf läuft in mehreren Phasen ab. Wir stehen in jeder Phase mit einem festen Ansprechpartner zur Verfügung – je früher die Weichen gestellt werden, desto mehr Gestaltungsmasse bleibt.
1
Phase 1
Noch vor dem ersten Käufergespräch klären wir: Share Deal oder Asset Deal? Welche Holdingstruktur ergibt steuerlich Sinn? Gibt es Sperrfristen aus früheren Umstrukturierungen? Diese Fragen bestimmen Verhandlungsspielraum und spätere Steuerlast.
2
Phase 2
Wir prüfen das Zielunternehmen rechtlich (Legal), steuerlich (Tax) und auf Wunsch mit unseren Wirtschaftsprüfern auch finanziell (Financial). Das Ergebnis ist keine Aktenordner-Übung, sondern die Grundlage für den Vertrag: Welche Garantien müssen rein? Wo braucht es einen Kaufpreiseinbehalt, wo reicht eine Freistellung?
3
Phase 3
Der Unternehmenskaufvertrag ist das Kerndokument: Kaufpreis, Anpassungsmechanismen (Locked-Box oder Closing Accounts), Garantien, Freistellungen, Wettbewerbsverbote und Vollzugsbedingungen. Wir erstellen und verhandeln ihn mit Blick auf Ihre wirtschaftlichen Ziele und die steuerlichen Folgen jeder Regelung.
4
Phase 4
Signing ist die Unterzeichnung, Closing der tatsächliche Übergang. Dazwischen kann Zeit liegen, wenn behördliche Freigaben (z. B. Kartellrecht) oder interne Bedingungen zu erfüllen sind. Wir stellen sicher, dass alle Vollzugsbedingungen erfüllt sind, bevor Kaufpreis und Anteile ausgetauscht werden.
Zur Prüfphase haben wir Checklisten und typische Red Flags gesondert aufbereitet: Due Diligence im Mittelstand.
Beim Share Deal kauft der Erwerber Geschäftsanteile und übernimmt das Unternehmen, wie es steht und liegt – mit allen Verbindlichkeiten, Verträgen und Risiken, aber auch mit Genehmigungen, Kunden- und Arbeitsverhältnissen. Zu prüfen sind jedoch insbesondere Change-of-Control-Klauseln, Zustimmungserfordernisse und Kündigungsrechte. Beim Asset Deal kauft er einzelne Wirtschaftsgüter – Maschinen, Forderungen, Marken, Verträge –, aber nicht die Gesellschaft selbst.
Für den Verkäufer oft steuerlich günstiger: Veräußerungsgewinne aus GmbH-Anteilen können nach § 8b KStG weitgehend steuerfrei sein, wenn die Anteile über eine Holding-Kapitalgesellschaft gehalten werden; regelmäßig gelten 5 % als nicht abziehbare Betriebsausgaben.
Für den Käufer oft interessanter: Er kann die erworbenen Wirtschaftsgüter aufstocken (Step-up) und anschließend steuerlich abschreiben – und übernimmt nur die Risiken, die er kennt und einpreist.
In der Praxis entscheidet keine Partei allein über die Transaktionsform – sie ist Verhandlungssache und hängt von der Risikoverteilung und der steuerlichen Ausgangslage beider Seiten ab. Wir rechnen beide Varianten durch, bevor Ihr Mandat in die Verhandlung geht. Für die Verkäuferperspektive haben wir Unternehmen verkaufen gesondert aufbereitet.
Referenzfall
Unternehmenskauf · Mittelstand · Bankfinanzierung
Referenzfall · Praxis
Ausgangslage
Ein Unternehmenskauf drohte zu scheitern. Die finanzierende Bank hatte eine Bedingung eingebracht, die der Käufer zunächst nicht einordnen konnte: eine auflösende statt der üblichen aufschiebenden Bedingung im Kaufvertrag.
Was der Mandant befürchtete
Dass die Transaktion an dieser einen, technisch wirkenden Bankbedingung scheitert.
Erste Weichenstellung
Verstehen, was die Bank absichern will – und wie sich das abbilden lässt, ohne dass eine Seite ein unzumutbares Risiko trägt.
Vorgehen
Ergebnis mit Wirkung
Die Transaktion wurde vollzogen – ohne dass Käufer oder Verkäufer ein unzumutbares Risiko übernehmen mussten.
Was dieser Fall zeigt
In M&A entscheidet nicht nur, den Vertrag zu kennen, sondern die Positionen aller Beteiligten zu verstehen – und Lösungen zu entwickeln, die für alle Seiten tragbar sind.
Bei einer Unternehmenstransaktion arbeiten typischerweise mehrere Berater zusammen. Bei uns sitzen sie im selben Haus – das spart Abstimmungsaufwand und verhindert, dass rechtliche und steuerliche Fragen aneinander vorbei bearbeitet werden.
Legal Due Diligence, Gestaltung und Verhandlung des Kaufvertrags, Begleitung von Signing und Closing. Diese Rolle übernehmen wir.
Steuerliche Ausgangslage, Share Deal gegen Asset Deal, steueroptimale Struktur, Tax Due Diligence. Im Haus.
Financial Due Diligence, Unternehmensbewertung, Begleitung der Kaufpreisverhandlung. Im Haus.
Beurkundet den Kaufvertrag beim Share Deal, da die Abtretung von GmbH-Anteilen beurkundungspflichtig ist. Extern – von uns koordiniert.
Wir koordinieren die Zusammenarbeit aller Beteiligten und stellen sicher, dass keine Schnittstelle übersehen wird.
Wer sein Unternehmen operativ als GmbH ohne Holding darüber hält, zahlt beim Share Deal häufig mehr Steuern als bei einer rechtzeitig aufgebauten Holdingstruktur; die konkrete Belastung hängt vom Einzelfall ab. Bei bestimmten Umstrukturierungen kann eine siebenjährige Sperrfrist nach dem Umwandlungssteuerrecht zu beachten sein – wer heute plant zu verkaufen oder zu übergeben, sollte die Struktur jetzt prüfen.
Wir beraten zum Aufbau von Holdingstrukturen in enger Abstimmung mit der Steuerberatung. Ist eine Umstrukturierung sinnvoll – etwa die Trennung von operativem Geschäft und Immobilien vor dem Verkauf –, begleiten wir auch diesen Schritt.
Beim MBO übernehmen bestehende Führungskräfte das Unternehmen vom bisherigen Inhaber. Strukturell und finanziell anspruchsvoll: Das Managementteam hat meist nicht das nötige Eigenkapital, weshalb Bankfinanzierung, Verkäuferdarlehen und Beteiligungskapital kombiniert werden. Wir gestalten den MBO-Vertrag, klären die steuerlichen Folgen für beide Seiten und regeln die Interessenkonflikte, wenn das Management gleichzeitig auf beiden Seiten des Tisches sitzt.
Wir sind Mitglied im HLB-Netzwerk – einer internationalen Vereinigung von Wirtschaftsprüfern, Steuerberatern und Rechtsanwälten in über 150 Ländern. Kauft ein ausländischer Erwerber ein deutsches Unternehmen oder ein deutscher Unternehmer im Ausland, begleiten wir die Transaktion in Abstimmung mit dem lokalen HLB-Partner – das vermeidet parallele Beratungsstrukturen ohne Koordination.
Viele Transaktionen im Mittelstand haben einen nachfolgerechtlichen Hintergrund: kein Nachfolger in der Familie, oder die Übergabe wird mit einem Teilverkauf verbunden. Dann müssen Gesellschaftsrecht, Erbrecht und Steuerrecht in einem Zug gedacht werden – siehe Unternehmensnachfolge.
Die Kosten hängen vom Umfang der Transaktion, der Komplexität der Vertragsstruktur und dem Aufwand für Due Diligence und Verhandlung ab. Wir rechnen transparent nach Stundensätzen, Pauschalen oder RVG ab.
Wir klären die Ausgangslage, zeigen die Transaktionsoptionen auf und erläutern, welcher Aufwand für Due Diligence und Vertragsgestaltung realistisch ist. Danach wissen Sie, was Sie erwartet – bevor Sie über das weitere Vorgehen entscheiden.
Bei uns sitzen Anwälte, Steuerberater und Wirtschaftsprüfer im selben Haus. Sie bekommen keine drei Gutachten, die sich widersprechen, sondern eine abgestimmte Aussage – über alle Phasen hinweg, mit einem festen Ansprechpartner.
Legal, Tax und Financial Due Diligence aus einer Hand – ohne Abstimmungsverluste.
Holding und Sperrfristen rechtzeitig prüfen – mögliche Sperrfristen können den Erlös beeinflussen.
Ein Ansprechpartner über alle Phasen – von der Strukturierung bis nach dem Closing.
Grenzüberschreitende Deals koordiniert mit dem lokalen HLB-Partner in über 150 Ländern.
Verwandte Themen: Gesellschaftsvertrag · Kündigung und Ausscheiden eines Gesellschafters · Due Diligence · Holding gründen
Beim Share Deal kauft der Erwerber Geschäftsanteile und übernimmt das Unternehmen mit allen Rechten und Risiken. Beim Asset Deal kauft er einzelne Wirtschaftsgüter – Maschinen, Forderungen, Marken, Verträge –, aber nicht die Gesellschaft selbst.
Für den Verkäufer ist der Share Deal bei GmbH-Anteilen meist günstiger (Anteilsgewinne über eine Holding zu 95 % steuerfrei stellbar), für den Käufer oft der Asset Deal (Step-up und Abschreibung, eingrenzbare Risiken). Die Form ist Verhandlungssache – wir rechnen beide Varianten durch, bevor Sie verhandeln.
Beim Share Deal ja: Die Abtretung von GmbH-Geschäftsanteilen ist beurkundungspflichtig. Den Notar koordinieren wir; die Vertragsgestaltung bleibt in unserer Hand.
So früh wie möglich. Ob eine Holdingstruktur vor einem späteren Verkauf steuerlich sinnvoll ist, hängt maßgeblich vom Einbringungszeitpunkt, der Rechtsform, der Beteiligungsstruktur und möglichen Sperrfristen nach dem Umwandlungssteuerrecht ab. Bei bestimmten Umstrukturierungen kann eine siebenjährige Sperrfrist zu beachten sein. Wer heute an Verkauf oder Übergabe denkt, sollte die Struktur jetzt prüfen lassen – je später, desto weniger Gestaltungsspielraum.
Nach Stundensatz: grundsätzlich 230 bis 350 € pro Stunde; in größeren Transaktionen ergänzt durch Pauschalen. Das Erstberatungsgespräch klärt Ausgangslage, Optionen und realistischen Aufwand.
Wenn Sie eine Transaktion planen, einen Unternehmenskauf prüfen oder die steuerliche Struktur vor einem Verkauf klären möchten – wir sind innerhalb von 24 Stunden erreichbar.
Rückmeldung innerhalb von 24 Stunden.
* Alle Honorare verstehen sich zzgl. der gesetzlichen Umsatzsteuer.