
Legal, Financial und Tax aus einer Hand. Risiken aufdecken, Red Flags einordnen, Kaufpreis absichern. So unterschreiben Sie mit klarem Bild, statt auf gut Glück.
Umfang und Format klären, klarer Kostenrahmen. Rückmeldung innerhalb von 24 Stunden, nicht nach vier Wochen.
gemeinsam mit der Westprüfung-Gruppe
Mitglied im HLB-Netzwerk (international aufgestellt)
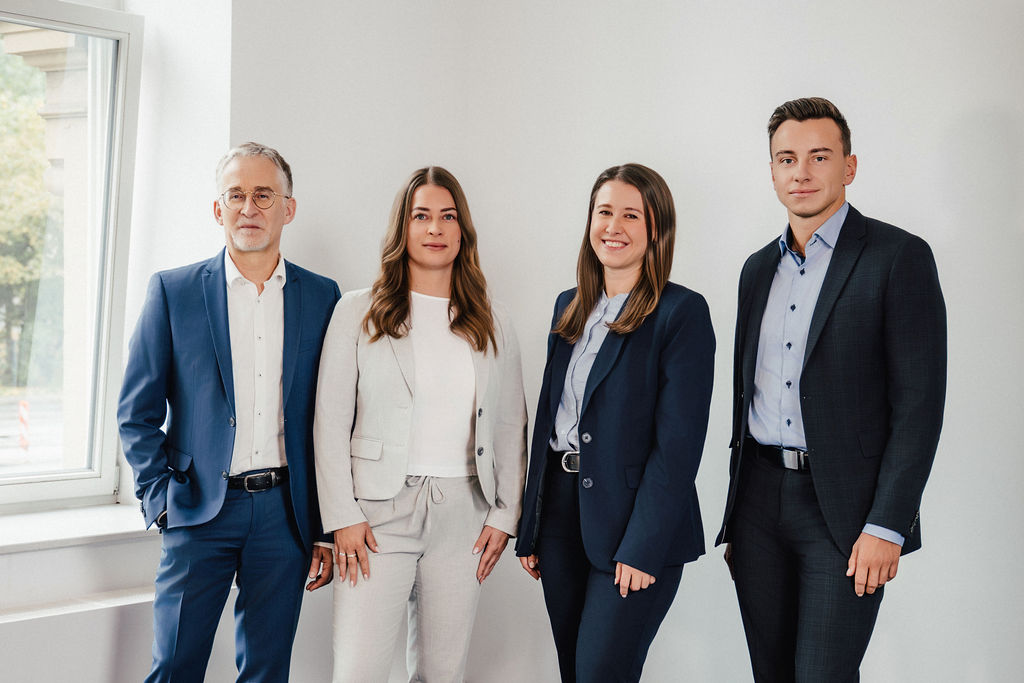
4 Rechtsanwältinnen und Rechtsanwälte, ein Wirtschaftsprüfer und ein Steuerberater
Nach dem Erstgespräch klären wir gemeinsam Umfang und Format der Due Diligence. Sie bekommen von Anfang an einen klaren Kostenrahmen und keinen offenen Auftrag ohne Kontrolle.
Rückmeldung in 24 Stunden, Zwischenstand nach zwei Wochen
Wer ein Unternehmen kauft oder verkauft, braucht verlässliche Zahlen, klare Rechtsverhältnisse und eine ehrliche Einschätzung der Risiken. Unser Team deckt Legal und Tax Due Diligence aus einer Hand ab: Die Anwältinnen und Anwälte der Kanzlei arbeiten dabei mit der Steuerberatung und Wirtschaftsprüfung im Haus zusammen.
So decken wir die wesentlichen Prüfbereiche einer Due Diligence innerhalb der Kanzlei ab. Sie brauchen keine zwei Kanzleien, die sich gegenseitig abstimmen müssen.
Rechtsanwältinnen und Rechtsanwälte
darunter ein Fachanwalt für Steuerrecht
Sie ist das Werkzeug, mit dem Sie herausfinden, ob das Unternehmen hält, was der Verkäufer verspricht. Ein laufendes Verfahren, eine unerkannte Steuerschuld, ein nicht übertragbarer Vertrag: Wer das vor dem Kauf weiß, kann nachverhandeln, Garantien fordern oder den Deal abblasen. Wer es danach erfährt, trägt den Schaden.
Die Ergebnisse fließen direkt in die Kaufpreisverhandlung ein. Eine saubere Due Diligence ist deshalb keine Kostenstelle, sondern ein Hebel auf Preis und Vertragssicherheit. Mehr zum Ablauf einer Transaktion auf der Seite zur M&A-Beratung.
Die Disziplinen liefern unterschiedliche Perspektiven und ergänzen sich. Zusammen ergeben sie ein vollständiges Risikobild, das direkt in Preis und Vertrag einfließt.
wird geprüft aus drei Blickwinkeln
01
Verträge, Gesellschafterstruktur, Rechtsstreit, Schutzrechte, Genehmigungen, ergänzend IT-rechtliche Verträge und Datenschutz-Compliance. Ergebnis: rechtlicher Red-Flag-Bericht.
02
Jahresabschlüsse, Liquidität, Working Capital, bereinigtes EBITDA. Liefert die Argumente für Preisanpassungen.
03
Offene Steuerjahre, Betriebsprüfungen, latente Risiken aus vergangenen Gestaltungen und Betriebsaufspaltungen.
Ein Red-Flag-Bericht mit Risikobeurteilung und Handlungsempfehlung, der direkt in Kaufpreisverhandlung und Kaufvertrag einfließt.
Prüft rechtliche Risiken: Wer hat welche Rechte? Welche Verträge gehen über, welche enden beim Eigentümerwechsel? Gibt es Klagen, offene Haftungsrisiken oder Verträge, die ohne Zustimmung Dritter nicht übertragbar sind? Ergebnis ist ein rechtlicher Red-Flag-Bericht mit Handlungsempfehlungen für den Kaufvertrag.
Überprüft die wirtschaftliche Substanz: Stimmen Umsatz, Marge und Cashflow mit den Darstellungen des Verkäufers überein? Wie hoch ist das bereinigte EBITDA? Welche Risiken stecken in der Bilanz? Im Mittelstand liefert diese Analyse häufig die entscheidenden Argumente für Preisanpassungen.
Sucht Steuerrisiken, die nach dem Kauf auf den Käufer übergehen: offene Betriebsprüfungszeiträume, nicht abgegoltene Steuern, Risiken aus Betriebsaufspaltungen oder inkongruenten Ausschüttungen. Wir decken Legal und Tax aus einer Hand ab, weil Anwälte, Steuerberater und Wirtschaftsprüfer im selben Haus arbeiten.
Die Übersicht zeigt die wichtigsten Prüfbereiche bei einem Mittelstandskauf. Sie ersetzt keine individuelle Prüfung, gibt aber einen Eindruck vom Umfang.
Diese IT-rechtlichen und datenschutzrechtlichen Punkte prüfen wir mit Torsten Höcker als Fachkraft für Datenschutz (DEKRA-zertifiziert) ergänzend im Rahmen der Legal Due Diligence. Eine technische Prüfung der IT-Systeme ist davon nicht umfasst.
Je besser der Verkäufer den Datenraum vorbereitet, desto reibungsloser und schneller läuft der Prozess und desto stärker ist seine Verhandlungsposition.
Klüger, als auf den Käufer zu warten: Eine eigene Prüfung aus Verkäuferperspektive zeigt vorab, welche Risiken ein Käufer entdecken wird. Das gibt Zeit, Probleme zu beheben oder Erklärungen vorzubereiten, beschleunigt den Prozess und schützt vor überzogenen Preisabschlägen. Mehr dazu unter Unternehmen verkaufen.
1
Sie prüfen ein Unternehmen, das Sie kaufen wollen. Ziel ist ein vollständiges Risikobild auf Basis der Verkäuferunterlagen. Das Ergebnis fließt direkt in Kaufpreis und Kaufvertrag ein.
2
Sie bereiten den Verkauf vor. Eine eigene Prüfung zeigt, was ein Käufer finden wird, und gibt Ihnen die Chance, Probleme vorab zu beheben oder Erklärungen zu liefern.
3
Eine komprimierte Prüfung unter Zeitdruck, die sich auf die wesentlichen Risiken konzentriert. Typisch bei engen Fristen oder als erste Einschätzung vor der vollständigen Prüfung.
Wir beraten Sie, welches Format passt, und übernehmen die Durchführung rechtlich und steuerlich aus einer Hand. Beim Management-Buy-out gelten besondere Anforderungen, weil das Team als Käufer im Interessenkonflikt steht.
Referenzfall
Gießen · Mittelhessen
Beispiel aus der Praxis
Ausgangslage
Ein mittelständisches Unternehmen stand kurz vor dem Kauf. Die finanzierende Bank verlangte, dass die Bedingung im Kaufvertrag nicht wie üblich aufschiebend, sondern auflösend formuliert wird. Käufer und Verkäufer waren verunsichert, die Transaktion drohte zu scheitern.
Was der Mandant befürchtete
Dass die ungewohnte Vertragsstruktur entweder zu rechtlichen Risiken für ihn oder zum Scheitern des über Monate vorbereiteten Deals führt.
Vorgehen
Wir analysierten die Anforderung der Bank, erklärten beiden Seiten die Rechtsfolgen beider Varianten und entwickelten eine Struktur, die die Bedingung der Bank erfüllte, ohne die Interessen einer Partei zu gefährden. Die Abstimmung erfolgte im Dreiklang zwischen Käufer, Verkäufer und Bank.
Ergebnis mit Wirkung
Die Transaktion wurde erfolgreich abgeschlossen. Der Deal, der kurz vor dem Scheitern stand, kam zustande, weil die Vertragsstruktur präzise auf alle drei Beteiligten abgestimmt war.
Was dieser Fall zeigt
Detailfragen im Vertragswerk können den gesamten Deal gefährden. Wer einen Anwalt hat, der Konstruktion und wirtschaftliche Interessen aller Beteiligten im Blick hat, schützt die Transaktion im kritischsten Moment.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Ein Unternehmer wollte eine mittelständische Gruppe kaufen. Das Zielunternehmen hatte vor Jahren die Betriebsimmobilie in eine separate Gesellschaft ausgegliedert, die ein Gesellschafter kontrollierte. Auf den ersten Blick sah die Struktur steuerlich günstig aus.
Was der Mandant befürchtete
Dass er verdeckte Steuerlasten übernimmt und die Struktur nach dem Kauf nicht stabil bleibt, ein Risiko, das er ohne genaue Prüfung nicht beziffern konnte.
Vorgehen
Im Rahmen der Tax Due Diligence prüften wir die Betriebsaufspaltung auf ihre steuerliche Tragfähigkeit. Dabei zeigte sich, dass eine frühere Schenkung innerhalb der Familie die Betriebsaufspaltung gefährdet hatte, was bei einer Betriebsprüfung nach dem Kauf zur Aufdeckung stiller Reserven geführt hätte.
Ergebnis mit Wirkung
Das Risiko wurde vor dem Signing quantifiziert und in den Verhandlungen berücksichtigt. Der Mandant erwarb das Unternehmen mit einer Preisanpassung und einer Garantie des Verkäufers für den Zeitraum der offenen Steuerjahre.
Was dieser Fall zeigt
Steuerrisiken aus vergangenen Strukturentscheidungen werden oft erst unter Druck sichtbar. Eine Tax Due Diligence, die auch Betriebsaufspaltungen, Pensionszusagen und Schenkungen prüft, schützt vor Risiken, die sonst erst Jahre später auftauchen.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Ein Unternehmen wollte eine digitale Plattform erwerben, über die Kundendaten verarbeitet wurden. Der Verkäufer hatte keine dokumentierte DSGVO-Struktur, kein Verarbeitungsverzeichnis und keine Auftragsverarbeitungsverträge mit seinen Dienstleistern.
Was der Mandant befürchtete
Dass er nach dem Kauf mit Bußgeldern oder Haftungsrisiken aus Datenschutzverstößen konfrontiert wird, die der Verkäufer zu verantworten hatte.
Vorgehen
Im Rahmen der Legal Due Diligence prüften wir ergänzend IT-Verträge, Drittanbieter, Datenschutzdokumentation und NIS2-Betroffenheit. Das Ergebnis: drei kritische Red Flags, darunter ein fehlender Auftragsverarbeitungsvertrag mit einem zentralen Dienstleister und eine nicht gemeldete Datenpanne aus dem Vorjahr.
Ergebnis mit Wirkung
Der Mandant forderte vor dem Closing die Beseitigung der kritischen Punkte und eine Garantie des Verkäufers für sämtliche Datenschutzverstöße der Vergangenheit. Die Transaktion wurde mit diesen Bedingungen abgeschlossen.
Was dieser Fall zeigt
Bei einem Unternehmenskauf können datenschutzrechtliche Risiken aus der Vergangenheit – abhängig von der Transaktionsstruktur, dem verantwortlichen Rechtsträger und der konkreten Datenverarbeitung – beim Zielunternehmen verbleiben oder auf den Erwerber übergehen. Die Risiken sollten daher vor dem Closing geprüft und durch Garantien, Freistellungen sowie gegebenenfalls konkrete Abhilfemaßnahmen abgesichert werden. Eine sorgfältige Legal Due Diligence ist hier unverzichtbar.
Beispielhafte, anonymisierte Szenarien aus der Beratungspraxis. Sie geben keine konkreten Mandate wieder. Konkrete Folgen hängen vom Einzelfall ab.
Wir begleiten Transaktionen im Mittelstand seit 2018 mit dem Ansatz, rechtliche und steuerliche Prüfung aus einer Hand zu liefern. Unsere vier Anwältinnen und Anwälte decken gemeinsam mit Steuerberatung und Wirtschaftsprüfung im Haus die wesentlichen Prüfbereiche ab.
Legal und Tax im Haus, ohne zwei Kanzleien, die sich abstimmen müssen.
Typische Dauer im Mittelstand. Ein gut vorbereiteter Datenraum verkürzt die Prüfung erheblich.
Zwischenstand spätestens nach zwei Wochen, statt vier bis fünf Wochen Funkstille wie oft üblich.
Honorar 230 bis 350 € pro Stunde, bei größeren Transaktionen Pauschalen. Kein offener Auftrag.
Verwandte Themen: M&A · Unternehmen verkaufen · Management-Buy-out · Datenschutzrecht
Je nach Transaktion Gesellschafts- und Vertragsrecht, Arbeitsverhältnisse, Rechtsstreitigkeiten, Schutzrechte und Genehmigungen (Legal), Jahresabschlüsse und Liquidität (Financial), offene Steuerjahre und Betriebsprüfungsrisiken (Tax). Zusammen ergeben die drei Prüfungen ein vollständiges Risikobild.
Die Legal DD prüft rechtliche Risiken (Rechte, Verträge, Klagen), die Financial DD die wirtschaftliche Substanz (Umsatz, Marge, bereinigtes EBITDA) und die Tax DD Steuerrisiken, die nach dem Kauf übergehen (offene Steuerjahre, Betriebsaufspaltungen). Bei uns kommen Legal und Tax aus einer Hand.
Gesellschaftsvertrag und Beschlüsse, Jahresabschlüsse und BWA, alle wesentlichen Verträge, Arbeitsverträge und Pensionszusagen, Steuerbescheide, Rechtsstreitigkeiten, Schutzrechte und Softwareverträge sowie die Datenschutzdokumentation. Je vollständiger der Datenraum, desto schneller und günstiger die Prüfung.
Im Mittelstand typischerweise zwei bis acht Wochen, abhängig von Komplexität, Prüfumfang und Zustand des Datenraums. Ein gut vorbereiteter Datenraum verkürzt die Prüfung erheblich, ein lückenhafter verlängert sie. Wir geben spätestens nach zwei Wochen einen Zwischenstand.
Eine Prüfung aus Verkäuferperspektive, bevor der Käufer prüft. Sie zeigt vorab, welche Risiken ein Käufer finden wird, und gibt Zeit, Probleme zu beheben oder Erklärungen vorzubereiten. Das beschleunigt den Prozess und schützt vor überzogenen Kaufpreisabschlägen auf Basis von Missverständnissen.
Wenn Sie ein Unternehmen kaufen oder verkaufen und eine Due Diligence planen: Wir melden uns innerhalb von 24 Stunden. Sie sprechen direkt mit einem Anwalt und bekommen von Anfang an einen klaren Kostenrahmen.
Rückmeldung innerhalb von 24 Stunden.
* Alle Honorare verstehen sich zzgl. der gesetzlichen Umsatzsteuer.