
Für Wohnungs-, Agrar-, Energie-, Waren- und Dienstleistungsgenossenschaften sowie für alle, die eine Genossenschaft gründen wollen. Satzung gestalten, Organe begleiten, Steuer mitdenken. Von der Gründung bis zur Abwicklung.
Rechtslage klären, Optionen mit Vor- und Nachteilen, nächster Schritt. Rückmeldung in 24 Stunden.
gemeinsam mit der Westprüfung-Gruppe
Mitglied im HLB-Netzwerk (international aufgestellt)
4 Rechtsanwältinnen und Rechtsanwälte, ein Wirtschaftsprüfer und ein Steuerberater
Im Erstgespräch klären wir, ob die Genossenschaft für Ihr Vorhaben die passende Rechtsform ist und welche Schritte bis zur Eintragung nötig sind.
In ihrer mitgliedschaftlichen Ausrichtung und dem Kopfstimmrecht („ein Mitglied, eine Stimme“) ähnelt die Genossenschaft dem Verein, mit der Trennung von Vorstand und Aufsichtsrat der Aktiengesellschaft. Unser Fokus liegt nicht nur auf den rechtlichen, sondern auch auf den steuerlichen Themen. Wir bündeln beides: Alessa Niedziella als Rechtsanwältin, Erik Spielmann als Fachanwalt für Steuerrecht, Sven Abel als Steuerberater und Axel Becker als Wirtschaftsprüfer und Steuerberater.
Die Zusammenarbeit mit unseren Wirtschaftsprüfern, Steuerberatern und Betriebswirten ermöglicht interprofessionelle Lösungen. Durch HLB Deutschland und HLB International beantworten wir auch grenzüberschreitende Fragen.
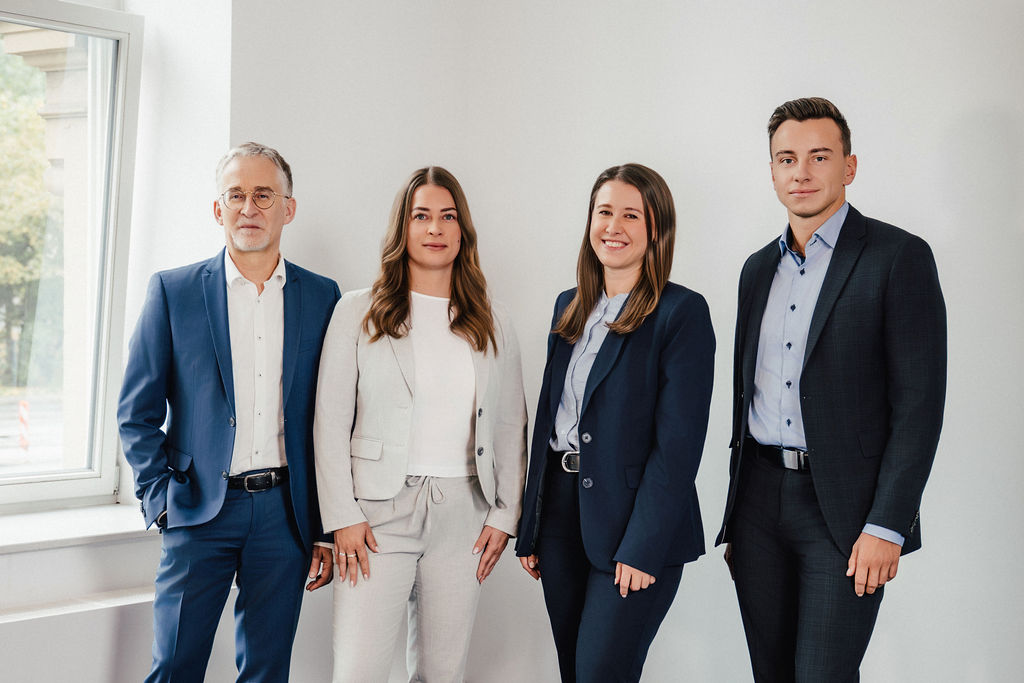
Rechtsanwältin und Rechtsanwalt
gemeinsam mit Steuerberatung und Wirtschaftsprüfung im Haus
Genossenschaften haben in Deutschland eine lange Tradition, von Bank- und Agrargenossenschaften bis zu Wohnungsgenossenschaften. In jüngerer Zeit finden auch ländliche Waren- und Dienstleistungsgenossenschaften, Energie- und Dorfladengenossenschaften vermehrt Zuspruch. Die Einsatzmöglichkeiten sind vielfältig.
Wir beraten Sie von der Gründung über die laufende Organisation und das Tagesgeschäft bis zu Umstrukturierungen oder der Abwicklung Ihrer Genossenschaft.
Die Leistungen orientieren sich am Lebenszyklus der Genossenschaft.
Satzung & Register
Gestaltung von Satzung und Nebenordnungen, Begleitung der Gründungsprüfung und Anmeldung zum Genossenschaftsregister.
Steuerbegünstigung
Prüfung der Gemeinnützigkeit, Feststellung nach § 60a AO und Vertretung vor Finanzbehörden und Finanzgerichten.
Laufender Betrieb
Bestellung und Abberufung von Organmitgliedern, Begleitung von Vorstands-, Aufsichtsrats- und Generalversammlungen.
Streit & Ende
Organstreitigkeiten, Informations- und Kontrollrechte, Prozessvertretung sowie Auflösung und Abwicklung.
Auch Vermögensbildung und -verwaltung, insbesondere Rücklagenbildung und Vermögensumschichtungen, begleiten wir unter Berücksichtigung gemeinnützigkeitsrechtlicher Vorgaben. Mehr dazu unter Gemeinnützigkeitsrecht.
Die Gründung folgt dem Genossenschaftsgesetz und ist strenger geregelt als beim Verein.
Eine Genossenschaft braucht mindestens drei Mitglieder und eine schriftliche Satzung. Sie regelt Zweck, Geschäftsanteile, Haftung und die Rechte der Organe.
Jede Genossenschaft muss Mitglied in einem genossenschaftlichen Prüfungsverband sein. Dieser prüft die Gründung, bevor die Genossenschaft ins Genossenschaftsregister eingetragen wird.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
In einer Gemeinde im Landkreis Gießen wollten rund 150 Bürger einen Dorfladen mit Café als Genossenschaft betreiben. Ein Teil der Initiatoren wünschte sich zusätzlich die Anerkennung als gemeinnützig.
Was der Mandant befürchtete
Die Initiatoren befürchteten, dass Gründung und Prüfung zu lange dauern, die Haftung der Mitglieder unklar ist und die Gemeinnützigkeit an der wirtschaftlichen Tätigkeit scheitert.
Vorgehen
Wir gestalteten eine Satzung mit Haftungsbeschränkung, stimmten sie mit dem Prüfungsverband ab und prüften die Gemeinnützigkeit realistisch. Mit den Steuerberatern wurde ein Plan für Geschäftsanteile und Rücklagen erstellt.
Ergebnis mit Wirkung
Die Genossenschaft wurde eingetragen und eröffnete planmäßig. Auf die Gemeinnützigkeit wurde nach Prüfung bewusst verzichtet, um den Ladenbetrieb nicht einzuschränken.
Was dieser Fall zeigt
Nicht jede gute Idee passt zur Gemeinnützigkeit. Eine ehrliche Prüfung zu Beginn spart später Ärger mit dem Finanzamt.
Typische Konstellationen aus der anwaltlichen Beratungspraxis, aufgebaut anhand bekannter Muster aus dem Gemeinnützigkeitsrecht. Konkrete Folgen hängen vom Einzelfall ab.
Leitet die Genossenschaft eigenverantwortlich und vertritt sie nach außen. Er besteht grundsätzlich aus mindestens zwei Personen, bei kleinen Genossenschaften kann die Satzung eine Person vorsehen.
Überwacht den Vorstand. Bei Genossenschaften mit nicht mehr als 20 Mitgliedern kann die Satzung auf einen Aufsichtsrat verzichten.
Das Organ der Mitglieder, in dem jedes Mitglied grundsätzlich eine Stimme hat. Bei großen Genossenschaften kann eine Vertreterversammlung an ihre Stelle treten.
Als Mandant profitieren Sie von der bereichsübergreifenden Expertise. Die Zusammenarbeit mit unseren Wirtschaftsprüfern, Steuerberatern und Betriebswirten ermöglicht es, Fragen aus Recht, Steuer und Betriebswirtschaft interprofessionell zu beantworten.
Recht, Steuerberatung und Wirtschaftsprüfung arbeiten zusammen, ohne Informationsverlust.
Satzung, Prüfungsverband und Registereintragung aus einer Hand.
Grenzüberschreitende Fragen über HLB Deutschland und HLB International.
mit klarer Einordnung und nächstem Schritt.
Verwandte Themen: Weitere Rechtsgebiete (Übersicht) · Vereinsrecht · Gemeinnützigkeitsrecht · Gesellschaftsrecht
Für die Gründung sind mindestens drei Mitglieder erforderlich. Die Genossenschaft ist für einen wechselnden Mitgliederbestand angelegt, Ein- und Austritte sind ohne Satzungsänderung möglich.
Gegenüber Gläubigern haftet nur die Genossenschaft mit ihrem Vermögen. Ob Mitglieder im Insolvenzfall Nachschüsse leisten müssen, regelt die Satzung. In der Praxis wird die Nachschusspflicht meist ausgeschlossen oder begrenzt.
Das Genossenschaftsgesetz schreibt die Pflichtmitgliedschaft vor. Der Prüfungsverband prüft die Gründung sowie regelmäßig die wirtschaftlichen Verhältnisse und die Ordnungsmäßigkeit der Geschäftsführung, um die Mitglieder zu schützen.
Ja, wenn Satzung und tatsächliche Geschäftsführung den Anforderungen der Abgabenordnung entsprechen. Wir prüfen die Voraussetzungen und beantragen die Feststellung nach § 60a AO beim Finanzamt.
Einzelheiten zu den Kosten besprechen Sie vorab mit Ihrer Ansprechpartnerin oder Ihrem Ansprechpartner. Der Stundensatz liegt grundsätzlich bei 230 bis 350 €; je nach Mandat sind auch Pauschalen oder eine Abrechnung nach RVG möglich. Alle Leistungen zzgl. USt. Für Gründungsprojekte erstellen wir auf Wunsch ein Angebot.
Sie planen eine Gründung oder haben eine Frage zu Satzung, Organen oder Gemeinnützigkeit? Wir geben Ihnen innerhalb von 24 Stunden Rückmeldung.
Honorarrahmen danach: 230 bis 350 € pro Stunde.
* Alle Honorare verstehen sich zzgl. der gesetzlichen Umsatzsteuer.