
Für Enterbte, Erben und Unternehmer. Auskunft sichern, Wert ermitteln, Anspruch berechnen. So entscheidet die Vollständigkeit des Nachlasses, nicht das erste Angebot der Gegenseite.
Wir klären, ob Sie fordern, abwehren oder gestalten, und was Ihr Ziel ist. Rückmeldung innerhalb von 24 Stunden.
gemeinsam mit der Westprüfung-Gruppe
Mitglied im HLB-Netzwerk (international aufgestellt)
4 Rechtsanwältinnen und Rechtsanwälte, ein Wirtschaftsprüfer und ein Steuerberater
Im Erstgespräch klären wir, ob Sie fordern, abwehren oder vorausschauend gestalten, und stecken den groben Rahmen ab. Danach prüfen wir Schritt für Schritt die auskunftspflichtigen Positionen und den anzusetzenden Wert.
Rückmeldung innerhalb von 24 Stunden
Wer durch Testament enterbt wurde oder weniger erhält, als ihm das Gesetz garantiert, hat in der Regel einen Pflichtteilsanspruch. Wir beraten Pflichtteilsberechtigte, die ihren Anspruch durchsetzen wollen, und Erben sowie Unternehmer, die ihn frühzeitig planen oder abwehren müssen. Torsten Höcker (Fachkraft für Datenschutz, DEKRA-zertifiziert), Erik Spielmann (Fachanwalt für Steuerrecht) und Natalja Walter arbeiten mit der Steuerberatung und Wirtschaftsprüfung im Haus zusammen.
Gerade bei der Bewertung von Betriebsvermögen bietet das einen konkreten Vorteil: Erbrechtliche Beratung, steuerrechtliche Prüfung und Unternehmensbewertung kommen aus demselben Haus.
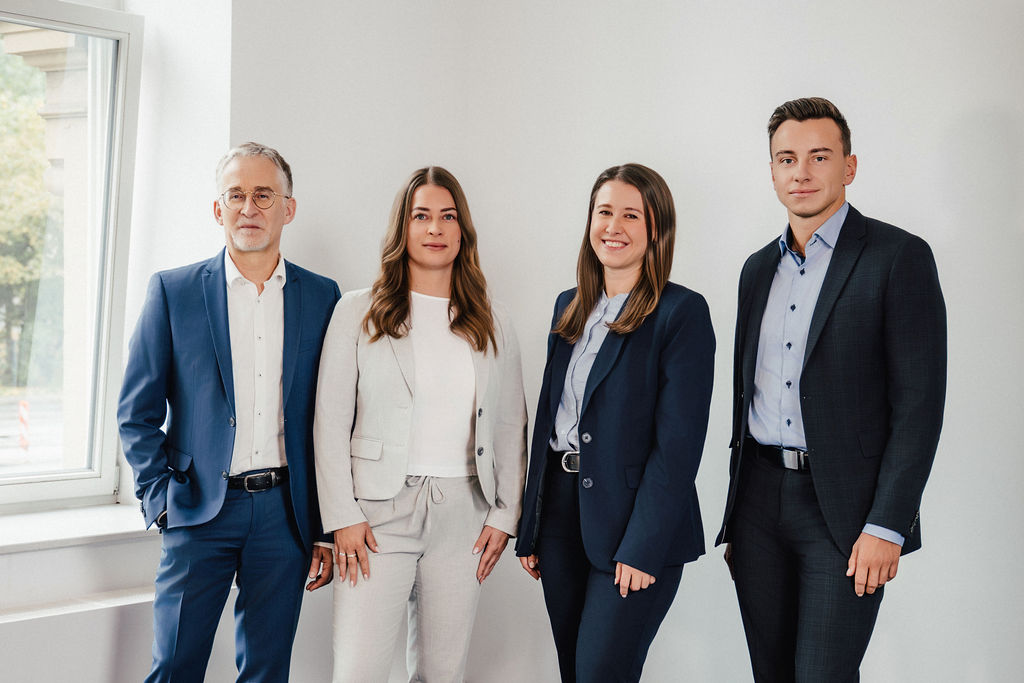
Ihr Team im Erbrecht
darunter ein Fachanwalt für Steuerrecht
Das deutsche Erbrecht schützt bestimmte Angehörige vor einer vollständigen Enterbung. Wer durch Testament oder Erbvertrag von der Erbfolge ausgeschlossen wird, behält einen Anspruch auf die Hälfte des gesetzlichen Erbteils. Dieser Pflichtteil ist ein reiner Geldanspruch, kein Anteil am Nachlass selbst. Der Berechtigte wird nicht Miterbe, kann aber vom Erben die Auszahlung eines Geldbetrags verlangen.
Der Pflichtteil beträgt die Hälfte des Wertes des gesetzlichen Erbteils. Maßgeblich ist der Nettonachlass zum Todeszeitpunkt: Vermögen abzüglich Schulden. Beispiel mit einem Nettonachlass von 600.000 Euro und drei Kindern, von denen zwei enterbt sind.
Nettonachlass
Vermögen abzüglich Schulden
÷ 3 Kinder
Gesetzlicher Erbteil
je Kind, ein Drittel
÷ Hälfte
Pflichtteil
je enterbtem Kind, in Geld
Jedes enterbte Kind kann 100.000 Euro als Pflichtteil in Geld verlangen, unabhängig davon, was der eingesetzte Erbe mit dem Nachlass macht. Schenkungen der letzten zehn Jahre können über den Pflichtteilsergänzungsanspruch hinzugerechnet werden, mit abnehmendem Anteil je länger sie zurückliegen. Frühe Gestaltung zahlt sich hier aus.
Pflichtteilsberechtigt sind die Kinder des Erblassers, der Ehegatte und, wenn keine Kinder vorhanden sind, die Eltern. Geschwister, Nichten, Neffen und weitere Verwandte haben grundsätzlich keinen Pflichtteilsanspruch, auch nicht nach vielen Jahren enger Verbundenheit.
Kinder sind immer pflichtteilsberechtigt, ob ehelich, nichtehelich oder adoptiert, auch Kinder aus einer früheren Ehe. Stirbt ein Kind vor dem Erblasser, treten dessen eigene Kinder, also die Enkel, an seine Stelle. Der Pflichtteil beträgt die Hälfte des gesetzlichen Erbteils. Bei zwei Kindern ohne überlebenden Ehegatten erbt jedes Kind gesetzlich die Hälfte; der Pflichtteil beträgt dann je ein Viertel des Nachlasswertes.
Der überlebende Ehegatte hat einen Pflichtteil in Höhe der Hälfte seines gesetzlichen Erbteils. Dessen Höhe hängt von den weiteren Erben und vom Güterstand ab. In Zugewinngemeinschaft erhöht sich der gesetzliche Erbteil um ein Viertel als pauschaler Zugewinnausgleich, in Gütertrennung nicht. Beide Gestaltungen wirken damit direkt auf die Pflichtteilsquote, was bei der Nachlassplanung nicht übersehen werden sollte.
Wer seinen Pflichtteil geltend macht, weiß in der Regel nicht, was der Nachlass tatsächlich wert ist. Der Erbe ist verpflichtet, ein Nachlassverzeichnis zu erstellen und Auskunft zu geben. Sind die Angaben unvollständig oder offensichtlich unrichtig, kann der Pflichtteilsberechtigte ein notarielles Nachlassverzeichnis verlangen. Der Notar ermittelt den Bestand dann unabhängig.
Für die Bewertung von Immobilien, Gesellschaftsanteilen oder Betriebsvermögen gibt es zusätzlich einen Wertermittlungsanspruch. Bei Immobilien bedeutet das ein Sachverständigengutachten auf Kosten des Nachlasses. Bei Unternehmensanteilen sind die Bewertungsmaßstäbe komplex und häufig streitig. Wir verbinden erbrechtliche Beratung mit steuerrechtlicher und wirtschaftsprüferischer Kompetenz im selben Haus, was gerade bei Betriebsvermögen einen konkreten Vorteil bietet.
Wie ein Nachlassverzeichnis erstellt und durchgesetzt wird, lesen Sie unter Nachlassverzeichnis.
Der Weg beginnt mit der Auskunft: Der Erbe muss offenlegen, was zum Nachlass gehört. Stimmen die Angaben nicht, folgt das notarielle Verzeichnis. Erst wenn der Wert feststeht, wird der genaue Betrag berechnet und eingefordert. Zahlt der Erbe nicht, bleibt der Klageweg. Wir prüfen, ob ein Stufenverfahren sinnvoll ist, bei dem Auskunft, Wertfeststellung und Zahlung nacheinander eingeklagt werden, ohne alle Karten gleichzeitig aufzudecken.
Erben stehen vor dem umgekehrten Problem: den Nachlass ordnungsgemäß ausweisen, ohne mehr zu zahlen, als geschuldet ist. Häufige Streitpunkte sind die Bewertung von Gesellschaftsanteilen, die Anrechnung von Vorschenkungen und die Frage, ob Zuwendungen auf den Pflichtteil anzurechnen sind. Wir suchen wirtschaftlich tragfähige Lösungen, ohne einen Streit zu eskalieren, der die Familie dauerhaft belastet. Die meisten Pflichtteilsstreitigkeiten lassen sich durch klare Sachverhaltsaufarbeitung und ein strukturiertes Gespräch lösen.
Entstehen Streitigkeiten unter mehreren Beteiligten über den Nachlass, gibt die Seite zur Erbauseinandersetzung einen Überblick über die weiteren Schritte.
Kein Thema verbindet Erbrecht und Gesellschaftsrecht so eng wie die Unternehmensnachfolge. Wer sein Unternehmen an ein Kind oder einen externen Nachfolger überträgt, muss die Pflichtteilsansprüche der übrigen Kinder im Blick haben. Wird das Unternehmen übertragen, können die übrigen Berechtigten trotzdem ihren Geldanspruch geltend machen. Das kann die Liquidität ernsthaft gefährden.
Zentral ist die Abstimmung von Gesellschaftsvertrag und Testament. Ein Unternehmertestament, das erbrechtliche und gesellschaftsrechtliche Nachfolge nicht aufeinander abstimmt, erzeugt Widersprüche, die im Erbfall nicht mehr repariert werden können. Zur Gestaltung beraten wir unter Nachlassplanung; zur steueroptimierten Gesamtstruktur mit Regelverschonung nach §§ 13a, 13b ErbStG siehe Unternehmensnachfolge.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Ein Unternehmer mit einer Gruppe aus Holding und mehreren Tochtergesellschaften plante die Übergabe an seinen Neffen. Die eigenen Kinder sollten nicht operativ eingebunden werden, hatten aber nach dem damaligen Stand Pflichtteilsansprüche, die das gesamte Transfervolumen erheblich belastet hätten.
Was der Mandant befürchtete
Die Kinder könnten nach seinem Tod ihre Ansprüche geltend machen und den Neffen zur sofortigen Auszahlung hoher Beträge zwingen oder das Unternehmen in Schieflage bringen. Ohne Gestaltung stand eine Steuerdifferenz von fünf bis acht Millionen Euro im Raum, zusätzlich zu den Liquiditätsrisiken.
Vorgehen
Wir erarbeiteten mit der Steuerberatung im selben Haus eine Struktur, die das Betriebsvermögen steuerbegünstigt gestaltete und zugleich die Pflichtteilsrisiken durch rechtzeitige vertragliche Regelungen mit den Kindern reduzierte. Bewertungsklauseln, Schenkungen mit ausreichendem Vorlauf und ein abgestimmtes Testament bildeten die Grundlage.
Ergebnis mit Wirkung
Die Übertragung konnte steuerbegünstigt und ohne unkontrollierte Pflichtteilsforderungen gestaltet werden. Die Kinder erhielten eine angemessene Gegenleistung für ihren Verzicht, die Unternehmenskontinuität blieb gewahrt.
Was dieser Fall zeigt
Pflichtteilsrisiken bei der Nachfolge entstehen nicht erst mit dem Erbfall. Wer zehn Jahre vorher beginnt, hat deutlich mehr Gestaltungsspielraum als derjenige, der kurz davor reagiert.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Eine Mandantin erfuhr, dass ihr Vater sie durch ein handschriftliches Testament vollständig enterbt und seine neue Ehefrau als Alleinerbin eingesetzt hatte. Sie war das einzige Kind aus erster Ehe und hatte seit Jahren kaum Kontakt zum Vater.
Was die Mandantin befürchtete
Leer auszugehen und keinen Einblick in den Nachlass zu erhalten, weil die Erbin keine Auskünfte geben wollte und den Wert, zu dem eine Immobilie und Bankguthaben gehörten, deutlich kleinrechnete.
Vorgehen
Wir stellten die Auskunftsansprüche gegenüber der Erbin klar und forderten ein vollständiges Nachlassverzeichnis an. Da die Angaben unvollständig blieben, wurde ein notarielles Verzeichnis veranlasst. Auf dieser Grundlage ließ sich der Pflichtteil präzise berechnen. Ein Rechtsstreit wurde durch ein strukturiertes Gespräch vermieden.
Ergebnis mit Wirkung
Die Mandantin erhielt ihren Pflichtteil ausgezahlt, der aufgrund der vollständigeren Immobilienbewertung deutlich über dem anfänglich genannten Betrag lag. Das Verfahren endete ohne Gerichtsverhandlung.
Was dieser Fall zeigt
Die Qualität des Nachlassverzeichnisses entscheidet über die Höhe des Pflichtteils. Wer unvollständige Angaben akzeptiert, verschenkt bares Geld.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Ein Erbe hatte das elterliche Unternehmen geerbt und kurz nach dem Erbfall verkauft. Der Bruder, durch Testament auf ein geringes Vermächtnis beschränkt, meldete einen Pflichtteilsergänzungsanspruch wegen Schenkungen an, die der Erblasser in den letzten Jahren vorgenommen hatte.
Was der Mandant befürchtete
Einen erheblichen Teil des Verkaufserlöses an den Bruder abführen zu müssen, obwohl er das Unternehmen jahrelang mit aufgebaut hatte. Er war unsicher, welche der früheren Schenkungen tatsächlich pflichtteilsrelevant waren.
Vorgehen
Wir prüften systematisch, welche Schenkungen innerhalb der Zehn-Jahres-Frist lagen, welche Bewertungsansätze galten und ob Anrechnungsbestimmungen des Erblassers wirksam vereinbart waren. Mehrere geltend gemachte Positionen erwiesen sich als nicht pflichtteilsrelevant oder bereits verjährt.
Ergebnis mit Wirkung
Die tatsächlich berechtigte Forderung lag deutlich unter dem ursprünglich Geforderten. Die Parteien einigten sich auf eine Zahlung, die der Erbe aus dem Verkaufserlös leisten konnte, ohne seinen Lebensunterhalt zu gefährden.
Was dieser Fall zeigt
Nicht jede Pflichtteilsforderung ist in voller Höhe berechtigt. Eine strukturierte Prüfung der Anrechnungs- und Verjährungsfragen schützt den Erben vor überzogenen Ansprüchen.
Beispielhafte, anonymisierte Szenarien aus der Beratungspraxis. Sie geben keine konkreten Mandate wieder. Konkrete Folgen hängen vom Einzelfall ab.
Wer eine Erbschaft ausschlägt, verliert grundsätzlich auch den Pflichtteil, es sei denn, er schlägt gerade aus, um den Pflichtteil zu erhalten. Wer dagegen enterbt wurde, also gar nicht erst Erbe war, behält den Pflichtteil in voller Höhe. Die Ausschlagungsfrist beträgt sechs Wochen ab Kenntnis, bei Ausschlagung im Ausland sechs Monate.
Die Reihenfolge ist wichtig: Schlägt ein Kind aus, rücken dessen Kinder nach, und der Pflichtteil verteilt sich neu. Ob eine solche Strategie steuerlich und pflichtteilsrechtlich sinnvoll ist, hängt vom Einzelfall ab. Zur Struktur unter mehreren Beteiligten siehe Erbengemeinschaft.
Der Pflichtteil ist zivilrechtlich, unterliegt aber steuerlichen Regeln. Pflichtteilsansprüche werden mit dem Erbschaftsteuerfreibetrag verrechnet: Kinder haben 400.000 Euro gegenüber jedem Elternteil, der Ehegatte 500.000 Euro. Was darüber liegt, wird mit dem jeweiligen Steuersatz belastet.
Der Güterstand wirkt auf den gesetzlichen Erbteil und damit auf die Pflichtteilsquote. In Zugewinngemeinschaft erhöht sich der Erbteil des Ehegatten um ein Viertel, was die Quote der Kinder verringert. Bei vermögenden Mandanten kann die Güterstandsschaukel, ein kontrollierter Wechsel des Güterstands, steuerlich und pflichtteilsrechtlich interessante Optionen eröffnen.
Zunächst klären wir, ob Sie fordern, abwehren oder gestalten. Dann prüfen wir Schritt für Schritt die auskunftspflichtigen Positionen und den anzusetzenden Wert. Stecken Immobilien oder Unternehmensanteile im Nachlass, bewertet die Wirtschaftsprüfung im Haus eigenständig. Das verschafft gerade bei Betriebsvermögen einen konkreten Vorteil.
Auskunft, notarielles Verzeichnis und Wertermittlung nach § 2314 BGB, die passende Stufe für Ihre Lage.
Wirtschaftsprüfer bewerten Immobilien und Unternehmensanteile eigenständig, ohne externen Partner.
Die meisten Pflichtteilsstreitigkeiten lassen sich durch klare Aufarbeitung außergerichtlich lösen.
Fristen gewahrt, Zwischenstand spätestens nach zwei Wochen, auch über längere Verfahren.
Verwandte Themen: Nachlassverzeichnis · Nachlassplanung · Unternehmensnachfolge · Erbengemeinschaft
Die Kinder des Erblassers, der Ehegatte und, wenn keine Kinder vorhanden sind, die Eltern. Kinder sind immer berechtigt, ob ehelich, nichtehelich oder adoptiert, auch aus früherer Ehe. Geschwister, Nichten und Neffen haben grundsätzlich keinen Pflichtteilsanspruch.
Die Hälfte des Wertes des gesetzlichen Erbteils, berechnet auf den Nettonachlass zum Todeszeitpunkt. Beispiel: 600.000 Euro Nachlass, drei Kinder, gesetzlicher Erbteil je 200.000 Euro, Pflichtteil je 100.000 Euro. Schenkungen der letzten zehn Jahre können über den Ergänzungsanspruch hinzugerechnet werden.
Der Anspruch verjährt grundsätzlich in drei Jahren. Die Frist beginnt mit dem Ende des Jahres, in dem Sie vom Erbfall und von Ihrer Enterbung Kenntnis erlangen. Wer zu spät handelt, verliert den Anspruch, deshalb sollte die Auskunft frühzeitig verlangt werden.
Schenkungen der letzten zehn Jahre vor dem Erbfall können über den Pflichtteilsergänzungsanspruch berücksichtigt werden. Je länger die Schenkung zurückliegt, desto geringer der anrechenbare Anteil. Ob eine Zuwendung des Erblassers selbst auf den eigenen Pflichtteil anzurechnen ist, hängt von den getroffenen Anrechnungsbestimmungen ab.
Grundsätzlich ja, mit Ausnahmen. Wer enterbt wurde, behält den Pflichtteil in voller Höhe. Wer als Erbe eingesetzt ist und ausschlägt, verliert den Pflichtteil in der Regel, es sei denn, die Ausschlagung erfolgt aus einem gesetzlich anerkannten Grund, um den Pflichtteil zu erhalten. Die Frist beträgt sechs Wochen ab Kenntnis.
Lassen Sie das nicht dem Zufall. Wir beraten Sie in Gießen und Umgebung zu Pflichtteilsansprüchen, Nachlassverzeichnis, Auskunftspflichten und zur vorausschauenden Gestaltung bei der Unternehmensnachfolge. Rückmeldung innerhalb von 24 Stunden.
Rückmeldung innerhalb von 24 Stunden.
* Alle Honorare verstehen sich zzgl. der gesetzlichen Umsatzsteuer.