
Familienintern, per Management-Buy-out oder Verkauf. Rechtlich sauber, steuerlich durchgerechnet, früh genug. So bleiben echte Gestaltungsspielräume, statt später nur Schäden zu verwalten.
Gespräch über die Lage: Vermögensstruktur, mögliche Nachfolger, steuerliche Spielräume. Rückmeldung in 24 Stunden.
gemeinsam mit der Westprüfung-Gruppe
Mitglied im HLB-Netzwerk (international aufgestellt)
4 Rechtsanwältinnen und Rechtsanwälte, ein Wirtschaftsprüfer und ein Steuerberater
Im Erstgespräch klären wir die Lage: Welche Vermögensstruktur liegt vor, welche Nachfolger kommen in Frage, welche steuerlichen Spielräume bestehen noch? Danach entscheiden Sie, welche Schritte folgen.
Rückmeldung innerhalb von 24 Stunden
Wer ein Unternehmen aufgebaut hat, denkt irgendwann darüber nach, was danach kommt. Torsten Höcker (Fachkraft für Datenschutz, DEKRA-zertifiziert), Erik Spielmann (Fachanwalt für Steuerrecht) und Natalja Walter begleiten Unternehmer in Gießen und Mittelhessen durch diesen Schritt: rechtlich sauber, steuerlich durchgerechnet und so früh, dass noch echte Gestaltungsspielräume bestehen.
Die Nachfolge gelingt, wenn Recht und Steuer von Anfang an zusammengedacht werden. Die Probeberechnung der Erbschaft- und Schenkungsteuer läuft mit der Steuerberatung im Haus, nicht zwischen drei Beratern hin und her.
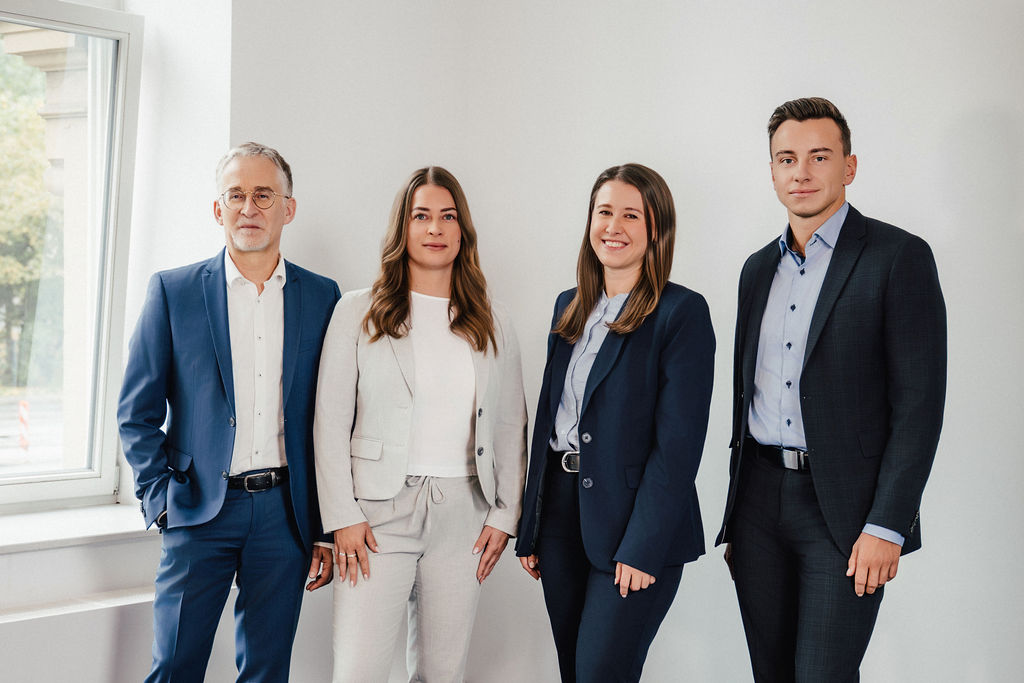
Ihr Team im Erbrecht
darunter ein Fachanwalt für Steuerrecht
Die meisten Fehler entstehen nicht im Notariat, sondern in den Jahren davor. Wir denken die rechtliche Struktur der Übertragung und die steuerlichen Konsequenzen zusammen. Das macht den Unterschied zwischen einer Planung, die auf dem Papier stimmt, und einer, die auch beim Finanzamt trägt.
Die Antwort hängt von Familienstruktur, Unternehmensform, Steuerfolgen und persönlicher Situation ab. Diese drei Wege stehen offen.
Die Übergabe an Kinder oder Angehörige ist der häufigste Weg bei Familienunternehmen. §§ 13a, 13b ErbStG bieten erhebliche Begünstigungen für Betriebsvermögen, wenn Lohnsumme, Behaltensfrist und Vermögensstruktur stimmen.
Die realistische Ersparnis zeigt eine konkrete Probeberechnung. Zum Umfeld siehe Anwalt für Erbrecht.
Gibt es keinen Nachfolger in der Familie oder soll das eingespielte Führungsteam übernehmen, kommt ein MBO in Betracht. Häufige Hürde ist die Finanzierung: Bankfinanzierungen scheitern öfter als erwartet.
Verkäuferdarlehen und Beteiligungsmodelle sind dann realistischer. Mehr unter Management-Buy-out.
Steht weder Familie noch Management bereit, führt der Weg oft zum Verkauf. Ob Share oder Asset Deal besser ist, hängt von Struktur und Verhandlungszielen ab. Vor dem Verkauf steht eine Due Diligence.
Zum Ablauf siehe Unternehmen verkaufen.
Sieben Jahre beträgt unter anderem die Behaltensfrist bei der Optionsverschonung nach § 13a ErbStG; bei Umstrukturierungen können zudem Sperrfristen nach dem Umwandlungssteuergesetz gelten. Unternehmer, die fünf bis zehn Jahre vorher beginnen, erzielen deutlich bessere Ergebnisse. Ein möglicher Fahrplan für ein Familienunternehmen:
1
Bestandsaufnahme und Probeberechnung der Steuer.
2
Rechtliche und steuerliche Vorbereitung der Übertragung.
3
Schrittweise Übergabe von Anteilen, jährliche Freibeträge nutzen.
4
Vollzug und Begleitung des Übergangs.
Behaltens- und Lohnsummenfristen durchgehend dokumentiert und begleitet. Dieser Fahrplan ist immer individuell: kein Familienunternehmen gleicht dem anderen.
Welche Rechtsform hat das Unternehmen, wer sind die Gesellschafter, welche Vermögensgegenstände liegen im Betriebs- und welche im Privatvermögen? Diese Klärung steht am Anfang jeder strukturierten Planung.
Welche Freibeträge bestehen, welche Verschonungsregeln greifen, welche Umstrukturierungen wären vor der Übertragung sinnvoll? Wer bereits eine Holding-Struktur hat oder aufbauen möchte, sollte die Verbindung zur Nachfolge früh herstellen.
Gesellschaftsvertrag prüfen und anpassen, Testament oder Erbvertrag abstimmen, Schenkungsverträge aufsetzen, Haltefristen und Lohnsummenpflichten dokumentieren. Erst wenn Recht und Steuer zusammenpassen, wird übertragen.
Betriebsvermögen ist unter Voraussetzungen nach §§ 13a, 13b ErbStG zu 85 Prozent (Regelverschonung) oder vollständig (Optionsverschonung) von der Erbschaft- und Schenkungsteuer befreit. Voraussetzung ist unter anderem, dass das Unternehmen fünf oder sieben Jahre weitergeführt wird und die Lohnsumme stabil bleibt.
All das funktioniert nur, wenn Steuerberatung und rechtliche Gestaltung zusammenarbeiten. Bei uns sind beide unter einem Dach.
Referenzfall
Mittelstand · Mittelhessen
Beispiel aus der Praxis
Ausgangslage
Ein Unternehmer mit größerer Holding-Struktur und mehreren Tochtergesellschaften wollte an einen Neffen übertragen, nicht an die Kinder. Das Vermögen war gemischt aus Betriebs- und Verwaltungsvermögen; ohne Gestaltung hätte die Erbschaftsteuer einen erheblichen Teil des Werts aufgezehrt.
Was der Mandant befürchtete
Dass das Finanzamt die Übertragung als nicht begünstigtes Vermögen einstuft und die Steuer fällig wird, bevor der Neffe das Unternehmen stabilisieren kann. Im schlimmsten Fall hätte eine Liquidation von Teilen der Gruppe gedroht.
Vorgehen
Wir analysierten die Vermögensstruktur, ermittelten den begünstigten Anteil und strukturierten die Vermögensgegenstände so um, dass der begünstigte Teil maximiert wurde. Der Gesellschaftsvertrag wurde angepasst, Haltefristen und Lohnsummenpflichten vertraglich gesichert, die Schenkung notariell und steuerlich begleitet.
Ergebnis mit Wirkung
Die Steuerdifferenz zwischen ungeplanter und geplanter Übertragung betrug nach Probeberechnung 5 bis 8 Mio. Euro. Die Übertragung wurde vollzogen, die Gesellschaft bleibt in der Familie und handlungsfähig.
Was dieser Fall zeigt
Die Verschonungsregeln sind vorhanden, aber komplex. Wer sie nicht kennt oder zu spät ansetzt, zahlt vermeidbare Steuern. Frühzeitige Beratung ist hier kein Luxus, sondern Vermögensschutz.
Praxisbeispiel
Mittelstand · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Ein GmbH-Gesellschafter erkrankte schwer. Der Gesellschaftsvertrag enthielt keine klare Nachfolgeklausel. Im Todesfall wäre der Anteil in eine Erbengemeinschaft gefallen, mehrere Erben wären automatisch Gesellschafter geworden.
Was der Mandant befürchtete
Dass die übrigen Gesellschafter mit Erben konfrontiert werden, die das Unternehmen weder kennen noch an einem konstruktiven Miteinander interessiert sind, und daraus ein Konflikt entsteht, gerade wenn das Unternehmen Stabilität braucht.
Vorgehen
Wir überarbeiteten den Gesellschaftsvertrag und führten eine Nachfolgeklausel ein, die den Übergang auf eine benannte Person regelt. Das Testament wurde so abgestimmt, dass es dem Vertrag nicht widerspricht, Pflichtteilsrisiken durch ergänzende Gestaltung abgemildert.
Ergebnis mit Wirkung
Die Gesellschaft ist für den Ernstfall abgesichert. Der Anteil fällt nicht in eine Erbengemeinschaft, sondern geht geordnet auf den vorgesehenen Nachfolger über. Das Unternehmen bleibt handlungsfähig.
Was dieser Fall zeigt
Testament und Gesellschaftsvertrag müssen aufeinander abgestimmt sein. Ein Testament allein reicht bei Gesellschaftsanteilen nicht.
Praxisbeispiel
Mittelstand · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Ein Einzelunternehmer ohne erbberechtigte Nachfolger hatte über Jahre ein Führungsteam aufgebaut, dem er vertraute. Das Team war bereit zu übernehmen, doch die Banken lehnten eine vollständige Fremdfinanzierung des Kaufpreises ab.
Was der Mandant befürchtete
Dass der Verkauf an das eigene Team scheitert und er an einen externen Käufer verkaufen muss, der die Mitarbeiter nicht kennt und die Unternehmenskultur verändert.
Vorgehen
Wir erarbeiteten eine Struktur, bei der ein Teil des Kaufpreises als Verkäuferdarlehen gestundet wird. Das Management übernimmt schrittweise, der Inhaber erhält den Kaufpreis über mehrere Jahre und bleibt beratend tätig. Steuerlich wurde so gestaltet, dass die Fünftel-Regelung greift und die Steuerlast auf den Veräußerungsgewinn sinkt.
Ergebnis mit Wirkung
Das Unternehmen blieb in den Händen des Teams, der Inhaber erhielt den vereinbarten Kaufpreis in Raten. Der Übergang verlief geordnet, ohne externen Druck und ohne Bruch in der Führung.
Was dieser Fall zeigt
Ein Management-Buy-out ist keine Notlösung, sondern oft die sauberste Form der Nachfolge, wenn Finanzierung und Vertragsstruktur sorgfältig aufgesetzt werden.
Beispielhafte, anonymisierte Szenarien aus der Beratungspraxis. Sie geben keine konkreten Mandate wieder. Konkrete Folgen hängen vom Einzelfall ab.
Vor jeder Übertragung steht eine strukturierte Prüfung. Wir stellen diese Fragen nicht als Checkliste, sondern als Gesprächsgrundlage.
Rechtlich
Ist der Gesellschaftsvertrag nachfolgetauglich? Welche Klauseln regeln Abfindung, Ausscheiden und Erbfall? Gibt es Vinkulierungsklauseln? Widerspricht das Testament dem Vertrag?
Steuerlich
Welches Vermögen ist begünstigtes Betriebsvermögen? Welche Freibeträge bestehen und wurden sie in zehn Jahren genutzt? Welche Haltefristen und Lohnsummen gelten? Gibt es Umstrukturierungsbedarf?
Finanziell
Wie wird der Unternehmenswert ermittelt? Gibt es Liquiditätsbedarf für die Abfindung nicht übertragener Erben? Welche Finanzierungsstruktur trägt den Kaufpreis beim MBO?
Persönlich
Wer ist der richtige Nachfolger, ist er bereit und in der Lage? Welche Übergangsphase ist realistisch? Was passiert, wenn der Übergabeprozess unterbrochen wird?
Nicht jeder Unternehmer hat einen Nachfolger in der Familie, nicht jedes Team ist bereit zu übernehmen. Wir beraten hier nicht als Makler, sondern als rechtlicher und steuerlicher Begleiter: Wir strukturieren den Prozess so, dass ein potenzieller Käufer oder Nachfolger eine klare, belastbare Unterlage vorfindet. Eine saubere Struktur, ein geprüfter Gesellschaftsvertrag und transparente Vertragsverhältnisse erhöhen die Attraktivität und beschleunigen den Prozess.
Erik Spielmann beschreibt in Vorträgen das „Was passiert an Tag X?“: eine strukturierte Durchsprache der Frage, was passiert, wenn der Inhaber heute nicht mehr handlungsfähig ist. Wer führt das Unternehmen? Wer hat Kontovollmacht? Wer vertritt nach außen? Was passiert mit den Anteilen? Die Übung macht Lücken sichtbar, die sonst erst im Ernstfall auffallen, und ist besonders bei Einmann-GmbHs relevant.
Was uns auszeichnet: Steuerberatung und Wirtschaftsprüfung sind im selben Haus. Probeberechnung der Steuer, Bewertung des Betriebsvermögens und rechtliche Gestaltung laufen nicht zwischen drei Beratern hin und her, sondern werden intern abgestimmt.
Rechtliche Gestaltung und steuerliche Planung laufen nicht in verschiedene Richtungen.
Die realistische Steuerersparnis steht fest, bevor die Übertragung vollzogen wird.
Wirtschaftsprüfer bewerten das Betriebsvermögen, ohne externen Umweg.
Wer fünf bis zehn Jahre vorher beginnt, hat Optionen statt Schadensverwaltung.
Verwandte Themen: Anwalt für Erbrecht · Holding gründen · Management-Buy-out · Nachlassplanung
So früh wie möglich, idealerweise fünf bis zehn Jahre vorher. Behaltensfristen und die Freibeträge, die sich alle zehn Jahre neu nutzen lassen, kommen nur zum Tragen, wenn genug Vorlauf besteht. Wer erst reagiert, wenn die Übergabe drängt, verwaltet Schäden statt zu gestalten.
Familieninterne Übertragung oder Schenkung, Management-Buy-out durch das Führungsteam oder Verkauf an einen externen Käufer. Welcher Weg passt, hängt von Familienstruktur, Unternehmensform, Steuerfolgen und persönlicher Situation ab.
Über die Verschonungsregeln nach §§ 13a, 13b ErbStG (85 % oder 100 % für begünstigtes Betriebsvermögen), gebunden an Behaltensfrist und Lohnsumme. Verwaltungsvermögen fällt heraus, lässt sich aber oft gestalten. Güterstandsschaukel und vorweggenommene Erbfolge in Tranchen ergänzen. Grundlage ist immer eine Probeberechnung.
Eine strukturierte Durchsprache der Frage, was passiert, wenn der Inhaber heute nicht mehr handlungsfähig ist: Wer führt, wer hat Vollmacht, wer vertritt nach außen, was passiert mit den Anteilen? Die Übung macht Lücken sichtbar, bevor sie im Ernstfall Schaden anrichten, und ist besonders bei Einmann-Gesellschaften wichtig.
Das Erstgespräch klärt die Lage sowie die sinnvollen nächsten Schritte. Für die laufende Beratung gilt ein Stundensatz von grundsätzlich 230 bis 350 €; Pauschalen sind im Einzelfall möglich. Sie erhalten offengelegte Kosten, bevor ein Schritt beauftragt wird.
Der erste Schritt ist kein Vertrag, sondern ein Gespräch über die Lage. Im Erstgespräch klären wir, welche Vermögensstruktur vorliegt, welche Nachfolger in Frage kommen und welche steuerlichen Spielräume noch bestehen. Je früher Sie beginnen, desto mehr Optionen bleiben offen.
Rückmeldung innerhalb von 24 Stunden.
* Alle Honorare verstehen sich zzgl. der gesetzlichen Umsatzsteuer.