
Unternehmertestament, Vorsorgevollmacht und Notfallplan aus einer Hand. Dokumente abstimmen, Vertretung regeln, Steuer mitdenken. So bleibt das Unternehmen handlungsfähig und die Familie geschützt.
Ein Gespräch zeigt, wo Testament, Gesellschaftsvertrag und Vollmacht auseinanderlaufen. Rückmeldung innerhalb von 24 Stunden.
gemeinsam mit der Westprüfung-Gruppe
Mitglied im HLB-Netzwerk (international aufgestellt)
4 Rechtsanwältinnen und Rechtsanwälte, ein Wirtschaftsprüfer und ein Steuerberater
Im Erstgespräch erkennen wir, wo Ihr Testament, Ihr Gesellschaftsvertrag und Ihre Vorsorgevollmacht auseinanderlaufen. Danach entscheiden Sie, welche Dokumente angepasst werden.
Rückmeldung innerhalb von 24 Stunden
Wer ein Unternehmen führt, trägt Verantwortung für Familie, Mitgesellschafter und Mitarbeiter. Ein Testament allein reicht dafür nicht: Es muss mit dem Gesellschaftsvertrag abgestimmt sein, die Vertretung im Notfall geregelt. Torsten Höcker (Fachkraft für Datenschutz, DEKRA-zertifiziert), Erik Spielmann (Fachanwalt für Steuerrecht) und Natalja Walter lösen erbrechtliche und gesellschaftsrechtliche Fragen gemeinsam mit der Steuerberatung unter einem Dach.
Ein Gespräch genügt, um zu erkennen, wo Testament, Gesellschaftsvertrag und Vorsorgevollmacht auseinanderlaufen.
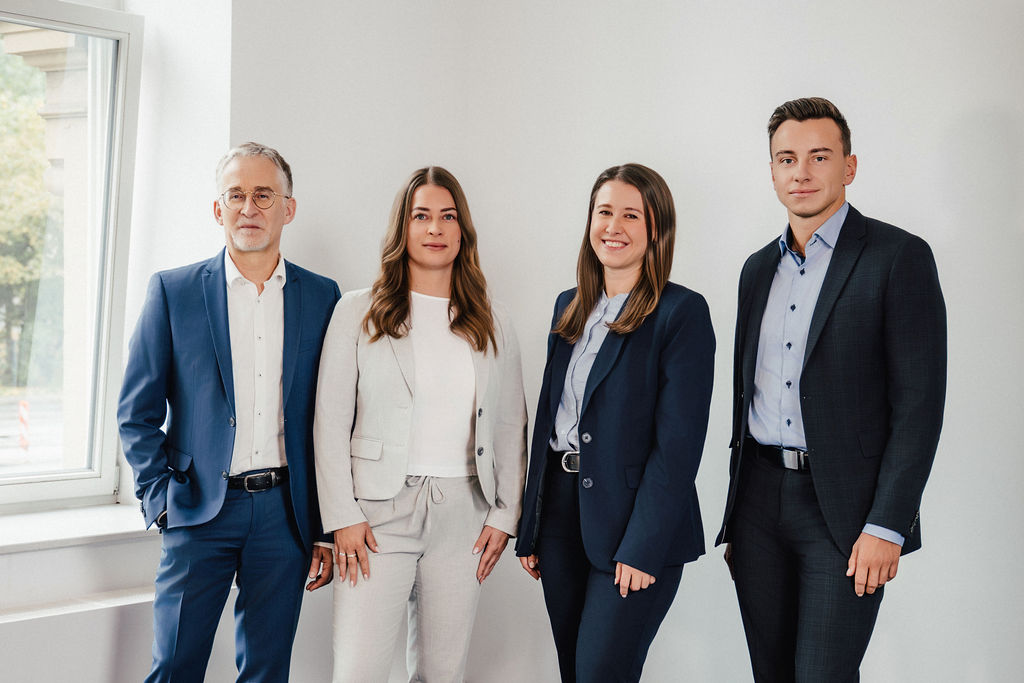
Ihr Team im Erbrecht
darunter ein Fachanwalt für Steuerrecht
Die meisten Unternehmer haben ein Testament. Aber nur wenige haben geprüft, ob es mit ihrem Gesellschaftsvertrag zusammenpasst. Was das Testament anordnet, kann der Gesellschaftsvertrag unterlaufen, und umgekehrt.
Drei Konstellationen führen immer wieder zu Problemen. In jeder ordnet das Testament etwas an, das der Gesellschaftsvertrag aushebelt, mit einer Folge, die erst nach dem Tod sichtbar wird.
Testament
bestimmt ein Kind zum Alleinerben.
trifft auf
Gesellschaftsvertrag
zieht die Anteile beim Tod ein (Einziehungsklausel).
Folge
Das Kind erbt einen Abfindungsanspruch, aber keine Gesellschafterstellung. Das Unternehmen läuft ohne den Erben weiter.
Testament
verteilt die Anteile auf mehrere Kinder.
trifft auf
Gesellschaftsvertrag
Fortführungsklausel mit Eintrittsrecht für nur einen Nachfolger.
Folge
Ein Konflikt zwischen Erben und Gesellschaftern, der Jahre dauern kann.
Gesellschaftsvertrag
Abfindungsklausel zum Buchwert.
trifft auf
Pflichtteil
berechnet den Anspruch zum Verkehrswert.
Folge
Die Differenz kann erheblich sein und die Liquidität des Unternehmens belasten.
Wir prüfen beide Dokumente gemeinsam und zeigen, wo Anpassungsbedarf besteht: im Testament, im Gesellschaftsvertrag oder in beiden.
Ein Unternehmertestament regelt nicht nur, wer erbt, sondern auch, wer das Unternehmen führen darf und wer nicht. Bei einer GmbH kann der Gesellschaftsvertrag Vinkulierungsklauseln enthalten, die eine Übertragung an Zustimmung knüpfen. Enthält das Testament eine andere Regelung, entsteht ein Widerspruch, der erst nach dem Tod aufgelöst wird, oft vor Gericht. Typische Punkte sind die Zuordnung der Anteile, eine Testamentsvollstreckung für das Unternehmen, Pflichtteilsschutz und die Abstimmung mit dem Güterrecht.
Gesellschaftsverträge enthalten häufig Klauseln, die nach dem Tod greifen: Einziehungs-, Fortsetzungs- oder Nachfolgebestimmungen. Sie können dazu führen, dass Erben zwar Abfindungsansprüche erhalten, aber keine Gesellschafterstellung. Wer sein Unternehmen an ein Kind vererben will, muss sicherstellen, dass der Vertrag diesen Eintritt auch zulässt. Zur Abstimmung mit der Nachfolge siehe Unternehmensnachfolge.
Sie regelt, wer Sie vertritt, wenn Sie nicht mehr handlungsfähig sind. Für Unternehmer stellt sich zusätzlich die Frage: Darf der Bevollmächtigte auch im Unternehmen handeln, Verträge unterschreiben, Konten verfügen? Eine allgemeine Vollmacht reicht meist nicht: Bankvollmachten müssen separat erteilt, GmbH-Vollmachten mit dem Gesellschaftsvertrag abgestimmt werden, manchmal ist eine Prokura sinnvoller. Wer unvorbereitet ist, riskiert ein Unternehmen, das wochenlang handlungsunfähig bleibt.
Ein Notfallplan ist eine operative Absicherung. Er beantwortet drei Fragen: Wer übernimmt die Vertretung? Wer hat Zugang zu Konten, Passwörtern und Verträgen? Wer entscheidet, wenn der Geschäftsführer dauerhaft ausfällt? Ein vollständiger Plan enthält konkrete Vertretungsregelungen, Kontovollmachten und Bankzugänge, digitale Zugänge, einen Überblick über laufende Verträge und Fristen sowie den Übergang in eine geordnete Nachfolge.
Ein notarielles Testament muss nicht handschriftlich sein und bietet Vorteile bei der Nachlassabwicklung, weil es beim Nachlassgericht hinterlegt wird. Ein eigenhändiges ist günstiger, aber fehleranfälliger. Für Unternehmer ist „Notar oder Anwalt“ meist die falsche Ausgangsfrage.
Entscheidend ist, wer die rechtliche Abstimmung zwischen Testament, Gesellschaftsvertrag, Vorsorgevollmacht und Steuerplanung übernimmt. Der Notar beurkundet, der auf Wirtschaftsrecht spezialisierte Anwalt gestaltet das Gesamtkonzept. Wir beraten die rechtliche Struktur und stimmen sie mit der Steuerberatung ab; für die Beurkundung arbeiten wir mit Notaren zusammen.
Die Kosten richten sich nach dem Beratungsaufwand. Bei komplexeren Strukturen sind mehrere Gespräche üblich; der Umfang hängt davon ab, was bereits geregelt ist und was noch fehlt. Möglich sind Stundensätze, Pauschalhonorar und auch eine Abrechnung nach RVG.
Die Übersicht ersetzt keine Beratung, gibt aber einen ersten Überblick, was bei einer strukturierten Planung geprüft wird.
1
Aktuelles Testament, Unternehmensanteile klar geregelt, Abstimmung mit dem Güterstand, Pflichtteilsansprüche geprüft, Testamentsvollstreckung für das Unternehmen.
2
Nachfolge-, Einziehungs- oder Fortsetzungsklauseln vorhanden, Vertrag stimmt mit dem Testament überein, Abfindung zum Buchwert oder Verkehrswert.
3
Vorsorgevollmacht vorhanden und auf unternehmerische Handlungen erweitert, Bankvollmachten für alle Konten, Notfallordner mit Zugängen, Vertretung im Krankheitsfall geregelt.
4
Erbschaftsteuerliche Freibeträge und Begünstigungen bekannt, Regelverschonung nach §§ 13a, 13b ErbStG geprüft, Vorschenkungen berücksichtigt.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · Beratungspraxis
Ausgangslage
Ein Unternehmer mit einer GmbH und zwei Gesellschaftern lag nach einem schweren Unfall monatelang im Krankenhaus. Ein Testament existierte, war aber seit Jahren nicht aktualisiert, und der Gesellschaftsvertrag enthielt keine klare Nachfolgeregelung.
Was der Mandant befürchtete
Dass die Familie das Unternehmen nicht weiterführen kann, die Mitgesellschafterin allein entscheidet und das Unternehmen im schlimmsten Fall durch Streit handlungsunfähig wird.
Vorgehen
Wir analysierten Testament und Gesellschaftsvertrag auf Widersprüche, sicherten die Handlungsfähigkeit durch sofortige Vollmachtsgestaltung und erarbeiteten einen Notfallplan für die Vertretung. Parallel wurde das Testament überarbeitet und mit dem Vertrag abgestimmt.
Ergebnis mit Wirkung
Die Familie konnte das Unternehmen ohne Unterbrechung weiterführen. Die Mitgesellschafterin erhielt klar geregelte Befugnisse, die Familie behielt ihre Kontrollrechte. Der Vertrag enthält jetzt eine Nachfolgeklausel für beide Szenarien: Ausfall und Tod.
Was dieser Fall zeigt
Ein altes Testament und ein lückenhafter Gesellschaftsvertrag reichen nicht. Beides muss gemeinsam auf aktuellem Stand sein, bevor der Notfall eintritt.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Ein Unternehmer hielt Beteiligungen an drei Gesellschaften über eine Holdingstruktur. Für das Privatvermögen gab es ein Testament, aber keine Regelung für die Holding und keine Vorsorgevollmacht.
Was der Mandant befürchtete
Dass bei plötzlicher Handlungsunfähigkeit niemand die Stimmrechte in den Gesellschafterversammlungen ausüben, Verträge verlängern oder Auszahlungen freigeben könnte.
Vorgehen
Wir erstellten eine strukturierte Vollmachtsregelung für die Holding und jede der drei operativen Gesellschaften, abgestimmt mit den jeweiligen Verträgen. Die Regelverschonung nach §§ 13a, 13b ErbStG wurde geprüft, parallel entstand ein Notfallordner mit klaren Anweisungen.
Ergebnis mit Wirkung
Alle drei Gesellschaften sind im Notfall handlungsfähig. Die Familie hat Zugriff auf die nötigen Dokumente und weiß, wer was darf. Die erbschaftsteuerliche Begünstigung ist sorgfältig geprüft und strukturiert.
Was dieser Fall zeigt
Holdingstrukturen brauchen individuelle Vollmachten für jede Gesellschaft. Eine einzige allgemeine Vorsorgevollmacht greift hier nicht.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Nach dem Tod eines GmbH-Gesellschafters zeigte sich: Das Testament übertrug die Anteile an die Ehefrau, der Gesellschaftsvertrag enthielt aber eine Vinkulierungsklausel, die ihre Aufnahme von der Zustimmung des verbleibenden Gesellschafters abhängig machte. Dieser verweigerte die Zustimmung.
Was der Mandant befürchtete
Dass die Witwe die Anteile verliert und nur einen Abfindungsanspruch erhält, der weit unter dem tatsächlichen Unternehmenswert liegt.
Vorgehen
Wir vertraten die Erbin und verhandelten mit dem verbleibenden Gesellschafter einen wirtschaftlich tragfähigen Ausweg. Ziel war nicht der Rechtsstreit, sondern eine Lösung, die die Liquidität schonte und der Erbin einen fairen Ausgleich sicherte.
Ergebnis mit Wirkung
Die Parteien einigten sich auf eine gestaffelte Abfindung über zwei Jahre, zu einem Wert deutlich über dem Buchwert. Das Unternehmen blieb handlungsfähig, die Erbin erhielt einen angemessenen Ausgleich ohne langes Gerichtsverfahren.
Was dieser Fall zeigt
Wer Testament und Gesellschaftsvertrag nicht zu Lebzeiten abstimmt, überlässt die Lösung dem Konflikt. Die Kosten entstehen dann nicht beim Anwalt, sondern beim Streit.
Beispielhafte, anonymisierte Szenarien aus der Beratungspraxis. Sie geben keine konkreten Mandate wieder. Konkrete Folgen hängen vom Einzelfall ab.
Der Ordner sollte mindestens einmal jährlich aktualisiert werden, immer nach wesentlichen Veränderungen im Unternehmen oder in der Familie.
Das Team aus Anwälten, Steuerberatern und Wirtschaftsprüfern unter einem Dach bedeutet: kein Abstimmungsaufwand zwischen Kanzleien, keine Reibungsverluste zwischen Recht und Steuer. Torsten Höcker (Fachkraft für Datenschutz, DEKRA-zertifiziert), Erik Spielmann und Natalja Walter bearbeiten Nachlassplanungsmandate gemeinsam.
Testament, Gesellschaftsvertrag und Vollmacht werden in einem Konzept zusammengeführt.
Die steuerliche Verschonung des Betriebsvermögens wird direkt mitgeprüft.
Zwischenstand spätestens nach zwei Wochen, statt vier bis fünf Wochen Funkstille.
Der Notfallplan ist so gebaut, dass das Unternehmen im Ernstfall sofort handlungsfähig ist.
Verwandte Themen: Unternehmensnachfolge · Gesellschaftsvertrag · Anwalt für Erbrecht · Pflichtteil
Für Unternehmer ist das meist die falsche Ausgangsfrage. Entscheidend ist, wer die Abstimmung zwischen Testament, Gesellschaftsvertrag, Vorsorgevollmacht und Steuerplanung übernimmt. Der Notar beurkundet, der auf Wirtschaftsrecht spezialisierte Anwalt gestaltet das Gesamtkonzept. Wir beraten die Struktur und arbeiten für die Beurkundung mit Notaren zusammen.
Nach Beratungsaufwand. Bei komplexeren Strukturen sind mehrere Gespräche üblich; der Umfang hängt davon ab, was bereits geregelt ist und was noch fehlt. Möglich sind Stundensätze, Pauschalhonorar und auch eine Abrechnung nach RVG.
Ja, und zwar eine, die über die private Standardlösung hinausgeht. Sie muss unternehmerische Handlungen abdecken: Bankvollmachten separat, GmbH-Vollmachten mit dem Gesellschaftsvertrag abgestimmt, bei Bedarf eine Prokura. Ohne das bleibt das Unternehmen im Ernstfall oft wochenlang handlungsunfähig.
Das regelt der Notfallplan: Wer übernimmt die Vertretung, wer hat Zugang zu Konten und Verträgen, wer entscheidet bei dauerhaftem Ausfall? Dazu gehören konkrete Vertretungsregelungen, Vollmachten, digitale Zugänge und ein Notfallordner, der jederzeit auffindbar und aktuell ist.
Dann wird der Widerspruch oft erst nach dem Tod aufgelöst, nicht selten vor Gericht. Eine Einziehungsklausel kann dem Alleinerben die Gesellschafterstellung nehmen, eine Buchwert-Abfindung kann den Pflichtteil unterlaufen. Wir prüfen beide Dokumente gemeinsam und passen an, wo es nötig ist, zu Lebzeiten.
Testament, Gesellschaftsvertrag und Vorsorgevollmacht müssen zusammenpassen. Wir prüfen, was fehlt, und gestalten die Lösung rechtlich und steuerlich aus einer Hand. Rückmeldung innerhalb von 24 Stunden.
Rückmeldung innerhalb von 24 Stunden.
* Alle Honorare verstehen sich zzgl. der gesetzlichen Umsatzsteuer.