
Von der Bestandsaufnahme bis zur notariellen Vereinbarung. Werte fair bewerten, einvernehmlich einigen, Steuerfallen vermeiden. So bleibt mehr vom Nachlass und das Verhältnis unter den Miterben intakt.
Sachverhalt aufnehmen, Optionen besprechen, steuerliche Erstbewertung. Rückmeldung innerhalb von 24 Stunden.
gemeinsam mit der Westprüfung-Gruppe
Mitglied im HLB-Netzwerk (international aufgestellt)
4 Rechtsanwältinnen und Rechtsanwälte, ein Wirtschaftsprüfer und ein Steuerberater
Im Erstgespräch nehmen wir den Sachverhalt auf, besprechen die Handlungsoptionen und geben eine steuerliche Erstbewertung. Danach wissen Sie, welcher Weg zu Ihrer Erbengemeinschaft passt.
Rückmeldung innerhalb von 24 Stunden
Stirbt ein Mensch und hinterlässt mehrere Erben, entsteht kraft Gesetz eine Erbengemeinschaft. Wir begleiten Erbengemeinschaften in Gießen und Mittelhessen bei der gesamten Auseinandersetzung, von der ersten Bestandsaufnahme bis zur notariellen Vereinbarung. Im Erbrecht beraten Sie Torsten Höcker (Fachkraft für Datenschutz, DEKRA-zertifiziert), Erik Spielmann (Fachanwalt für Steuerrecht) und Natalja Walter gemeinsam mit der Steuerberatung im Haus.
Die erbrechtliche Beratung und die steuerliche Bewertung laufen parallel. Sie bekommen keinen Anwalt, der beim Steuerberater nachfragen muss, sondern ein Team, das beide Fragen gleichzeitig beantwortet.
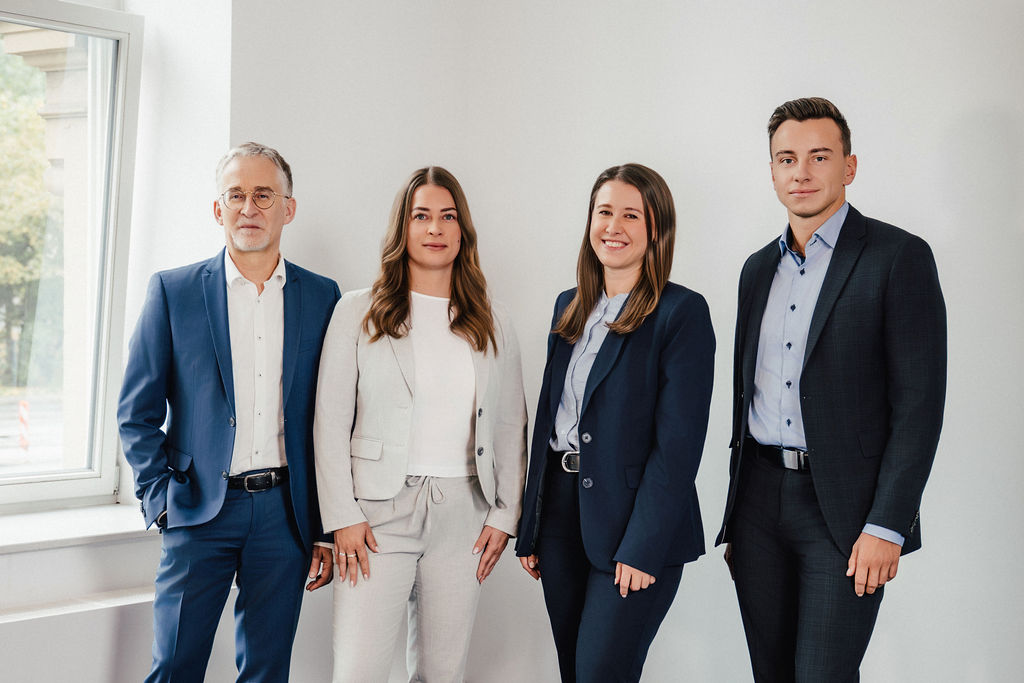
Ihr Team im Erbrecht
darunter ein Fachanwalt für Steuerrecht
Jeder Monat ohne Entscheidung kostet. Eine frühzeitige rechtliche Begleitung schützt nicht nur vor finanziellen Verlusten, sie hält oft auch die familiären Verhältnisse intakt.
Eine Erbauseinandersetzung folgt keinem starren Schema, sie richtet sich nach dem Inhalt des Nachlasses und danach, ob sich die Miterben einigen. Der typische Ablauf gliedert sich in fünf Phasen.
1
Ermittelt wird, was zum Nachlass gehört: Immobilien, Guthaben, Wertpapiere, Unternehmensanteile, Fahrzeuge, aber auch Schulden. Oft ist ein Nachlassverzeichnis der erste formelle Schritt zu Transparenz unter den Miterben.
2
Immobilien sind der häufigste Streitpunkt, weil ihr Wert selten eindeutig ist. Wir ziehen die Wirtschaftsprüfung und Steuerberatung hinzu, damit der Wert einer späteren Prüfung standhält und steuerlich korrekt erfasst wird.
3
Jetzt entscheidet sich, ob die Auseinandersetzung einvernehmlich gelingt. Optionen sind gemeinsamer Verkauf, Übernahme gegen Auszahlung, Realteilung oder Fortführung in einem Unterpachtmodell.
4
Die Einigung wird im Erbauseinandersetzungsvertrag festgehalten. Bei Grundstücken ist die notarielle Beurkundung vorgeschrieben. Wir bereiten den Vertrag so vor, dass alle steuerlichen Folgen vor der Unterschrift bekannt sind.
5
Nach der Beurkundung wird die Eigentumsumschreibung beantragt und die Steuerpflichten werden geklärt: Erbschaftsteuer, Einkommensteuer auf Erträge und in bestimmten Fällen Grunderwerbsteuer.
Immobilien lassen sich nicht wie Geldbeträge aufteilen. Wir arbeiten zuerst an einer Verhandlungslösung, denn die Teilungsversteigerung führt in der Regel zu deutlich niedrigeren Erlösen als ein regulärer Verkauf.
1
Die Immobilie wird verkauft und der Erlös nach Quoten aufgeteilt. Der klarste Weg, wenn niemand übernehmen will.
2
Ein Miterbe übernimmt zum sachverständig ermittelten Wert und zahlt die anderen aus, oft über einen Finanzierungs- oder Ratenplan.
3
Bei teilbarem Vermögen wird der Nachlass real unter den Erben aufgeteilt, sodass jeder einen eigenständigen Teil erhält.
!
Letztes Mittel ohne Einigung. Führt meist zu deutlich niedrigeren Erlösen, wirkt aber schon im Vorfeld als Druckmittel.
Welche Option trägt, hängt von Liquidität, steuerlichen Folgen und den Zielen der Beteiligten ab. Wir erarbeiten in der Regel zuerst einen strukturierten Übernahme- oder Verteilungsplan, bevor der Weg über das Gericht überhaupt in Betracht kommt.
Im allgemeinen Erbrecht gibt es keine solche Frist. Was es gibt: Die steuerrechtliche 6-Monats-Frist betrifft die Erbschaftsteuererklärung und die Anzeigepflicht gegenüber dem Finanzamt. Daneben können Pflichtteilsberechtigte Ansprüche geltend machen, was faktisch Druck erzeugt. Steuerliche Fristen sollten daher von Anfang an eingeplant werden.
Grundsätzlich ist die Erbauseinandersetzung grunderwerbsteuerfrei, sofern jeder Miterbe genau seinen Erbanteil an der Immobilie erhält. Übernimmt ein Miterbe mehr als ihm nach seinem Anteil zustände, entsteht für die Differenz Grunderwerbsteuer. Diese Konstellation tritt häufiger auf als gedacht und wird oft erst beim Notar erkannt. Wir prüfen die Folgen schon in der Planungsphase, bevor ein Vertrag unterzeichnet wird.
Bei geerbten Mietimmobilien können Mieter ein gesetzliches Vorkaufsrecht haben. Wird es nicht beachtet, drohen Konsequenzen bis zur Unwirksamkeit des Kaufvertrags. Auch unter Miterben können vertragliche Vorkaufsrechte bestehen, etwa aus einem Gesellschaftsvertrag, wenn die Immobilie Teil eines Betriebsvermögens ist. Diese Rechte müssen vor dem Verkauf systematisch geprüft werden.
Ein Miterbe, der nicht reagiert, keine Unterlagen liefert oder jede Einigung verweigert, kann die Auseinandersetzung über Monate blockieren. Das ist kein Einzelfall, sondern eine der häufigsten Situationen. Diese Schritte stehen zur Verfügung.
1
Oft bewegt ein formelles Schreiben mit Fristsetzung mehr als das familiäre Gespräch. Viele blockierende Miterben reagieren darauf anders.
2
Bleibt das ohne Wirkung, lässt sich die Zustimmung zur Auseinandersetzung gerichtlich durchsetzen.
3
Bei Immobilien kann die Teilungsversteigerung beantragt werden. Sie ist oft das letzte Mittel, wirkt aber als Druckmittel schon im Vorfeld.
Die Erbengemeinschaft und ihre rechtlichen Optionen bei Blockade werden auf der zugehörigen Seite ausführlicher beschrieben.
Viele Erben unterschätzen, wie viele Fragen vor der Unterschrift geklärt sein müssen. Wir gehen dabei systematisch vor, mit Anwälten und Steuerberatern im selben Haus.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · Beratungspraxis
Ausgangslage
Eine Mandantin erbte mit zwei Geschwistern ein Einfamilienhaus. Ein Geschwisterteil bewohnte es seit Jahren, das andere wollte seinen Anteil verkaufen. Die Mandantin stand zwischen beiden Positionen.
Was die Mandantin befürchtete
Einen Familienstreit, der das Verhältnis dauerhaft belastet, und zugleich einen erzwungenen Verkauf weit unter Marktwert über eine Teilungsversteigerung.
Vorgehen
Wir ermittelten den Immobilienwert mit den Steuerberatern im Haus und erarbeiteten einen Übernahmevorschlag: Das im Haus wohnende Geschwisterteil übernimmt zum sachverständig ermittelten Wert und zahlt die anderen in zwei Jahresraten aus. Die Grunderwerbsteuer-Frage wurde vor der Beurkundung vollständig geklärt.
Ergebnis mit Wirkung
Die Erbengemeinschaft wurde außergerichtlich aufgelöst, ohne Teilungsversteigerung. Das Geschwisterverhältnis blieb intakt, die Auszahlung erfolgte planmäßig innerhalb von 18 Monaten.
Was dieser Fall zeigt
Ein strukturierter Übernahmeplan mit realistischer Bewertung und klaren Zahlungsmodalitäten löst viele Immobilien-Erbstreitigkeiten, bevor sie eskalieren. Der Schlüssel liegt darin, Recht und Steuern von Anfang an gemeinsam zu denken.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Nach dem Tod eines Unternehmers blieben drei Erben: die Ehefrau und zwei erwachsene Kinder aus erster Ehe. Der Nachlass bestand aus GmbH-Anteilen, zwei Mietimmobilien und Bankguthaben. Zwischen Ehefrau und Kindern bestand erhebliches Misstrauen.
Was die Erben befürchteten
Die Kinder fürchteten, dass die Ehefrau die Unternehmensführung ohne ihre Zustimmung verändert. Die Ehefrau fürchtete, durch Pflichtteilsansprüche aus dem Unternehmen gedrängt zu werden.
Vorgehen
Wir trennten die Auseinandersetzung in zwei Stränge: Für die GmbH-Anteile wurde die gesellschaftsrechtliche Lage geprüft, für die Immobilien eine Bewertung und ein steueroptimierter Verteilungsplan erarbeitet. Pflichtteilsrisiken wurden durch frühe Einbeziehung des Steuerrechts nach §§ 13a, 13b ErbStG bewertet.
Ergebnis mit Wirkung
Die Auseinandersetzung wurde in einem notariellen Vertrag zusammengefasst: Die GmbH-Anteile verblieben bei der Ehefrau, die Immobilien wurden nach Quoten aufgeteilt, das Bankguthaben floss anteilig. Kein Gerichtsverfahren.
Was dieser Fall zeigt
Sobald Unternehmensanteile im Nachlass stecken, müssen Gesellschaftsrecht, Erbrecht und Steuerrecht zusammen betrachtet werden. Eine Kanzlei, die nur eines dieser Felder abdeckt, kommt an ihre Grenzen.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Ein Mandant aus dem Raum Gießen hatte über eine KI-Anwendung nach einem Ablaufplan für die Auseinandersetzung einer Erbengemeinschaft mit Immobilienvermögen gefragt. Die KI lieferte eine Struktur, verwies aber auf offene steuerliche und rechtliche Detailfragen.
Was der Mandant befürchtete
Er hatte verstanden, dass er auf dem richtigen Weg war, aber nicht, welche Details entscheidend sind. Ob die geplante Übernahme der Immobilie durch ihn allein Grunderwerbsteuer auslöst, war ihm nicht eindeutig beantwortet.
Vorgehen
Im Erstgespräch wurde der Sachverhalt aufgenommen: Erbquoten, geplante Verteilung, Immobilienwert und übriger Nachlass. Die Prüfung ergab, dass die geplante Übernahme teilweise Grunderwerbsteuer ausgelöst hätte. Durch eine Anpassung der Verteilung, die den exakten Erbanteil abbildet, wurde die Steuerlast auf null reduziert.
Ergebnis mit Wirkung
Der Mandant sparte durch die korrekte Gestaltung mehrere tausend Euro Grunderwerbsteuer. Die KI-Recherche hatte die richtige Frage gestellt, wir lieferten die verbindliche Antwort für den konkreten Fall.
Was dieser Fall zeigt
KI-Recherche und professionelle Rechtsberatung schließen sich nicht aus. Die KI liefert Orientierung, der Anwalt die verbindliche, haftungsrelevante Einschätzung für den konkreten Sachverhalt.
Beispielhafte, anonymisierte Szenarien aus der Beratungspraxis. Sie geben keine konkreten Mandate wieder. Konkrete Folgen hängen vom Einzelfall ab.
Laufen Pflichtteilsansprüche und Auseinandersetzung gleichzeitig, steigt die Komplexität. Der Pflichtteilsberechtigte ist kein Miterbe, hat aber Auskunftsansprüche über ein Nachlassverzeichnis.
Wird die Auseinandersetzung abgeschlossen, bevor Pflichtteilsansprüche geklärt sind, kann es nachträglich zu Korrekturen kommen. Wir koordinieren beide Verfahren, damit die Auseinandersetzung abschließend wirksam ist. Mehr unter Pflichtteil im Erbrecht.
Die erbrechtliche Beratung und die steuerliche Bewertung laufen parallel, nicht nacheinander. Mandanten erhalten keinen Anwalt, der beim Steuerberater nachfragen muss, sondern ein Team, das beide Fragen gleichzeitig beantwortet.
Erbrechtliche Abwicklung und steuerliche Bewertung werden gleichzeitig geprüft, nicht sequenziell.
Wirtschaftsprüfer bewerten Immobilien und Unternehmensanteile, damit der Wert belastbar ist.
Wir suchen die außergerichtliche Lösung, bevor Klage oder Teilungsversteigerung in Betracht kommen.
Rückmeldung innerhalb von 24 Stunden, mit klarer Kosteneinschätzung vorab.
Verwandte Themen: Anwalt für Erbrecht · Unternehmensnachfolge · Gesellschaftsvertrag · Erbengemeinschaft
In fünf Phasen: Bestandsaufnahme des Nachlasses, Bewertung von Immobilien und Unternehmen, Verhandlung und Einigung unter den Miterben, Erbauseinandersetzungsvertrag mit notarieller Beurkundung bei Grundstücken und schließlich Vollzug mit Grundbuchumschreibung und Klärung der Steuerpflichten.
Im allgemeinen Erbrecht nicht. Die 6-Monats-Frist ist steuerrechtlich und betrifft die Erbschaftsteuererklärung und die Anzeigepflicht gegenüber dem Finanzamt. Pflichtteilsberechtigte können zudem Druck erzeugen. Steuerliche Fristen sollten von Anfang an eingeplant werden.
Grundsätzlich fällt keine an, solange jeder Miterbe genau seinen Erbanteil erhält. Übernimmt jemand mehr, entsteht für die Differenz Grunderwerbsteuer. Das wird oft erst beim Notar erkannt. Durch eine Verteilung, die exakt die Erbquote abbildet, lässt sich die Steuer in vielen Fällen vermeiden.
Zunächst über anwaltliche Aufforderungen mit klaren Fristen, auf die viele blockierende Miterben anders reagieren als auf familiäre Gespräche. Bleibt das ohne Wirkung, ist eine Klage auf Zustimmung zur Auseinandersetzung möglich oder, bei Immobilien, die Teilungsversteigerung, die schon als Druckmittel wirkt.
Das Erstgespräch dient der ersten Einordnung; danach gilt ein Stundensatz von 230 bis 350 €, für abgrenzbare Teile sind Pauschalen möglich. Dazu kommen Notarkosten nach dem Gegenstandswert, Steuerberatungs- und Sachverständigenkosten sowie Gerichtskosten nur im Streitfall. Sie erhalten vorab eine realistische Einschätzung.
Wenn Ihr Nachlass aufgeteilt werden muss und Immobilien, Unternehmensanteile oder Streit unter Miterben im Spiel sind, lohnt sich ein frühes Gespräch. Wir geben Ihnen innerhalb von 24 Stunden Rückmeldung.
Honorarrahmen danach: 230 bis 350 € pro Stunde.
* Alle Honorare verstehen sich zzgl. der gesetzlichen Umsatzsteuer.