
Gestalten. Prüfen. Absichern. Für Gesellschafterwechsel, Todesfall, Streit und Nachfolge, ohne dass eine Mustervorlage im Ernstfall nicht greift oder ins Gegenteil kippt.
Erste Einschätzung im persönlichen Gespräch
gemeinsam mit der Westprüfung-Gruppe
Mitglied im HLB-Netzwerk (international aufgestellt)
4 Rechtsanwältinnen und Rechtsanwälte, ein Wirtschaftsprüfer und ein Steuerberater
Nach der Vertragsprüfung wissen Sie, wo Handlungsbedarf besteht und wo Sie gut aufgestellt sind, und entscheiden erst dann über den nächsten Schritt.
Wir beraten Sie in Gießen und Mittelhessen beim Gesellschaftsvertrag: von der ersten Gestaltung bis zur Prüfung bestehender Regelungen. Unsere Rechtsanwältinnen und Rechtsanwälte Torsten Höcker (Fachkraft für Datenschutz, DEKRA-zertifiziert), Alessa Niedziella, Erik Spielmann und Natalja Walter haben Gesellschaftsverträge für Unternehmen unterschiedlichster Größe und Struktur gestaltet – von der Zwei-Personen-GmbH bis zur Holding mit mehreren Tochtergesellschaften.
Recht und Steuer werden dabei von Anfang an zusammengedacht, denn jede Klausel hat steuerliche Folgen.
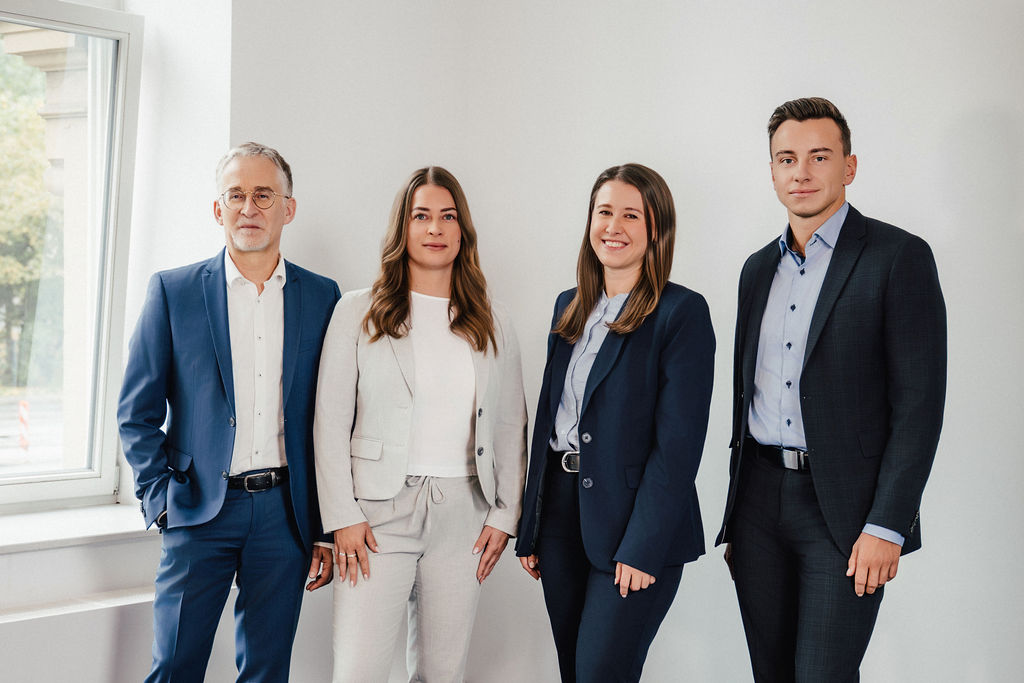
Rechtsanwältinnen und Rechtsanwälte
darunter ein Fachanwalt für Steuerrecht
Ein Gesellschaftsvertrag aus einer Mustervorlage enthält oft Klauseln, die bei einer Auseinandersetzung oder einem Gesellschafterwechsel nicht greifen – oder schlimmer: ins Gegenteil kippen. Sobald ein Konflikt entstanden ist, lassen sich diese Fragen kaum noch regeln.
Ein GmbH-Gesellschaftsvertrag regelt die Spielregeln zwischen den Gesellschaftern: Wer hält wie viele Anteile? Wer darf allein entscheiden, wer braucht eine Mehrheit? Was passiert, wenn ein Gesellschafter stirbt, kündigt oder ausgeschlossen werden soll? Diese sechs Bereiche sollte ein individuell gestalteter Vertrag abdecken.
Stimmrechte & Beschlussfassung
Mehrheitserfordernisse für Standardbeschlüsse, qualifizierte Mehrheiten für wichtige Entscheidungen, Sonderrechte einzelner Gesellschafter.
Zustimmungsvorbehalte für Geschäftsführer
Klare Grenzen, ab welchem Transaktionsvolumen der Geschäftsführer die Gesellschafterversammlung einbeziehen muss (z. B. ab 50.000 €).
Abfindungsregelung
Wert des Anteils bei Ausscheiden, Zahlungsmodalitäten und Stundung, wirksam nach aktueller Rechtsprechung.
Nachfolgeklausel
Was passiert mit den Anteilen im Todesfall: Fortsetzung mit den Erben, Einziehung oder Abtretung?
Vinkulierung
Unter welchen Bedingungen dürfen Anteile übertragen werden, und wer muss zustimmen?
Wettbewerbsverbote
Darf ein ausgeschiedener Gesellschafter sofort in derselben Branche tätig werden?
Unternehmen mit 12 Gesellschaftern
GmbH · Mittelstand
Praxisfall · Abfindungsstreit
Ausgangslage
Ein Unternehmen mit zwölf Gesellschaftern stand vor einer Abfindungsforderung in Höhe von 600.000 Euro. Wäre diese Forderung durchgekommen, hätte die Gesellschaft Insolvenz anmelden müssen.
Was der Mandant befürchtete
Dass die Forderung nicht abzuwehren ist, und die Gesellschaft am Ende zerschlagen werden muss.
Erste Weichenstellung
Die Prüfung, ob der Gesellschaftsvertrag die Grundlage für eine tragfähige Gegenargumentation gegen die geforderte Summe bietet.
Vorgehen
Ergebnis mit Wirkung
Die Forderung wurde über zwei Instanzen erfolgreich abgewehrt. Am Ende stand mehr als die abgewehrte Zahlung: Die Gesellschaft besteht bis heute, die Geschäftsbeziehungen sind intakt.
Was dieser Fall zeigt
Ohne durchdachte Abfindungsklausel bleibt im Konflikt wenig Verhandlungsspielraum, die Zahlung steht meist schon fest. Eine vertragliche Grundlage, die bei Auseinandersetzungen Spielraum lässt, entscheidet.
Der Tod eines Gesellschafters ist selten geplant – aber juristisch gut planbar. Ohne klare Regelung erben die Angehörigen die Anteile automatisch. Das ist heikel: Erben sind nicht zwangsläufig geeignete Gesellschafter, und mehrere Erben in einer Erbengemeinschaft bedeuten mehrere Stimmen, die zunächst einheitlich ausgeübt werden müssen. Ein durchdachter Vertrag regelt die Nachfolge vorab, zum Beispiel über diese drei Grundmodelle:
Fortsetzung mit den Erben
Qualifizierte Nachfolgeklausel: Nur bestimmte Erben – etwa ein mitarbeitender Sohn oder eine Tochter – treten als Gesellschafter ein. Andere Erben erhalten eine Abfindung.
Einziehung der Anteile
Der Anteil wird eingezogen, die Gesellschaft zahlt eine Abfindung an die Erben.
Abtretungspflicht
Der Anteil wird auf einen oder mehrere verbleibende Gesellschafter übertragen.
Daneben gibt es weitere Gestaltungsmöglichkeiten, etwa die Fortsetzung mit den verbleibenden Gesellschaftern, Übernahme- und Eintrittsklauseln, rechtsgeschäftliche Nachfolgeklauseln oder ein Wahlrecht der verbleibenden Gesellschafter. Welche Variante passt, hängt von der Gesellschafterstruktur, den familiären Verhältnissen und der Steuerplanung ab. Wir denken dabei Recht und Steuer von Anfang an zusammen.
Eine Deadlock-Klausel greift, wenn zwei Gesellschafter mit gleichen Stimmrechten wiederholt oder anhaltend keine Einigung erzielen. Ohne Regelung besteht die Gefahr einer Handlungsblockade: keine Beschlüsse, keine strategischen Entscheidungen, im schlimmsten Fall droht eine gerichtliche Auseinandersetzung. Bei einer Zwei-Personen-GmbH mit paritätischen Anteilen ist sie fast immer empfehlenswert. Mögliche Regelungen im Gesellschaftsvertrag:
Stichentscheid
Ein Gesellschafter erhält bei Pattsituation ein Letztentscheidungsrecht – zum Beispiel reihum oder dauerhaft dem geschäftsführenden Gesellschafter zugeordnet.
Shoot-out-Klausel
Die Gesellschafter unterbreiten sich gegenseitig Angebote für den Kauf der Geschäftsanteile. Wer das höhere Angebot abgibt, kann den Anteil des anderen übernehmen. Das Verfahren soll eine faire Lösung ermöglichen, setzt aber voraus, dass beide Seiten finanziell in der Lage sind, ein solches Angebot auch umzusetzen.
Auflösung der Gesellschaft
Als letztes Mittel, falls keine andere Lösung greift.
Die Abfindungshöhe ist einer der häufigsten Streitpunkte beim Ausscheiden. Verbreitet sind Buchwertklauseln, die den Anteil anhand des bilanziellen Buchwerts bewerten. Sie sind nicht automatisch unwirksam, können aber im Einzelfall problematisch sein, wenn sie zu einer unangemessenen Benachteiligung des ausscheidenden Gesellschafters führen. Eine wirksame Abfindungsklausel sollte regeln:
Aus der Praxis: Bei einem Ausstieg zweier Gesellschafter mit einem Liquiditätsengpass von rund zwei Millionen Euro ließ sich die Abfindung auf drei Jahresraten strecken. Die Lösung wurde außergerichtlich gefunden, die Geschäftsbeziehung blieb intakt.
Vinkulierung bedeutet, dass die Übertragung von GmbH-Anteilen an die Zustimmung der Mitgesellschafter gebunden ist. Ohne sie kann ein Gesellschafter seinen Anteil grundsätzlich frei übertragen – auch an Dritte, die die anderen Gesellschafter nicht kennen oder nicht wollen. Vinkulierung schützt die Gesellschafterstruktur: Sie verhindert, dass plötzlich ein unbekannter Dritter Gesellschafter wird, und gibt den verbleibenden Gesellschaftern ein Vorkaufs- oder Vetorecht.
Sinnvoll ist sie besonders bei Familiengesellschaften, bei Gesellschaften mit wenigen Gesellschaftern und überall dort, wo die Zusammensetzung des Gesellschafterkreises strategisch wichtig ist.
Standardvorlagen sind auf den kleinsten gemeinsamen Nenner ausgelegt. Sie regeln das gesetzliche Minimum und sparen Kosten bei der Gründung – der Nachteil zeigt sich erst später.
Wer erkennt, dass sein Vertrag Lücken hat, sollte nicht bis zum nächsten Konflikt warten. Nach einer Vertragsprüfung entscheiden Sie gemeinsam mit uns über den nächsten Schritt. Das hält das Risiko überschaubar.
Das Ergebnis ist ein klares Bild: Wo besteht Handlungsbedarf, wo sind Sie gut aufgestellt? Erst dann entscheiden Sie, was als Nächstes ansteht.
1
Sie schildern die Gesellschafterstruktur, Ihre Ziele und offene Fragen. Wir klären, was der Vertrag leisten muss.
2
Je nach Ausgangslage prüfen wir Ihren bestehenden Vertrag oder erarbeiten einen neuen Entwurf.
3
Sie prüfen den Entwurf. Wir besprechen offene Punkte, Alternativen und steuerliche Auswirkungen.
4
Der Vertrag wird fertiggestellt und – sofern notariell beurkundungspflichtig – für den Notartermin vorbereitet.
Wir verbinden Rechtsberatung mit Steuerberatung und Wirtschaftsprüfung unter einem Dach. Bei Gesellschaftsverträgen ist das kein Komfort, sondern ein konkreter Vorteil. Wer Recht und Steuer separat beraten lässt, riskiert, dass beide Seiten aneinander vorbeiplanen. Bei uns geschieht das in einem Gespräch.
Eine Abfindungsregelung kann die steuerliche Belastung des Ausscheidenden beeinflussen.
Eine Nachfolgegestaltung greift direkt in die Erbschaft- und Schenkungsteuer ein.
Eine Holdingstruktur verändert die Gewerbesteuerbelastung, das gehört in den Vertrag.
Bei grenzüberschreitenden Bezügen – ausländische Investoren oder Tochtergesellschaften – koordinieren wir die Beratung über das HLB-Netzwerk.
Verwandte Themen: Handels- und Gesellschaftsrecht · Gesellschafterstreit · Unternehmensnachfolge · steuerrechtliche Beratung
Nach der Vertragsprüfung entscheiden Sie gemeinsam mit uns über den nächsten Schritt. Für die Bearbeitung gilt ein Stundensatz von grundsätzlich 230 bis 350 €, daneben sind je nach Mandat Pauschalen möglich.
Der GmbH-Gesellschaftsvertrag und Änderungen daran sind grundsätzlich beurkundungspflichtig. Wir stellen den Vertrag fertig und bereiten ihn – sofern beurkundungspflichtig – für den Notartermin vor.
Nicht automatisch. Buchwertklauseln sind nicht per se unwirksam, können aber im Einzelfall problematisch sein, wenn sie zu einer unangemessenen Benachteiligung des ausscheidenden Gesellschafters führen. Wir prüfen Ihre Klausel nach aktueller Rechtsprechung.
Gerade dann. Sobald ein Konflikt entstanden ist, lassen sich diese Fragen kaum noch regeln. Eine Prüfung in ruhigen Zeiten schafft Klarheit und hält das Risiko überschaubar.
Innerhalb von 24 Stunden nach Ihrer Anfrage meldet sich eine Anwältin oder ein Anwalt bei Ihnen, um einen Termin zu vereinbaren.
Entscheidend ist, ob ein Gesellschaftsvertrag im Konfliktfall trägt. Genau dafür gestalten wir Gesellschaftsverträge – für Gesellschafterwechsel, Todesfall, Streit und Nachfolge.
Rückmeldung innerhalb von 24 Stunden.
* Alle Honorare verstehen sich zzgl. der gesetzlichen Umsatzsteuer.