
Verschmelzung, Spaltung, Ausgliederung oder Carve-out. Haftung ordnen, Steuerfolgen prüfen, Verkauf vorbereiten. So passt die Struktur zu Ihren Zielen in fünf bis zehn Jahren, nicht nur zu heute.
Ausgangssituation verstehen, Varianten und Steuerfolgen einordnen. Rückmeldung innerhalb von 24 Stunden.
gemeinsam mit der Westprüfung-Gruppe
Mitglied im HLB-Netzwerk (international aufgestellt)
4 Rechtsanwältinnen und Rechtsanwälte, ein Wirtschaftsprüfer und ein Steuerberater
Das Erstgespräch dient dazu, die Ausgangssituation zu verstehen und den Umfang der Beratung einzugrenzen. Danach entscheiden Sie, ob und wie es weitergeht. Sie bekommen eine erste Einordnung der Varianten und ihrer Folgen.
Rückmeldung innerhalb von 24 Stunden
Wer ein Unternehmen umstrukturiert, trifft Entscheidungen, die noch Jahre später wirken: steuerlich, haftungsrechtlich und bei einem späteren Verkauf. Wir prüfen mögliche gesellschafts- und steuerrechtliche Varianten und begleiten deren Umsetzung; eine bestimmte Steuerersparnis, Steuerneutralität oder Haftungswirkung kann nicht allgemein zugesagt werden. Unsere Anwältinnen und Anwälte begleiten mittelständische Unternehmen bei Verschmelzungen, Spaltungen, Ausgliederungen und Carve-outs und verbinden die rechtliche mit der steuerlichen Sicht.
Wir analysieren die Ausgangssituation, rechnen die steuerlichen Folgen mit der Steuerberatung im Haus durch und entwickeln eine Struktur, die zu den Zielen in fünf bis zehn Jahren passt.
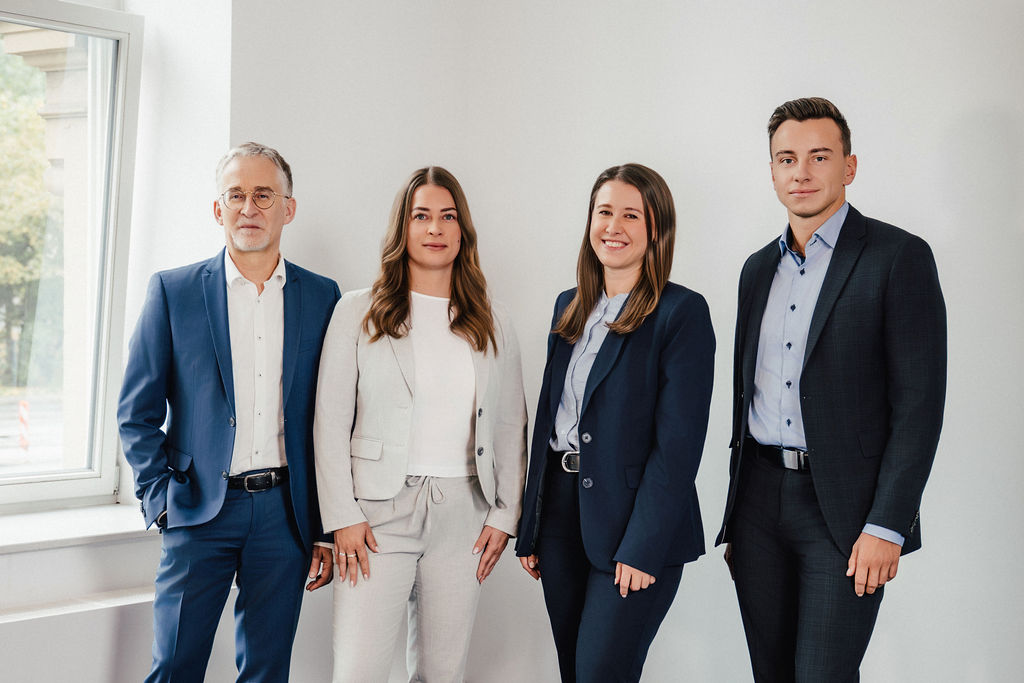
Rechtsanwältinnen und Rechtsanwälte
darunter ein Fachanwalt für Steuerrecht
Viele Unternehmer treffen strukturelle Entscheidungen, ohne alle Folgen zu kennen. Das muss nicht so sein. Diese drei Fehler sehen wir am häufigsten.
Jede Umstrukturierung beginnt mit der Frage nach dem Ziel: Haftung begrenzen, Steuern sparen, einen Bereich verkaufbar machen oder die Nachfolge vorbereiten. Die Antwort bestimmt das Instrument.
1
Zwei oder mehr Gesellschaften werden zu einer zusammengeführt. Das Vermögen geht im Wege der Gesamtrechtsnachfolge über, unter Voraussetzungen zu Buchwerten. Entscheidend ist die Prüfung von Haltefristen und der Auswirkungen auf Verträge, Finanzierungen und Gläubiger.
2
Ein Unternehmensteil wird auf eine neue oder bestehende Gesellschaft übertragen. Der häufigste Weg, wenn ein Betrieb oder ein Grundstück herausgelöst werden soll. Bei der Immobilientrennung spielt die Grunderwerbsteuer eine wichtige Rolle.
3
Ein Einzelunternehmen oder Teilbetrieb wird in eine GmbH eingebracht, bei entsprechender Gestaltung steuerneutral. Beim Formwechsel wechselt dieselbe Gesellschaft die Rechtsform, ohne dass Vermögen übertragen wird. Siehe Einzelunternehmen in GmbH umwandeln.
4
Ein Unternehmensbereich wird aus dem Verbund gelöst und rechtlich verselbstständigt, oft als Vorstufe für einen Teilverkauf. Das erfordert die Klärung von Verträgen, Lizenzen, Personal und Haftungsrisiken im Trennungsprozess.
Wer Immobilien im operativen Unternehmen hält, trägt ein doppeltes Risiko: Geschäft und Immobilie haften füreinander. Die Trennung schützt das Vermögen. So sieht der Grundgedanke aus.
Vorher
Operatives Geschäft
Betriebsimmobilie
Ein Rechtsträger, ein Haftungsverbund. Das operative Risiko trifft auch die Immobilie.
Das laufende Geschäft, mit seinem Risiko klar abgegrenzt.
Immobilie geschützt, operative Gesellschaft mietet zurück.
Für diese Trennung gibt es drei erprobte Varianten. Welche passt, hängt davon ab, was verkauft, gehalten oder übertragen werden soll.
Das Grundstück wird aus der operativen GmbH in eine eigene Immobilien-GmbH oder GmbH & Co. KG übertragen, die operative Gesellschaft mietet zurück. Zu prüfen: Entsteht Grunderwerbsteuer, ist eine gesetzliche Vergünstigung anwendbar, und ist die entstehende Betriebsaufspaltung dauerhaft gewollt?
Der operative Bereich wird ausgegliedert, die Immobilie bleibt in der Altgesellschaft. Sinnvoll, wenn der Betrieb ohne die Immobilie verkauft werden soll. Erfordert sorgfältige Gestaltung von Pachtvertrag und Preisgestaltung.
Eine Holding-GmbH hält operative GmbH und Immobilien-GmbH als Töchter. Gewinnausschüttungen an die Holding können unter Voraussetzungen weitgehend steuerfrei sein. Sinnvoll, wenn die operative Einheit verkauft und die Immobilie im Familienbesitz bleiben soll.
Das Umwandlungssteuerrecht erlaubt unter Voraussetzungen, Vermögen zu Buchwerten zu übertragen, also ohne sofortige Steuer auf stille Reserven. Bei bestimmten Einbringungsvorgängen können Veräußerungen innerhalb von sieben Jahren steuerliche Rückwirkungen nach dem Umwandlungssteuergesetz auslösen. Ob und in welchem Umfang ein Einbringungsgewinn entsteht, hängt insbesondere vom Einbringungsgegenstand, dem Wertansatz, der Art der Veräußerung und der Person des Veräußerers ab. Wir rechnen beide Varianten durch, bevor die Entscheidung fällt.
Diese Punkte müssen vor dem Stichtag geklärt sein, nicht danach.
Eine Betriebsaufspaltung entsteht, wenn ein Unternehmer ein Grundstück oder eine wesentliche Betriebsgrundlage an seine eigene Gesellschaft verpachtet. Das klingt harmlos, hat aber erhebliche steuerliche Folgen. Solange sie besteht, erzielt der Verpächter gewerbliche Einkünfte.
Wird die Betriebsaufspaltung unbeabsichtigt beendet, etwa durch eine Schenkung des Grundstücks an ein Familienmitglied, können stille Reserven aufgedeckt und besteuert werden. Nicht jede Schenkung oder Änderung der Beteiligungsverhältnisse führt automatisch dazu; entscheidend ist, ob die personelle oder sachliche Verflechtung entfällt. Erik Spielmann beschreibt dieses Risiko in Vorträgen als „Steuerfalle Betriebsaufspaltung“: eine der häufigsten und teuersten Überraschungen bei Betriebsprüfungen.
Wer eine Betriebsaufspaltung in seiner Struktur hat, sollte prüfen, ob sie noch gewollt ist und ob sie sich durch Gesellschaftsvertragsgestaltung dauerhaft sichern lässt.
Eine Umstrukturierung kann Haftungsrisiken reduzieren, aber auch neue schaffen. Wer einen Betrieb ausgliedert, ohne Verbindlichkeiten sauber abzugrenzen, riskiert, dass der neue Rechtsträger für alte Schulden haftet. Bei Spaltungen haftet die übernehmende Gesellschaft unter Umständen gesamtschuldnerisch. Die Gestaltung muss diese Risiken von Anfang an einpreisen.
Jede Umstrukturierung hat steuerliche Folgen, die sofort eintreten oder durch Fristen aufgeschoben werden. Entscheidend ist der Zeitpunkt: Eine Umstrukturierung ein Jahr vor einem Verkauf kann die Steuerneutralität gefährden, weil Sperrfristen noch nicht abgelaufen sind. Wir stimmen den Zeitplan mit dem geplanten Verkaufshorizont ab. Mehr dazu unter Unternehmen verkaufen.
Eine gut strukturierte Gesellschaft ist schneller und teurer verkaufbar als eine mit ungeklärten Haftungsfragen, gemischten Vermögenswerten oder veralteten Verträgen. Wer Immobilien und Geschäft sauber trennt, Verträge richtig überträgt und die Struktur früh dokumentiert, schafft die Voraussetzung für einen reibungslosen Verkaufsprozess. Wir denken die Umstrukturierung vom geplanten Exit her.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · Beratungspraxis
Ausgangslage
Ein Unternehmer hatte seine Betriebsimmobilie an seine operative GmbH verpachtet. Im Rahmen der vorweggenommenen Erbfolge wollte er das Grundstück an seine Tochter übertragen.
Was der Mandant befürchtete
Ihm war zunächst nicht bewusst, dass die geplante Schenkung die personelle Verflechtung beenden und damit alle stillen Reserven sofort aufdecken würde.
Vorgehen
Wir wurden vor der notariellen Beurkundung eingeschaltet und gestalteten die Übertragungsstruktur so, dass die Verflechtung nicht ungewollt abriss.
Ergebnis mit Wirkung
Die sofortige Aufdeckung der stillen Reserven und die damit verbundene Steuerlast wurden abgewendet. Die Immobilie konnte an die Tochter übergehen.
Was dieser Fall zeigt
Wer eine Betriebsaufspaltung in seiner Struktur hat, sollte jede Schenkung oder Übertragung vorab prüfen lassen. Der Zeitpunkt, vor der Beurkundung, entscheidet.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · Beratungspraxis
Ausgangslage
Ein Unternehmer mit steigenden Gewinnen führte sein Einzelunternehmen über Jahre erfolgreich. Ab einem bestimmten Niveau wurde die persönliche Steuerbelastung spürbar.
Was der Mandant befürchtete
Dass die Umwandlung selbst hohe Steuern auslöst und der Aufwand den Nutzen übersteigt.
Vorgehen
Wir rechneten die Ausgliederung in eine GmbH gemeinsam mit der Steuerberatung durch. Die Ausgliederung erfolgte steuerneutral zu Buchwerten.
Ergebnis mit Wirkung
In der GmbH verbleibende Gewinne werden – abhängig vom Gewerbesteuerhebesatz – häufig mit rund 30 Prozent besteuert, ausgeschüttete zusätzlich beim Gesellschafter. Die Thesaurierung war sofort nutzbar.
Was dieser Fall zeigt
Ab einem gewissen Gewinnniveau senkt die GmbH-Struktur die laufende Steuerlast deutlich, sofern die Ausgliederung steuerneutral gestaltet wird.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · Beratungspraxis
Ausgangslage
Ein Unternehmer wollte sein operatives Unternehmen verkaufen, die Betriebsimmobilie aber langfristig im Familienbesitz halten.
Was der Mandant befürchtete
Dass der Käufer die Immobilie mitkauft oder ein komplizierter Herauslösungsprozess den Verkauf verzögert oder gefährdet.
Vorgehen
Wir gliederten die Immobilie rechtzeitig vor dem Verkaufsprozess in eine separate Gesellschaft aus, einschließlich Prüfung der Grunderwerbsteuer und möglicher Vergünstigungen und Gestaltung des Pachtvertrags.
Ergebnis mit Wirkung
Der Verkauf verlief anschließend ohne Komplikationen auf der Immobilienseite. Die Immobilie blieb im Familienbesitz.
Was dieser Fall zeigt
Wer Immobilie und operatives Geschäft rechtzeitig vor dem Verkauf trennt, hält beide Ziele offen: den Verkauf des Betriebs und die Immobilie im Familienbesitz.
Beispielhafte, anonymisierte Szenarien aus der Beratungspraxis. Sie geben keine konkreten Mandate wieder. Konkrete Folgen hängen vom Einzelfall ab.
Wir verbinden anwaltliche Beratung mit Steuerberatung und Wirtschaftsprüfung im Haus. Rechtliche Struktur und steuerliche Wirkung werden nicht getrennt entwickelt, sondern von Beginn an gemeinsam durchdacht.
Anwälte und Steuerberater analysieren die bestehende Struktur und klären das Ziel.
Die möglichen Wege werden mit ihren steuerlichen und rechtlichen Folgen dargestellt.
Sie entscheiden auf Basis vollständiger Informationen selbst, welchen Weg Sie gehen.
Begleitung bis zur Eintragung im Handelsregister und darüber hinaus.
Das Erstberatungsgespräch dient der ersten Einordnung; der Honorarrahmen für die laufende Beratung liegt bei 230 bis 350 € pro Stunde, je nach Berufsträger.
Verwandte Themen: Gesellschaftsvertrag · Holding gründen · Einzelunternehmen in GmbH umwandeln · M&A
Über das Umwandlungssteuerrecht lässt sich Vermögen unter Voraussetzungen zu Buchwerten übertragen, also ohne sofortige Steuer auf stille Reserven. Die Voraussetzungen hängen vom Umstrukturierungstyp ab. Bei bestimmten Einbringungen können Veräußerungen innerhalb von sieben Jahren steuerliche Rückwirkungen auslösen. Wir rechnen beide Varianten vorab durch.
Neben den steuerlichen Punkten: Gläubigerschutz (Sicherheiten vor Eintragung), Arbeitnehmer (Betriebsübergang nach § 613a BGB mit Widerspruchsrecht) und bestehende Verträge (Change-of-Control-Klauseln mit Sonderkündigungsrecht). Diese Punkte müssen vor dem Stichtag geklärt sein.
Drei Wege: die Immobilie in eine eigene Gesellschaft ausgliedern (operative Gesellschaft mietet zurück), einen Carve-out des operativen Bereichs (Immobilie bleibt in der Altgesellschaft), oder eine Holdingstruktur mit operativer GmbH und Immobilien-GmbH als Töchtern. Welcher Weg passt, hängt davon ab, was verkauft, gehalten oder übertragen werden soll.
Wird sie unbeabsichtigt beendet, etwa durch eine Schenkung des verpachteten Grundstücks, können stille Reserven aufgedeckt und besteuert werden. Nicht jede Schenkung oder Änderung der Beteiligungsverhältnisse führt automatisch dazu; entscheidend ist, ob die personelle oder sachliche Verflechtung entfällt. Das gehört zu den häufigsten und teuersten Überraschungen bei Betriebsprüfungen. Wer eine Betriebsaufspaltung hat, sollte prüfen lassen, ob sie noch gewollt und dauerhaft gesichert ist.
Das Erstberatungsgespräch grenzt Ausgangslage und Umfang ein. Der Honorarrahmen für die laufende Beratung liegt bei 230 bis 350 € pro Stunde, je nach Berufsträger. Danach entscheiden Sie, ob und wie es weitergeht.
Der richtige Zeitpunkt für eine Umstrukturierung liegt vor dem Verkauf, vor der Schenkung, vor dem Konflikt. Klären Sie im Erstgespräch die Ausgangslage und den Umfang, bevor eine Weiche gestellt wird.
Rückmeldung innerhalb von 24 Stunden.
* Alle Honorare verstehen sich zzgl. der gesetzlichen Umsatzsteuer.