
Testament, Nachfolge, Pflichtteil und internationales Erbrecht. Recht und Steuer in einem Beratungsgang. So bleibt das Vermögen in der Familie, statt über Erbschaftsteuer oder Pflichtteil abzufließen.
Situation strukturieren: was liegt vor, was ist das Ziel, welche Dringlichkeit. Rückmeldung innerhalb von 24 Stunden.
gemeinsam mit der Westprüfung-Gruppe
Mitglied im HLB-Netzwerk (international aufgestellt)
4 Rechtsanwältinnen und Rechtsanwälte, ein Wirtschaftsprüfer und ein Steuerberater
Im Erstberatungsgespräch wird Ihre Situation strukturiert: Was liegt vor, was ist das Ziel, welche Dringlichkeit besteht? Sie entscheiden danach, ob und wie es weitergeht. Die Kanzlei zeigt Optionen und Konsequenzen auf.
Rückmeldung in 24 Stunden, Zwischenstände alle zwei Wochen
Wir beraten Unternehmer und vermögende Privatpersonen bei Testament, Nachlassplanung, Pflichtteil, Erbengemeinschaft und Unternehmensnachfolge. Im Erbrecht beraten Sie Torsten Höcker (Fachkraft für Datenschutz, DEKRA-zertifiziert), Erik Spielmann (Fachanwalt für Steuerrecht) und Natalja Walter; sie verbinden die erbrechtliche Gestaltung mit der steuerlichen Struktur. Wo steuerliche Fragen aufkommen, werden Steuerberater und Wirtschaftsprüfer der Kanzlei direkt eingebunden.
Ein Testament, das steuerlich nicht abgestimmt ist, kann einen Teil des Vermögens über die Erbschaftsteuer kosten. Deshalb wird beides zusammen gedacht.
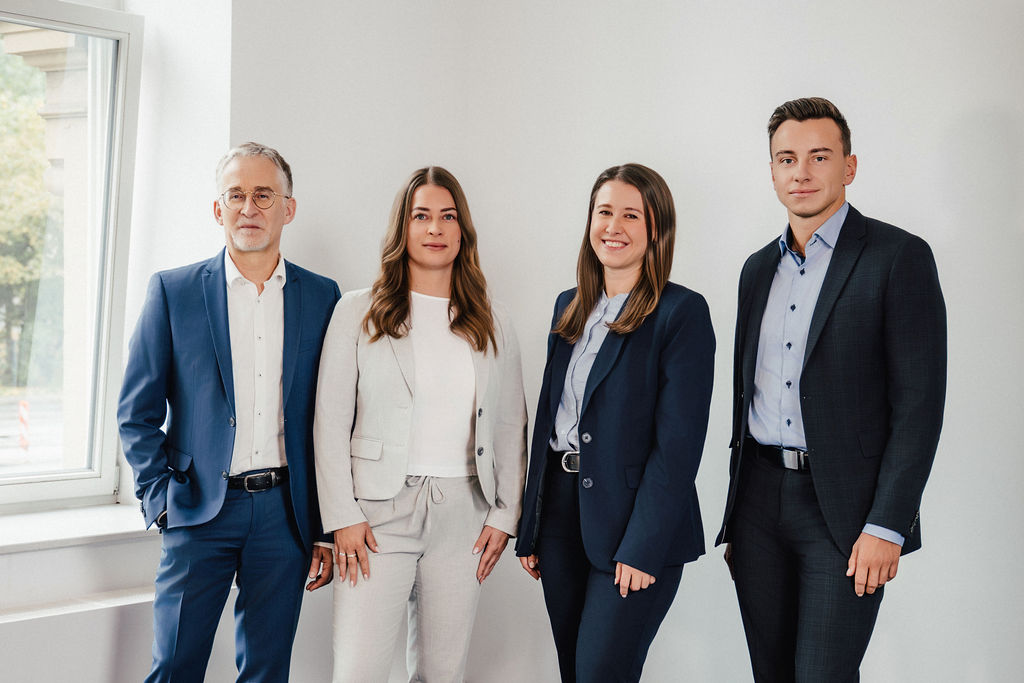
Ihr Team im Erbrecht
darunter ein Fachanwalt für Steuerrecht
Viele Mandanten kommen, wenn der Erbfall bereits eingetreten ist und Fristen laufen. Das sind dann oft schwierigere und teurere Situationen als bei rechtzeitiger Gestaltung. Zwei Zahlen zeigen, warum.
Kein Testament
In 80 % aller Todesfälle ist kein Testament vorhanden.
Fehlerhafte Testamente
der vorhandenen handschriftlichen Testamente enthalten erb- oder erbschaftsteuerliche Fehler (nach Erfahrung der Kanzlei).
Das sind keine abstrakten Zahlen. Sie beschreiben, was Erben, Gesellschafter und Familienangehörige dann in der Praxis auflösen müssen. Wer rechtzeitig gestaltet, erspart den Erben genau diese Auseinandersetzung.
Die Rechtsgebiete überschneiden sich in der Praxis ständig: Ein Testament ohne steuerliche Abstimmung kostet Vermögen, ein Gesellschaftsvertrag ohne Nachfolgeplanung kann eine Übernahme blockieren. Deshalb wird beides zusammen betrachtet.
Testament und Gesellschaftsvertrag passen nicht zusammen
Das Testament bestimmt den Erben, der Gesellschaftsvertrag, wer eintreten darf. Enthält er ein Einziehungsrecht, erhält der Erbe unter Umständen nur eine Buchwertabfindung statt des Verkehrswerts. Das Testament verspricht dann eine Berechtigung, die der Vertrag aushebelt.
Der Pflichtteil gefährdet die Fortführung
Wer enterbt wird, hat einen Pflichtteilsanspruch in Höhe der Hälfte des gesetzlichen Erbteils. Der ist ein Geldanspruch und sofort fällig. Steckt das Vermögen im Unternehmen, müssen Erben Anteile verkaufen oder Liquidität abziehen, um ihn zu bedienen.
Die gesetzliche Erbfolge greift
Ohne wirksames Testament wird oft eine Erbengemeinschaft Erbe, die nur gemeinsam handeln kann. Gesellschafterentscheidungen, Kontozugriff, laufende Verträge: Alles steht still, bis die Gemeinschaft auseinandergesetzt ist. Das kann Monate dauern, und das Unternehmen leidet.
Erbengemeinschaft blockiert die Gesellschafterstellung, Pflichtteilsansprüche werden liquide fällig, Abfindungsklauseln greifen zu Buchwerten, Erbschaftsteuer trifft nicht liquides Betriebsvermögen, und für die Übergangszeit fehlt eine Vollmacht. Wir bringen Testament, Gesellschaftsvertrag, Vorsorgevollmacht und steuerliche Struktur in einem Gesamtplan zusammen.
Die drei Instrumente unterscheiden sich in Bindung, Flexibilität und steuerlicher Wirkung. Für die meisten Unternehmer empfiehlt sich eine Kombination.
Einseitig und jederzeit änderbar. Ein Vorteil bei sich ändernder Lebenssituation, aber kein bindender Vertrag und keine gesicherte Rechtsposition für die andere Seite.
Sinnvoll, wenn die Nachfolge noch nicht abschließend geregelt ist und Flexibilität erhalten bleiben soll.
Notariell beurkundet, bindet beide Seiten und ist nicht einseitig widerrufbar. Das schafft Planungssicherheit für den designierten Nachfolger, etwa einen mitarbeitenden Familienangehörigen.
Nachteil: Spätere Änderungen erfordern die Zustimmung aller Beteiligten.
Übertragung zu Lebzeiten, oft mit Nießbrauch, Wohnrecht oder Versorgungsleistungen. Freibeträge (400.000 € pro Kind) lassen sich alle zehn Jahre neu nutzen.
Nachteil: Die Übertragung ist dauerhaft und im Streitfall nur begrenzt rückabwickelbar.
Häufig ist die Kombination am stärksten: vorweggenommene Erbfolge für den Kernübergang, flankiert durch Testament oder Erbvertrag für die übrigen Vermögensteile und die Absicherung des Übergebers. Wir entwickeln diesen Gesamtplan und stimmen ihn mit der steuerlichen Struktur ab.
GmbH-Anteile sind grundsätzlich vererbbar. Die Erben treten in die Gesellschafterstellung ein, sofern der Gesellschaftsvertrag keine Einschränkung enthält. Bei Abtretungsbeschränkung oder Einziehungsrecht können die Mitgesellschafter die Aufnahme der Erben verhindern; dann steht den Erben eine Abfindung zu, deren Höhe der Vertrag bestimmt. Veraltete Buchwertklauseln liegen hier oft weit unter dem tatsächlichen Wert.
Bei GbR oder OHG führt der Tod eines Gesellschafters ohne Fortsetzungsklausel zur Auflösung der Gesellschaft. Bei der KG ist der Kommanditanteil vererbbar, der Komplementäranteil erfordert besondere Regelungen. Eine rechtzeitige Nachfolgeklausel verhindert, dass der Erbfall die Gesellschaft in eine Auflösungssituation bringt.
Das Erbschaft- und Schenkungsteuergesetz sieht für Betriebsvermögen besondere Verschonungsregeln vor (§§ 13a, 13b ErbStG). Unter Voraussetzungen sind bis zu 85 % (Regelverschonung) oder sogar 100 % (Optionsverschonung) des begünstigten Betriebsvermögens steuerfrei übertragbar, gebunden an Lohnsummen und Behaltefristen. Diese Regelungen müssen früh in die Planung einfließen, nicht erst nach dem Erbfall.
Der Pflichtteil entsteht, wenn nahe Angehörige durch Testament ausgeschlossen oder erheblich benachteiligt werden. Er beträgt die Hälfte des gesetzlichen Erbteils, ist ein Geldanspruch und grundsätzlich sofort fällig. Ein Erbe, dem das Unternehmen übertragen wurde, muss unter Umständen Liquidität bereitstellen, ohne verkaufen zu wollen. Schenkungen zu Lebzeiten, Pflichtteilsverzichtsverträge gegen Abfindung, gesellschaftsrechtliche Absicherung und Versorgungsleistungen reduzieren den Druck erheblich. Je früher die Planung beginnt, desto mehr Optionen bleiben offen. Details unter Pflichtteil im Erbrecht.
Seit 2015 gilt in der EU die Europäische Erbrechtsverordnung: Grundsätzlich gilt das Erbrecht des Staates, in dem der Erblasser zuletzt seinen gewöhnlichen Aufenthalt hatte. Ausnahmen bestehen bei Rechtswahl des Heimatstaates, Betriebsvermögen im Ausland kann abweichen, und Doppelbesteuerungsabkommen für die Erbschaftsteuer gibt es nur in wenigen Länderpaaren. Für grenzüberschreitende Fälle arbeiten wir mit dem HLB-Netzwerk in über 150 Ländern zusammen, ohne den Umweg über mehrere externe Berater.
Praxisbeispiel
Mittelstand · Mittelhessen
Beispiel · Beratungspraxis
Ausgangslage
Ein Unternehmer mit Holding-Struktur und mehreren Tochtergesellschaften wollte sein Lebenswerk noch zu Lebzeiten an seinen Neffen übertragen, selbst aber wirtschaftlich abgesichert bleiben.
Was der Mandant befürchtete
Dass ein Großteil des aufgebauten Vermögens durch Erbschaft- und Schenkungsteuer abgeschöpft wird, bevor der Neffe das Unternehmen überhaupt führen kann.
Vorgehen
Wir analysierten die gesamte Struktur, richteten das Betriebsvermögen auf die Verschonungsregeln nach §§ 13a, 13b ErbStG aus und gestalteten die Übertragung schrittweise, um die Freibeträge mehrfach zu nutzen. Die erbschaftsteuerliche Bewertung erfolgte mit den Wirtschaftsprüfern der Kanzlei.
Ergebnis mit Wirkung
Die Steuerdifferenz zwischen einer ungeplanten und der umgesetzten Gestaltung betrug 5 bis 8 Mio. Euro. Das Unternehmen blieb vollständig im Familienbesitz, der Onkel wirtschaftlich abgesichert durch Nießbrauchsvorbehalt.
Was dieser Fall zeigt
Die Verschonungsregeln sind komplex, aber wirksam. Ein Steuerberater allein reicht nicht: Gesellschaftsrechtliche Strukturierung und erbrechtliche Gestaltung müssen zusammenkommen, und zwar früh.
Praxisbeispiel
Mittelstand · Mittelhessen
Beispiel · Beratungspraxis
Ausgangslage
Ein Unternehmer vererbte seine GmbH-Anteile vollständig seinem im Betrieb mitarbeitenden Sohn. Die Tochter mit eigener Laufbahn war auf den Pflichtteil gesetzt.
Was der Mandant befürchtete
Der Sohn, nun Alleingesellschafter, sah sich der sofort fälligen Pflichtteilsforderung der Schwester gegenüber. Der GmbH-Anteil war sein gesamtes Vermögen, liquide Mittel fehlten. Er fürchtete, Anteile verkaufen oder einen kaum tragbaren Kredit aufnehmen zu müssen.
Vorgehen
Wir prüften die korrekte Berechnung des Pflichtteils samt anrechenbarer Vorschenkungen und verhandelten mit der Gegenseite eine Ratenzahlung, die dem Sohn Zeit ließ, Liquidität aus dem laufenden Betrieb aufzubauen.
Ergebnis mit Wirkung
Außergerichtliche Einigung auf Ratenzahlung über drei Jahre. Die Gesellschaft blieb handlungsfähig, der Sohn behielt die Mehrheit, ein Gerichtsverfahren wurde vermieden.
Was dieser Fall zeigt
Pflichtteilsansprüche bei Familienunternehmen sind ein Liquiditätsproblem, kein rein juristisches. Wir suchen Lösungen, die das Unternehmen nicht beschädigen.
Praxisbeispiel
Mittelstand · Mittelhessen
Beispiel · Beratungspraxis
Ausgangslage
Ein alleiniger Gesellschafter-Geschäftsführer starb überraschend ohne Testament. Nach gesetzlicher Erbfolge wurden Ehefrau und drei Kinder gemeinsam Erben und bildeten eine Erbengemeinschaft als Gesellschafterin der GmbH.
Was die Erben befürchteten
Niemand konnte allein handeln. Verträge, Bankkonten und Personalentscheidungen lagen still, weil Einstimmigkeit kaum herzustellen war. Das Unternehmen drohte, Aufträge zu verlieren.
Vorgehen
Wir sicherten über einen Notgeschäftsführer sofort die Handlungsfähigkeit und bereiteten parallel die Erbauseinandersetzung vor. Die Gespräche zwischen Witwe und Kindern wurden mit dem Ziel moderiert, die Anteile eindeutig zuzuordnen.
Ergebnis mit Wirkung
Innerhalb von vier Monaten stand eine Erbauseinandersetzungsvereinbarung. Die Ehefrau übernahm die Anteile gegen Ausgleichszahlung an die Kinder. Das Unternehmen verlor keinen einzigen Auftrag.
Was dieser Fall zeigt
Fehlende Nachlassplanung trifft das Unternehmen am Tag des Todes. Eine Notfallregelung kann den Schaden auch dann erheblich begrenzen, wenn kein umfassendes Testament existiert.
Beispielhafte, anonymisierte Szenarien aus der Beratungspraxis. Sie geben keine konkreten Mandate wieder. Konkrete Folgen hängen vom Einzelfall ab.
Ein vollständiges Nachlassverzeichnis ist die Grundlage für jeden Auskunftsanspruch von Pflichtteilsberechtigten und für eine geordnete Erbauseinandersetzung. Es erfasst alle Aktiva und Passiva, einschließlich Schenkungen. Für Unternehmer müssen Gesellschaftsanteile, stille Beteiligungen, Darlehen und Nießbrauchrechte korrekt bewertet sein. Wir erstellen und prüfen das Nachlassverzeichnis mit Steuerberatern und Wirtschaftsprüfern im Haus.
Eine Erbengemeinschaft entsteht, wenn mehrere Personen gemeinsam erben. Als Gesamthandsgemeinschaft erfordert jede Verfügung Einstimmigkeit oder Mehrheitsbeschlüsse. Besonders bei Immobilien oder Unternehmensbeteiligungen ist das häufig der Beginn von Streit. Wir begleiten die Erbengemeinschaft bei der Auseinandersetzung, verhandeln außergerichtliche Einigungen und vertreten Sie auch vor Gericht.
Der erste Schritt ist das Erstberatungsgespräch, in dem die Situation strukturiert wird. Danach folgt, wenn gewünscht, ein klar umrissener nächster Schritt mit offengelegten Kosten. Sie entscheiden, ob und wie es weitergeht.
Torsten Höcker (Fachkraft für Datenschutz, DEKRA-zertifiziert), Erik Spielmann (Fachanwalt für Steuerrecht) und Natalja Walter verbinden erbrechtliche Gestaltung und steuerliche Struktur.
Wirtschaftsprüfer und Steuerberater für Betriebsvermögensbewertung und Erbschaftsteuer sind direkt eingebunden.
Grenzüberschreitende Erbfälle koordiniert über das HLB-Netzwerk in über 150 Ländern.
Rückmeldung innerhalb von 24 Stunden, Zwischenstände spätestens alle zwei Wochen.
Verwandte Themen: Unternehmensnachfolge · Nachlassplanung · Gesellschaftsvertrag · Holding gründen
Früher als gedacht. Sinnvoll ist es, wenn Sie ein Unternehmen ohne Nachfolgeregelung besitzen, Testament und Gesellschaftsvertrag abgleichen wollen, Pflichtteilsansprüche durchsetzen oder abwehren, ein Erbfall internationalen Bezug hat, Sie eine Schenkung planen oder eine Erbengemeinschaft sich nicht einigt.
Das hängt von Rechtsform, Gesellschaftsvertrag und erbrechtlicher Regelung ab. GmbH-Anteile sind vererbbar, sofern der Vertrag keine Einschränkung enthält. Bei Personengesellschaften braucht es Fortsetzungs- oder Nachfolgeklauseln. Für Betriebsvermögen greifen die Verschonungsregeln nach §§ 13a, 13b ErbStG, die früh eingeplant werden müssen.
Das Testament ist flexibel, aber nicht bindend. Der Erbvertrag bindet beide Seiten und schafft Planungssicherheit, lässt sich aber nur gemeinsam ändern. Die vorweggenommene Erbfolge überträgt zu Lebzeiten und nutzt Freibeträge alle zehn Jahre, ist aber dauerhaft. Für Unternehmer ist oft eine Kombination am stärksten.
Der Pflichtteil beträgt die Hälfte des gesetzlichen Erbteils, ist ein Geldanspruch und sofort fällig. Steckt das Vermögen im Unternehmen, kann das die Liquidität gefährden. Schenkungen zu Lebzeiten, Pflichtteilsverzichtsverträge, gesellschaftsrechtliche Absicherung und Versorgungsleistungen reduzieren den Druck, wenn früh geplant wird.
Nach der Europäischen Erbrechtsverordnung gilt grundsätzlich das Recht des Staates, in dem der Erblasser zuletzt seinen gewöhnlichen Aufenthalt hatte, mit Ausnahmen bei Rechtswahl. Doppelbesteuerungsabkommen für die Erbschaftsteuer sind selten. Für Auslandsfälle arbeiten wir mit dem HLB-Netzwerk in über 150 Ländern.
Ob Testament, Unternehmensnachfolge, Pflichtteil oder ein bereits eingetretener Erbfall: Im Erstberatungsgespräch wird Ihre Situation strukturiert, und Sie erfahren, welche Schritte sinnvoll sind, bevor Sie entscheiden. Je früher die Planung beginnt, desto mehr Gestaltungsoptionen bleiben offen.
Rückmeldung innerhalb von 24 Stunden.
* Alle Honorare verstehen sich zzgl. der gesetzlichen Umsatzsteuer.