
Für Vereine, Stiftungen und gGmbHs, deren Steuervorteile an eng definierten Voraussetzungen hängen. Satzung prüfen, Sphären trennen, Status sichern. So wird aus einem gewachsenen Geschäftsbetrieb keine rückwirkende Aberkennung.
Status prüfen, Handlungsbedarf klären, bevor das Finanzamt von sich aus aktiv wird. Rückmeldung in 24 Stunden.
gemeinsam mit der Westprüfung-Gruppe
Mitglied im HLB-Netzwerk (international aufgestellt)
4 Rechtsanwältinnen und Rechtsanwälte, ein Wirtschaftsprüfer und ein Steuerberater
Das Erstgespräch klärt, wo Ihre Organisation steht und welcher Handlungsbedarf besteht. Der Schaden eines nachträglichen Anerkennungsverlusts, der bis zu zehn Jahre zurückreicht, übersteigt in der Regel jeden Beratungsaufwand.
Gemeinnützigkeitsrecht ist kein reines Steuerrecht und kein reines Vereinsrecht, es liegt exakt dazwischen. Satzungsrecht, Steuerrecht, Haftungsfragen der Vorstände und wirtschaftliche Planung greifen ineinander. Wir bündeln diese Perspektiven im eigenen Haus: Alessa Niedziella als Rechtsanwältin, Erik Spielmann als Fachanwalt für Steuerrecht, Sven Abel als Steuerberater und Axel Becker als Wirtschaftsprüfer und Steuerberater.
So lassen sich rechtliche und steuerliche Fragen in einem Schritt klären. Für internationale Fragen, etwa grenzüberschreitende Spenden oder europäische Förderprogramme, steht das HLB-Netzwerk zur Verfügung.
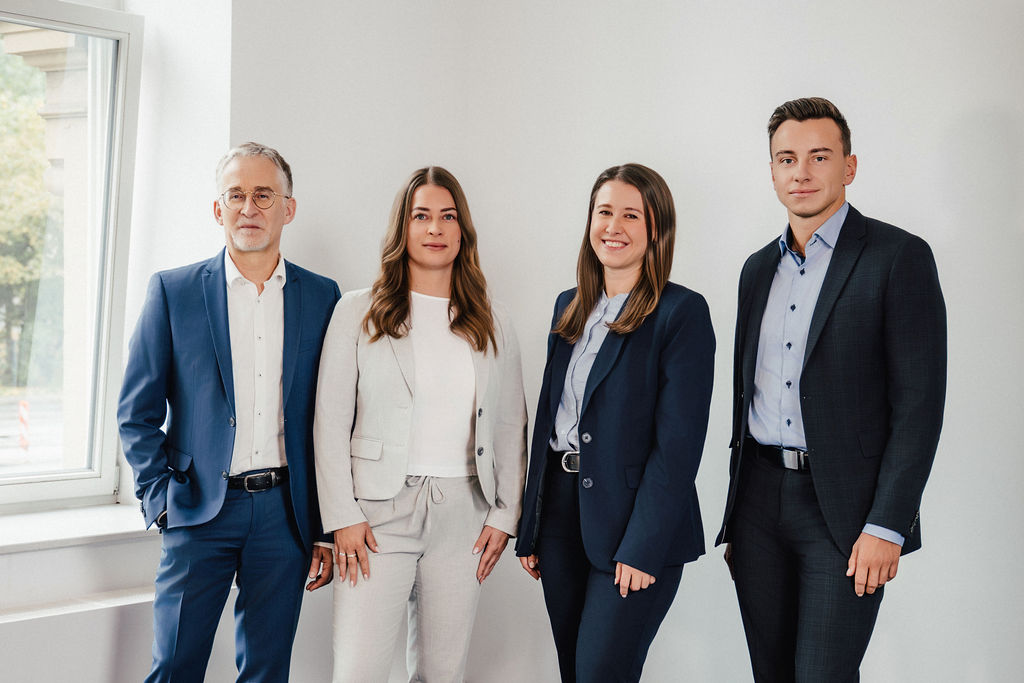
Rechtsanwältin und Rechtsanwalt
gemeinsam mit Steuerberatung und Wirtschaftsprüfung im Haus
Körperschaftsteuer, Gewerbesteuer und Umsatzsteuer entfallen, solange eine Organisation als gemeinnützig anerkannt ist. Der Freistellungsbescheid dokumentiert diese Anerkennung, aber das Finanzamt prüft bei jeder Steuererklärung neu, ob die satzungsmäßigen und tatsächlichen Voraussetzungen noch erfüllt sind.
Eine nicht ordnungsgemäße Mittelverwendung, ein zu groß gewordener wirtschaftlicher Geschäftsbetrieb oder eine Satzungsklausel, die den Anforderungen nicht mehr entspricht, kann die Gemeinnützigkeit rückwirkend gefährden. Wir begleiten Vereine und Körperschaften so, dass dieser Status möglichst dauerhaft erhalten bleibt. Eine Körperschaft ist allerdings nicht allein wegen ihrer Satzungsbezeichnung gemeinnützig: Erforderlich sind insbesondere eine hinreichend bestimmte Satzung und eine entsprechende tatsächliche Geschäftsführung nach §§ 59, 60 und 63 AO.
Gemeinnützige Organisationen arbeiten steuerrechtlich in vier Bereichen, die unterschiedlichen Regeln unterliegen. Die Abgrenzung entscheidet über die Steuerlast, und genau an ihr entzündet sich der Streit mit dem Finanzamt.
steuerbefreit
Mitgliedsbeiträge, Spenden, Zuschüsse.
steuerbefreit
Zinserträge, Mieteinnahmen aus eigenem Grundbesitz, soweit keine gewerbliche Prägung entsteht.
7 % Umsatzsteuer
Dient unmittelbar dem Zweck: Sport, Bildung, Krankenhaus. Körperschaftsteuerlich befreit.
KSt, GewSt, 19 % USt
Gastronomie, kommerzielle Veranstaltung, Werbung für Dritte. Ab 45.000 € Jahresumsatz voll steuerpflichtig.
Wir prüfen, welche Einnahmen welcher Sphäre zuzuordnen sind, und strukturieren den wirtschaftlichen Geschäftsbetrieb so, dass die Belastung kalkulierbar bleibt. Bei Bedarf wird die Ausgliederung in eine eigenständige Gesellschaft geprüft, damit die Gemeinnützigkeit der Kernorganisation nicht gefährdet wird.
Die Gemeinnützigkeit setzt nach §§ 51 bis 68 AO voraus, dass eine Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgt, die in der Satzung klar benannt sind: gemeinnützige Zwecke nach § 52 AO, mildtätige nach § 53 AO, kirchliche nach § 54 AO.
Die Satzung muss den steuerlichen Mustersatzungen entsprechen, abweichende Formulierungen lehnt das Finanzamt regelmäßig ab. Hinzu kommt die Selbstlosigkeit: Mittel nur für den satzungsmäßigen Zweck, keine Vermögensvorteile für Mitglieder. Wir prüfen Satzungen auf Schwachstellen und beantragen den Bescheid nach § 60a AO.
Satzung und tatsächliche Geschäftsführung müssen übereinstimmen. Ein Verein, der satzungsgemäß Sport fördert, aber einen erheblichen Teil seiner Einnahmen gewerblich erwirtschaftet, riskiert die Anerkennung, auch wenn die Satzung formal korrekt ist.
Das Gebot der zeitnahen Mittelverwendung verpflichtet, Mittel grundsätzlich bis zum Ende des übernächsten Wirtschaftsjahres für den Zweck zu verwenden. Rücklagen sind nur in engen Grenzen zulässig.
Rücklagen werden gebildet, ohne dass die Voraussetzungen dokumentiert sind. Das Finanzamt erkennt sie in der Prüfung nicht an, und es droht Nachversteuerung. Wir dokumentieren Rücklagenbildungen so, dass sie einer Prüfung standhalten.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Ein Sportverein mit rund 800 Mitgliedern betrieb seit Jahren eine eigene Vereinsgastronomie. Die Einnahmen stiegen stetig, bis sie deutlich über 45.000 Euro im Jahr lagen. Eine steuerliche Begleitung hatte es nie gegeben.
Was der Mandant befürchtete
Der Vorstand befürchtete, dass das Finanzamt die Gemeinnützigkeit rückwirkend aberkennt und Steuern für mehrere Jahre nachfordert, einschließlich der persönlichen Haftungsfrage für den ehrenamtlichen Vorstand.
Vorgehen
Wir trennten sauber die vier Sphären und stuften die Gastronomie eindeutig als wirtschaftlichen Geschäftsbetrieb ein. Mit den Steuerberatern wurde geprüft, ob eine Ausgliederung in eine GmbH sinnvoll wäre, um die Gemeinnützigkeit der Kernorganisation zu sichern. Die Steuererklärungen der offenen Jahre wurden neu aufgestellt und eingereicht.
Ergebnis mit Wirkung
Die Gemeinnützigkeit blieb erhalten, der wirtschaftliche Geschäftsbetrieb wurde sauber erfasst und versteuert. Durch die frühe Abstimmung mit dem Finanzamt wurde ein Bußgeldverfahren vermieden, die Ausgliederung in eine GmbH für das Folgejahr vorbereitet.
Was dieser Fall zeigt
Ein wirtschaftlicher Geschäftsbetrieb ist kein automatisches Risiko, muss aber sauber abgegrenzt, dokumentiert und versteuert werden. Wer wartet, bis das Finanzamt von sich aus aktiv wird, verliert die Gestaltungsoption.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Ein Bildungsverein änderte seine Satzung, um ein neues Tätigkeitsfeld aufzunehmen. Die Änderung wurde notariell beurkundet und ins Vereinsregister eingetragen, aber nicht beim Finanzamt zur Prüfung nach § 60a AO eingereicht. Bei der nächsten Prüfung stellte das Finanzamt fest, dass die neue Klausel den Anforderungen nicht entsprach.
Was der Mandant befürchtete
Der Vorstand befürchtete den vollständigen Verlust der Steuerbefreiung und eine rückwirkende Nachversteuerung aller Einnahmen seit der Satzungsänderung.
Vorgehen
Wir prüften die beanstandete Klausel und formulierten eine überarbeitete Fassung nach dem Mustersatz des BMF. Zugleich wurde ein neuer Antrag nach § 60a AO gestellt und die Satzungshistorie lückenlos dokumentiert. Gegenüber der Behörde wurde nachgewiesen, dass keine Gefährdung der Gemeinnützigkeit beabsichtigt war.
Ergebnis mit Wirkung
Das Finanzamt erkannte die überarbeitete Satzung an, eine rückwirkende Aberkennung unterblieb, der Freistellungsbescheid wurde erteilt. Der Verein führt seine Arbeit ohne steuerliche Unterbrechung fort.
Was dieser Fall zeigt
Satzungsänderungen müssen immer auf ihre gemeinnützigkeitsrechtliche Verträglichkeit geprüft und beim Finanzamt angezeigt werden. Eine Eintragung ins Vereinsregister allein genügt nicht.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Eine gemeinnützige GmbH bildete über mehrere Jahre Rücklagen für ein geplantes Bauprojekt. Das Projekt verzögerte sich, die Mittel blieben gebunden. Bei einer Betriebsprüfung forderte das Finanzamt Nachweise für die Zulässigkeit der Rücklagen.
Was der Mandant befürchtete
Der Geschäftsführer befürchtete, dass die nicht ausreichend dokumentierten Rücklagen als unzulässig eingestuft würden und das Finanzamt die Gemeinnützigkeit aberkennt. Eine Nachversteuerung über mehrere Jahre stand im Raum.
Vorgehen
Wir rekonstruierten mit den Steuerberatern die Rücklagenbildung anhand von Vorstandsbeschlüssen, Planungsunterlagen und Jahresabschlüssen. Für die offenen Jahre wurden zweckgebundene Rücklagen nachträglich belastbar dokumentiert. Gegenüber dem Finanzamt wurde ein strukturiertes Gespräch gesucht, das Planungsstand und Zeitplan transparent machte.
Ergebnis mit Wirkung
Die Betriebsprüfung wurde abgeschlossen, ohne dass die Gemeinnützigkeit aberkannt wurde. Die Rücklagen wurden für den geplanten Zeitraum anerkannt, die gGmbH führt das Bauprojekt planmäßig fort.
Was dieser Fall zeigt
Rücklagen sind kein formaler Automatismus. Jede braucht einen Beschluss, einen Zweck und eine Zeitperspektive. Wer das erst in der Prüfung nachreicht, kämpft aus einer schlechten Position.
Typische Konstellationen aus der anwaltlichen Beratungspraxis, aufgebaut anhand bekannter Muster aus dem Gemeinnützigkeitsrecht. Konkrete Folgen hängen vom Einzelfall ab.
Wir begleiten auch im Tagesgeschäft: regelmäßige Überprüfung der Satzung, Begleitung der Steuererklärungen, Beratung vor jeder größeren wirtschaftlichen Entscheidung und Vorbereitung auf Betriebsprüfungen.
Die klassische Form, einfach zu gründen, aber mit mindestens sieben Gründungsmitgliedern und vereinsrechtlicher Satzung. Der Vorstand haftet persönlich, wenn er gemeinnützigkeitsrechtliche Pflichten verletzt und keine Absicherung besteht.
Für eine professionellere Führungsstruktur oder einen integrierten wirtschaftlichen Betrieb. Eintragung ins Handelsregister, Regeln des GmbH-Rechts, stärker regulierte Kapitalausstattung. Wir beraten zur Rechtsformwahl und begleiten die Gründung.
Für den dauerhaften Erhalt von Vermögen. Das Grundstockvermögen ist unantastbar, nur die Erträge dienen dem Zweck. Stiftungen unterliegen der behördlichen Aufsicht, Gründung und Betreuung erfordern enge Abstimmung von Stiftungs-, Steuerrecht und Vermögensverwaltung.
Im Fokus stehen Mittelverwendung, Rücklagenbildung, Abgrenzung der vier Sphären, Vergütungen an Vorstände und Geschäftsführer sowie die Umsatzsteuer des wirtschaftlichen Geschäftsbetriebs. Wir begleiten die Prüfung vollständig, von den Unterlagen bis zur Schlussbesprechung. Bei Unstimmigkeiten besteht die Möglichkeit zum Einspruch gegen den Steuerbescheid.
Die ersten Schritte entscheiden über den späteren Aufwand. Eine Satzung, die nicht anerkannt wird, verzögert den Start. Wir begleiten von der Rechtsformwahl über die Satzungsgestaltung nach der aktuellen Mustersatzung bis zum Antrag nach § 60a AO und zum Freistellungsbescheid, rechtliche und steuerliche Fragen in einem Schritt.
Satzungsrecht, Steuerrecht, Haftungsfragen und wirtschaftliche Planung greifen ineinander. Wir bündeln Anwälte, Fachanwalt für Steuerrecht, Steuerberater und Wirtschaftsprüfer im selben Haus, sodass rechtliche und steuerliche Fragen in einem Schritt geklärt werden. Die Kanzlei ist seit 2018 aktiv und hat einen stabilen Mandantenstamm im gemeinnützigen Sektor aufgebaut.
Recht, Steuerberatung und Wirtschaftsprüfung arbeiten zusammen, ohne Informationsverlust.
Rechtsformwahl, Satzung nach Mustersatzung und Antrag nach § 60a AO aus einer Hand.
Satzung, Steuererklärungen und wirtschaftliche Entscheidungen werden fortlaufend geprüft.
bevor das Finanzamt von sich aus aktiv wird.
Verwandte Themen: Steuerrecht (Übersicht) · Einspruch gegen Steuerbescheid · Umstrukturierung · Betriebsaufspaltung
Nach §§ 51 bis 68 AO muss die Organisation ausschließlich und unmittelbar steuerbegünstigte Zwecke verfolgen (gemeinnützig, mildtätig oder kirchlich), die in der Satzung klar benannt sind. Die Satzung muss der Mustersatzung entsprechen, es gilt die Selbstlosigkeit, und Satzung und tatsächliche Geschäftsführung müssen übereinstimmen.
Sobald eine nachhaltige wirtschaftliche Tätigkeit über Vermögensverwaltung oder Zweckbetrieb hinausgeht, etwa Vereinsgastronomie oder Werbung für Dritte. Ab einer Freigrenze von derzeit 45.000 Euro Jahresumsatz unterliegt dieser Bereich voll der Körperschaft- und Gewerbesteuer, meist auch der Umsatzsteuer zum Satz von 19 Prozent.
Die freie Rücklage bis zu 10 Prozent der Mittel aus ideellem Bereich und Vermögensverwaltung, die zweckgebundene Rücklage für konkret geplante Vorhaben und die Betriebsmittelrücklage für etwa ein halbes Jahr Mittelabfluss. Entscheidend ist die Dokumentation: Ohne Beschluss, Zweck und Zeitperspektive erkennt das Finanzamt sie in der Prüfung nicht an.
Durch Sorgfalt im Alltag: aktuelle Satzung nach Mustersatzung, Beobachtung der Freigrenze, fristgerechte Mittelverwendung, satzungsgemäße Vergütungen und eine bestimmte Zweckformulierung. Satzungsänderungen immer nach § 60a AO anzeigen. Eine rückwirkende Aberkennung kann bis zu zehn Jahre erfassen, weshalb laufende Begleitung günstiger ist als die Reparatur.
Der eingetragene Verein für die klassische Vereinsarbeit, die gGmbH oder gUG für eine professionellere Struktur oder einen integrierten wirtschaftlichen Betrieb, die Stiftung für den dauerhaften Erhalt von Vermögen. Die Wahl hängt von Vermögen, Führungsstruktur und Zweck ab. Wir beraten zur Rechtsform und begleiten die Gründung.
Sie möchten die Gemeinnützigkeit Ihrer Organisation sichern oder haben eine konkrete Frage zu Freistellungsbescheid, wirtschaftlichem Geschäftsbetrieb oder Betriebsprüfung? Wir geben Ihnen innerhalb von 24 Stunden Rückmeldung. Sprechen Sie uns an, bevor das Finanzamt von sich aus aktiv wird.
Honorarrahmen danach: 230 bis 350 € pro Stunde.
* Alle Honorare verstehen sich zzgl. der gesetzlichen Umsatzsteuer.