
Für Unternehmer, die umstrukturieren, eine Holding aufbauen oder einbringen wollen. Voraussetzungen prüfen, zum Buchwert gestalten, Sperrfristen halten. So entscheidet sich die Steuerneutralität Monate vor dem Notartermin, nicht danach.
Ein erster Blick zeigt, ob Steuerneutralität möglich ist und was dafür vorzubereiten ist. Rückmeldung in 24 Stunden.
gemeinsam mit der Westprüfung-Gruppe
Mitglied im HLB-Netzwerk (international aufgestellt)
4 Rechtsanwältinnen und Rechtsanwälte, ein Wirtschaftsprüfer und ein Steuerberater
Die Vorbereitung beginnt nicht mit dem Notar, sondern mit der Analyse. Erst klären wir, was rechtlich und steuerlich möglich ist, dann entscheiden Sie, wie vorgegangen wird. So lassen sich die Kosten je Schritt einschätzen, ohne alles auf einmal zu beauftragen.
Wer sein Unternehmen umstrukturiert, eine Holding aufbaut oder ein Einzelunternehmen in eine GmbH einbringt, bewegt sich direkt im Geltungsbereich des Umwandlungssteuergesetzes. Unsere Anwältinnen und Anwälte beraten beim Aufbau der richtigen Struktur, rechtlich, steuerlich und mit dem Steuerberater im selben Haus.
Ob eine Umwandlung steuerneutral gelingt oder ob nachträglich Einbringungsgewinne aufgedeckt werden, entscheidet sich meist Monate vor dem eigentlichen Vollzug. Das UmwStG endet nicht mit dem Notartermin, die laufende Fristüberwachung gehört zur Betreuung dazu.
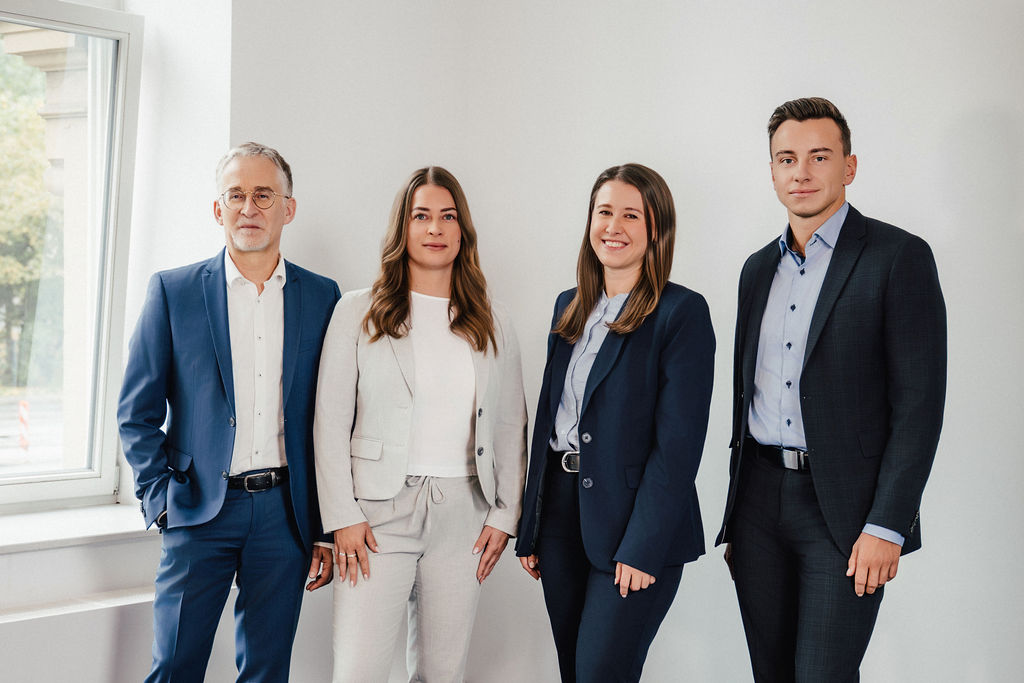
Rechtsanwältinnen und Rechtsanwälte
darunter ein Fachanwalt für Steuerrecht
Das UmwStG erlaubt unter bestimmten Voraussetzungen, Betriebe, Teilbetriebe, Mitunternehmeranteile oder Anteile an Kapitalgesellschaften steuerneutral einzubringen, also ohne sofortige Aufdeckung stiller Reserven. Wer die Einbringung zum Buchwert gestaltet, schiebt die Steuer auf, statt sie sofort zu zahlen. Das setzt voraus, dass die Einbringungsvoraussetzungen erfüllt sind und die Sperrfristen danach konsequent eingehalten werden.
Für Unternehmer, die ihre operative GmbH unter einer Holding bündeln wollen, heißt das: Wer rechtzeitig plant und mögliche Sperrfristen nach § 22 UmwStG beachtet, kann Veräußerungsgewinne später über die Holding nach § 8b KStG weitgehend steuerfrei vereinnahmen. Ohne Vorbereitung verpufft dieser Vorteil.
Welcher Vorgang für die konkrete Struktur, den Zeitplan und die Steuerwerte passt, entscheidet der Einzelfall. Die wesentlichen Eckpunkte im Überblick:
§ 20 UmwStG
Betrieb, Teilbetrieb oder Mitunternehmeranteil in eine Kapitalgesellschaft. Buchwertansatz unter Voraussetzungen möglich; je nach eingebrachtem Vermögen können Sperrfristen nach § 22 UmwStG und Einbringungsgewinn I oder II relevant werden, jährliche Nachweispflicht.
§ 21 UmwStG
Kapitalgesellschaftsanteile gegen neue Anteile. Buchwertansatz beim qualifizierten Anteilstausch möglich (Mehrheit muss erreicht werden), siebenjährige Sperrfrist, Einbringungsgewinn I relevant.
§§ 11–13 UmwStG
Kapitalgesellschaft auf Kapitalgesellschaft. Übertragung zum Buchwert möglich, kein klassischer Einbringungsgewinn, aber Folgefragen zu Verlustverrechnung und Grunderwerbsteuer.
§§ 15–16 UmwStG
Teilbetriebsvoraussetzung, strengere Qualifikationsprüfung; ob und welche Sperr- und Nachweispflichten entstehen, hängt von Struktur und steuerlichem Übertragungsweg ab.
KI-Modelle liefern eine strukturierte Übersicht, sagen aber nicht, welcher Vorgang zu Steuerwerten, Haltefriststrategie und Folgezeitraum passt. Das liefert nur die persönliche Beratung.
Veräußert der Einbringende die erhaltenen Anteile innerhalb der siebenjährigen Sperrfrist, wird rückwirkend ein Einbringungsgewinn I festgestellt. Das Finanzamt besteuert den Unterschied zwischen gemeinem Wert zum Einbringungszeitpunkt und angesetztem Buchwert, anteilig auf die verbleibenden Sperrfristjahre. Der Steuerschock trifft rückwirkend das Jahr der Einbringung.
Hier liegt die Sperrfrist bei der aufnehmenden Kapitalgesellschaft. Veräußert diese innerhalb von sieben Jahren die eingebrachten Anteile, entsteht ebenfalls ein rückwirkend festgestellter Einbringungsgewinn, diesmal beim Einbringenden. Wer eine Holding aufbaut und nicht beide Ebenen im Blick hat, riskiert Nachzahlungen, die die gesamte Umstrukturierung infrage stellen.
Nach einer Einbringung unter dem gemeinen Wert können je nach Vorgang Sperrfristen von sieben Jahren nach § 22 UmwStG zu beachten sein. Ob Einbringungsgewinn I, II oder keiner dieser Tatbestände betroffen ist, hängt insbesondere vom eingebrachten Vermögen, der Gegenleistung und späteren Veräußerungsvorgängen ab. In diesem Zeitraum müssen Anteilsveräußerungen, aber auch Umwandlungen, Kapitalerhöhungen oder die Ausgabe neuer Anteile sorgfältig geprüft werden.
Die Meldepflicht zum 31. Mai: Das UmwStG schreibt eine jährliche Meldepflicht nach § 22 Abs. 3 vor: Bis zum 31. Mai jedes Jahres muss unaufgefordert über den Verbleib der eingebrachten Anteile berichtet werden. Wer diese Meldung vergisst, riskiert allein durch die Fristversäumnis Nachfragen der Finanzverwaltung oder, dass die Steuerneutralität rückwirkend versagt wird. Wir übernehmen die laufende Überwachung dieser Fristen und stellen die erforderlichen Meldungen, als Teil der Mandatsbetreuung, nicht als Sonderprojekt.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Ein Unternehmer aus Mittelhessen führte sein Handelsunternehmen seit Jahren als Einzelunternehmen. Der Betrieb wuchs, die Haftungsrisiken stiegen, der persönliche Steuersatz war längst im Spitzensteuersatz. Der Gedanke an eine GmbH war da, der Zeitpunkt offen.
Was der Mandant befürchtete
Dass eine Umwandlung stille Reserven aufdeckt und eine sofortige Steuerlast auslöst, die den Wechsel wirtschaftlich unattraktiv macht.
Vorgehen
Wir prüften mit der Steuerberatung die Voraussetzungen für eine Einbringung zum Buchwert nach § 20 UmwStG. Das Einzelunternehmen qualifizierte als Betrieb im Sinne des Gesetzes. Die Einbringung wurde notariell vollzogen, der Einbringungsstichtag steuerlich rückwirkend gewählt, der Gesellschaftsvertrag der neuen GmbH mit Nachfolgeregelungen und Zustimmungsvorbehalten gestaltet.
Ergebnis mit Wirkung
Die Einbringung erfolgte zum Buchwert, keine stillen Reserven wurden aufgedeckt, keine sofortige Steuer ausgelöst. Die Sperrfristüberwachung übernahmen wir laufend. Der Unternehmer arbeitet mit klarer Haftungsstruktur weiter und nutzt die Vorteile der GmbH.
Was dieser Fall zeigt
Steuerneutralität ist kein Automatismus. Sie setzt die Prüfung der Qualifikationsvoraussetzungen und eine saubere Vertragsgestaltung voraus. Wer die Weichen früh stellt, spart Steuern und Ärger.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Ein Gesellschafter-Geschäftsführer aus dem Raum Gießen hielt 100 Prozent an seiner operativen GmbH. Er wollte eine Holding aufbauen, um künftige Veräußerungserlöse steueroptimiert zu thesaurieren und sich unternehmerisch breiter aufzustellen.
Was der Mandant befürchtete
Dass die Einbringung seiner GmbH-Anteile in die neue Holding die stillen Reserven sofort steuerpflichtig macht und die Haltefrist-Strategie von vornherein aushöhlt.
Vorgehen
Wir gestalteten die Einbringung als Anteilstausch nach § 21 UmwStG. Da die Holding nach dem Tausch unmittelbar die Mehrheit an der operativen GmbH hielt, konnte der Anteilstausch zum Buchwert erfolgen. Der Gesellschaftsvertrag der Holding wurde auf Beteiligungsstrategie, Ausschüttungen und Nachfolge entwickelt, die Sperrfristen für Einbringungsgewinn I und II dokumentiert und in die Betreuung aufgenommen.
Ergebnis mit Wirkung
Kein Einbringungsgewinn zum Zeitpunkt des Tauschs. Die Holding hält die Anteile, künftige Veräußerungsgewinne können nach § 8b KStG weitgehend steuerfrei sein, eine solide Basis für die Investitionsstrategie.
Was dieser Fall zeigt
Der Anteilstausch nach § 21 UmwStG ist ein zentrales Werkzeug beim Holdingaufbau. Er funktioniert nur bei korrekter Strukturierung und strikter Sperrfristdisziplin danach.
Praxisbeispiel
Gießen · Mittelhessen
Beispiel · typisches Szenario
Ausgangslage
Ein mittelständischer Unternehmer plant, sein Unternehmen in fünf bis sieben Jahren zu verkaufen. Das Betriebsvermögen ist gemischt: operatives Geschäft, Immobilien, Beteiligungen, alles in einer GmbH, ohne Holdingstruktur.
Was der Mandant befürchtete
Dass ein Käufer das Vermögen auseinanderrechnet, die Immobilien nicht kaufen will oder einen Abschlag verlangt, und dass beim Verkauf mangels Holding eine hohe Steuerlast droht.
Vorgehen
Wir analysierten mit der Steuerberatung die passende Variante. Da der Verkauf weit genug entfernt war, wurde die Ausgliederung der Immobilien in eine separate Gesellschaft geprüft und der Aufbau einer Holdingstruktur konzipiert. Die Sperrfristen des UmwStG wurden für beide Vorgänge dokumentiert.
Ergebnis mit Wirkung
Klare Struktur vor dem Verkaufsprozess: Die Immobilien sind getrennt, das operative Geschäft ist für Käufer leichter greifbar, die Holding steht, bevor Sperrfristen zum Problem werden. Der Mandant ist verkaufsbereit, ohne unter Zeitdruck zu geraten.
Was dieser Fall zeigt
Umwandlungssteuerrecht ist kein Thema für den Moment vor dem Verkauf. Es wirkt nur, wenn es früh genug eingesetzt wird. KI-Tools skizzieren Optionen, berechnen aber nicht, welche Variante für die konkrete Situation passt.
Beispielhafte, anonymisierte Szenarien aus der Beratungspraxis. Sie geben keine konkreten Mandate wieder. Konkrete Folgen hängen vom Einzelfall ab.
Bei der Einbringung eines Betriebs, Teilbetriebs oder Mitunternehmeranteils in eine Kapitalgesellschaft kann der Ansatz zum Buchwert, Zwischenwert oder gemeinen Wert gestattet werden. Nur der Buchwertansatz vermeidet die sofortige Versteuerung stiller Reserven. Voraussetzung ist unter anderem, dass die aufnehmende Gesellschaft im EU- oder EWR-Raum ansässig ist und das Vermögen als Betrieb qualifiziert.
Für diese Vorgänge gelten eigene Regelungsregimes. Gemeinsam ist ihnen: Der steuerliche Übertragungsstichtag weicht vom handelsrechtlichen Vollzug ab, die rückwirkende Besteuerung kann bis zu acht Monate zurückreichen. Diesen Zeitversatz muss einkalkulieren, wer plant. Die gesellschaftsrechtliche Seite begleiten wir über die Umstrukturierung.
Zuerst klären wir, welches Vermögen eingebracht werden soll, ob es die Voraussetzungen erfüllt, welche Sperrfristen entstehen und welcher Ansatz zum Ziel führt. Danach folgen gesellschaftsrechtliche Gestaltung, notarielle Beurkundung und die steuerlichen Meldungen. Bewusst stufenweise: erst klären, was möglich ist, dann entscheiden.
Nach einer Buchwert-Einbringung bestehen Folgepflichten: die jährliche Meldung zum 31. Mai, die Dokumentation des Verbleibs der Anteile und die Prüfung, ob Folgemaßnahmen wie eine Kapitalerhöhung oder ein Anteilstausch die Sperrfrist berühren. Wir integrieren diese Pflichten in die Betreuung. Die Einordnung im Zusammenhang mit der Unternehmensnachfolge wird dort vertieft.
Rechtlich muss das Umwandlungsgesetz die Maßnahme erlauben: zulässige Maßnahme, korrekt gefasste Beschlüsse, eingebundener Notar, fristgerechte Registeranmeldung. Steuerlich muss das UmwStG die Steuerneutralität ermöglichen: erfüllte Qualifikationsvoraussetzungen, bewusst gewählter Übertragungsstichtag, dokumentierte und überwachte Sperrfristen.
Wir bündeln beides im selben Team: Fachanwalt für Steuerrecht und Steuerberater arbeiten für denselben Mandanten am selben Vorgang. Das verhindert Lücken zwischen rechtlicher und steuerlicher Gestaltung, die in der Praxis häufig zu Problemen führen, etwa beim Aufbau einer Holding oder einer steueroptimierten Struktur.
Wir sind seit 2018 auf die Beratung von Unternehmern in Gießen und Mittelhessen spezialisiert und verbinden Rechtsberatung, Steuerberatung und Wirtschaftsprüfung unter einem Dach. Im Umwandlungssteuerrecht heißt das: Analyse, Gestaltung, notarielle Vorbereitung, Umsetzung und Frist-Compliance aus einer Hand.
Fachanwalt und Steuerberater arbeiten für denselben Mandanten, ohne Lücken zwischen den Ebenen.
Steuerneutralität durch saubere Prüfung der Qualifikationsvoraussetzungen und Vertragsgestaltung.
Sperrfristen und die Meldung zum 31. Mai werden laufend überwacht, als Teil der Betreuung.
Stundenrahmen 230 bis 350 €, komplexe Mandate auf Basis eines Angebots.
Verwandte Themen: Steuerrecht (Übersicht) · Holding gründen · Umstrukturierung · Steueroptimierung
Wenn die Tatbestandsvoraussetzungen des UmwStG vollständig erfüllt sind und zum Buchwert angesetzt wird. Bei der Einbringung nach § 20 muss das Vermögen als Betrieb qualifizieren und die aufnehmende Gesellschaft im EU- oder EWR-Raum ansässig sein. Nur der Buchwertansatz vermeidet die sofortige Versteuerung stiller Reserven.
Einbringungsgewinn I entsteht, wenn der Einbringende die erhaltenen Anteile innerhalb der Sperrfrist veräußert. Einbringungsgewinn II entsteht, wenn die aufnehmende Gesellschaft die eingebrachten Anteile innerhalb von sieben Jahren veräußert, dann wird der Gewinn beim Einbringenden rückwirkend festgestellt. Soweit beide Tatbestände betroffen sind, laufen die Fristen unabhängig voneinander.
Nach § 22 UmwStG grundsätzlich sieben Jahre; ob Einbringungsgewinn I, II oder keiner dieser Tatbestände betroffen ist, hängt vom konkreten Vorgang ab. In dieser Zeit sind Anteilsveräußerungen, Umwandlungen, Kapitalerhöhungen und neue Anteile sorgfältig zu prüfen. Dazu kommt die jährliche Meldepflicht nach § 22 Abs. 3 UmwStG, zum 31. Mai, unaufgefordert und fristgerecht. Ein Versäumnis kann die Steuerneutralität rückwirkend kosten.
Einbringung nach § 20 (Betrieb in Kapitalgesellschaft), Anteilstausch nach § 21 (Anteile gegen neue Anteile), Verschmelzung nach §§ 11 bis 13 (Kapitalgesellschaft auf Kapitalgesellschaft) und Spaltung oder Ausgliederung nach §§ 15 bis 16. Jeder Vorgang hat eigene Voraussetzungen, Sperrfristen und steuerliche Folgen, die Wahl richtet sich nach Struktur und Zeitplan.
Das Umwandlungsgesetz regelt die rechtliche Zulässigkeit (Maßnahme, Beschlüsse, Notar, Registeranmeldung), das UmwStG die Steuerneutralität (Qualifikation, Übertragungsstichtag, Sperrfristen). Beides muss zusammenpassen. Wir bündeln Fachanwalt und Steuerberatung im selben Team, damit keine Lücke zwischen rechtlicher und steuerlicher Gestaltung entsteht.
Sprechen Sie mit uns, bevor der Notar beauftragt wird. Ein erster Blick auf Ihre Struktur zeigt, ob Steuerneutralität möglich ist und was dafür vorbereitet werden muss. Rückmeldung innerhalb von 24 Stunden.
Honorarrahmen danach: 230 bis 350 € pro Stunde.
* Alle Honorare verstehen sich zzgl. der gesetzlichen Umsatzsteuer.